2012выпуск C0544-48
Сезонные окна, которые ждут подтверждения
Сезонная поговорка называет месяцы. Этот архивный разбор рассматривает осенние и весенние даты как разрешение посмотреть, а затем даёт импульсному тесту подтвердить переключение, отложить его или оставить позицию без изменений.
- Нефильтрованный календарь Sell in May — это академическая базовая линия, а не полная процедура из двух сделок.
- На кандидатных осенних и весенних датах macd-confirmation может начать переключение, отложить его или не допустить.
- Инвестированное окно — это favorable-season, длина которого меняется вместе с состоянием рынка. После весеннего подтверждения процедура предпочитает кэш.
- Seasonality-analysis проверяет паттерн winter-strong, summer-weak на многих рынках акций, тогда как сама позиция — один индексный трекер.
Поговорка — это не процедура
Sell in May — это нефильтрованная календарная базовая линия: выйти около начала мая и вернуться около начала ноября. Эту поговорку легко цитировать. Сама по себе она не является проверяемым правилом seasonal-trading.
Архивный рабочий процесс вместо этого использовал более поздние кандидатные даты. October 16 и April 20 рассматривались как даты, чтобы проверить рынок, а не как даты, которые принуждали к переключению. Если показание MACD на October 16 всё ещё было продажей, повторный вход ждал следующей покупки. Если тот же инструмент на April 20 всё ещё был покупкой, выход ждал следующей продажи.
Редакторское прочтение TradersWeek: календарь — это только разрешение посмотреть. Проверяемое действие — подтверждает ли macd-confirmation переключение, откладывает его или оставляет позицию без изменений.
Окно, длина которого может меняться
Говорилось, что этот импульсный фильтр делает так, что favorable-season длится четыре-семь месяцев. В некоторые годы отложенный весенний выход приходил даже в конце июня. favorable-season — это инвестированное окно, которое начинается после осеннего подтверждения и заканчивается после весеннего подтверждения. unfavorable-season — это окно сниженной экспозиции после весеннего подтверждения, когда процедура предпочитает кэш до осеннего подтверждения.
Seasonal-analysis помещает эту единственную long-only позицию внутрь годового режима денежных потоков и уязвимости вместо того, чтобы считать каждый месяц равнозначным. Паттерн winter-strong, summer-weak объясняли дополнительными притоками денежных средств от осенних распределений фондов, годовых бонусов, взносов в пенсионные планы и апрельских налоговых возвратов. После этих притоков рынок описывали как более подверженный продажам.
Один индекс, много рынков
Seasonality-analysis спрашивает, появляется ли этот паттерн winter-strong, summer-weak на многих рынках акций, а не только в одном индексе. Архив указывает, что академическая проверка обнаружила паттерн Sell in May на 36 из 37 рынков и что сезонный инвестор находится в рынке только примерно половину времени. Глобальные рынки описывали как склонные двигаться вместе через годовой сезонный паттерн, фазы медвежьего рынка и более короткие откаты.
Сигналы Seasonal-procedure брались с Dow Jones Industrial Average. Предполагаемой позицией был индексный фонд или биржевой фонд, который отслеживает этот индекс. Сезонное инвестирование характеризовали как почти механическое и ограниченное двумя сделками в год. Скользящие средние, поддержка и сопротивление, осцилляторы, сентимент и дополнительный вес покупок в favorable-season по-прежнему занимали большую часть технической работы.
Реакция после разворота
И нефильтрованный календарный подход, и отфильтрованная процедура описывались как трендследующие реакции после разворотов, а не как прогнозы на следующие один или два года. Навигация оставалась привязанной к техническому анализу и годовому сезонному режиму.
Годовые доходности сезонной стратегии тайминга в сравнении с основными индексами США
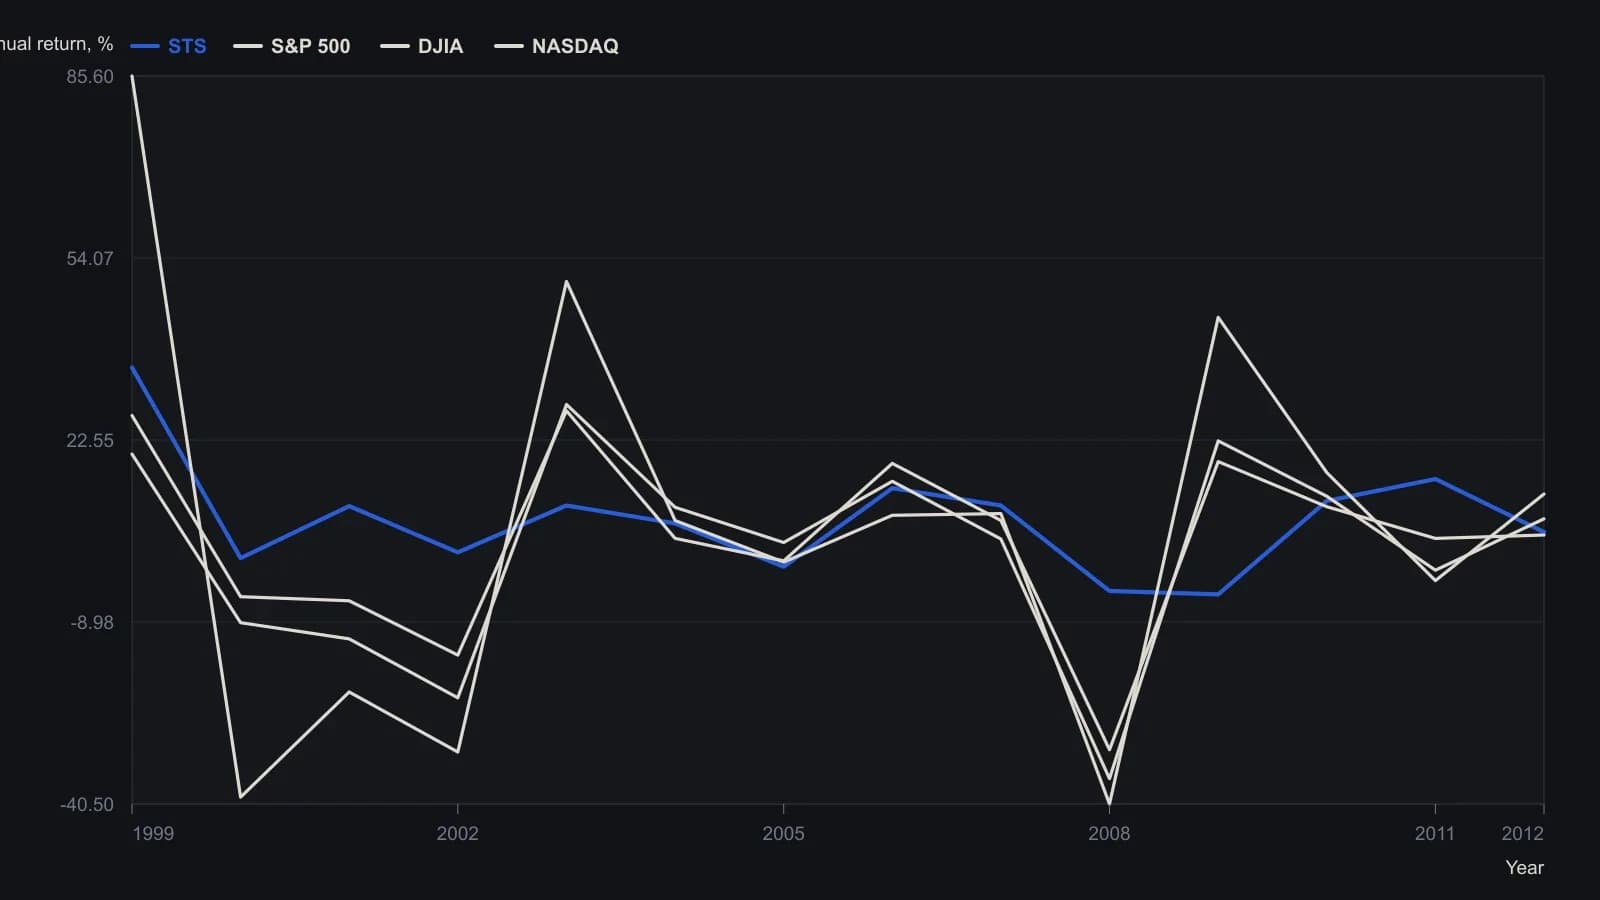
Строка 2012 — это показатель с начала года по 8 March 2012, а не завершённый календарный год. Значение S&P 500 за 2011 в источнике зафиксировано как без изменений и здесь показано как 0.
Все разборы дорожки · 41 разбор
- 1989Оценка объёма площадок как сигнала спекулятивной широты
- 1991Ценово-взвешенная средняя из тридцати бумаг как учебный класс сезонного режима
- 1991Ранжированные полугодовые изменения ставок как фильтр сигнала по акциям
- 1991Демографическая волна как оверлей рыночного режима
- 1994Сезонные режимы диапазона как контекстный оверлей для фьючерсов
- 1996Оценка партийных президентских сроков как режимов рынка акций
- 1996Доминирующий цикл — это базовая линия, а не перепечатка
- 1996Сезонность и режимы цикла президентских выборов
- 1997Наслоение календарных режимов вокруг выборных лет
- 1997Календарная сезонность как проверяемая торговая процедура
- 1997Задержка лунной фазы как проверяемый сезонный режим
- 1998Построение сезонной системы без подгонки под историю
- 1999Жизненный цикл толпы как карта рыночного режима
- 2001Режимно-зависимый тайминг циклов после четырёхлетних и сезонных минимумов
- 2002Кейс 2002 года: сезонный отбор, который начинается с режима
- 2002Сезонные окна и правила доминантного цикла
- 2002Пятидесятичетырёхлетний цикл оптовых цен как карта режимов инфляции–дефляции
- 2004Правило чемпионской конференции как кейс годового режима
- 2004Сезонность года выборов как контекст торгового режима
- 2006Инверсия two-ten как межрыночный фильтр режима
- 2006Сезонное окно удержания от промежуточных выборов до президентских
- 2008Двухслойные режимы рынка акций на основе сезонности и ценовой истории
- 2008Сезонные фьючерсы как фильтр режима, а не календарное правило
- 2008Повторная проверка сезонных правил при смене режимов
- 2010Ступенчатые календари кукурузы и пшеницы как доллар-нейтральные сезонные спреды
- 2011Назовите трендовый режим S&P 500 до использования недельной и месячной сезонности
- 2012Сезонные окна, которые ждут подтверждения
- 2013Ротация pair-sleeve как двухсостоятельный секторный regime-switch
- 2013Лунная фаза как сезонный оверлей на подразумеваемую волатильность
- 2013Сезонные максимумы сои в пятилетнем режиме переходящих запасов
- 2014Налоговая фиксация убытков в конце года как сезонный режим
- 2017Оверлеи календарных окон, которые глушат механические сигналы без переписывания системы
- 2017Учебный кейс четырёхлетнего цикла и объёма по секулярному медвежьему рынку
- 2017Рассматривайте оценочный климат как климат, а экстремумы implied-volatility — как погоду
- 2019Сезонная глубина против отслеживания при определении размера фьючерсной позиции
- 2019Совмещение циклических прогнозов с сезонными режимами
- 2019Гейты хит-рейта для оценки сезонного режима
- 2019Июль–октябрь как сезонное окно, а не повод владеть бумагой
- 2020Чек-лист рецессионного режима по valuation stretch и кривой доходности
- 2020Рассматривайте сезонную идею как процедуру удержания «держать или ждать»
- 2020Одна позиция как рукав на карте сезонных режимов