1996выпуск C071-9
Доминирующий цикл — это базовая линия, а не перепечатка
Исторический рабочий процесс циклов выделял повторяющиеся интервалы как прогнозные базовые линии и затем спрашивал, совпадают ли более поздние монетарные и демографические условия. Это исследование помещает любой отдельный сезонный паттерн в более широкую карту рыночного контекста вместо того, чтобы считать прошлое перепечаткой.
- dominant-cycle — это явная прогнозная базовая линия, которую затем сравнивают с более поздними окнами, а не предполагают её перепечатку.
- Seasonality-analysis сравнивает календарные и десятилетние окна, чтобы описать рыночный режим на горизонте от недель до месяцев, а не самостоятельный торговый сигнал.
- Market-regime-classification группирует цены, чувствительность к инфляции, политические ограничения и портфельный контекст так, что один цикл или сезонный паттерн читается только внутри этой обстановки.
- k-wave — предостерегающий случай: похожие развороты товарных цен и процентных ставок могут относиться к разным режимам.
Каталог интервалов, а не готовая карта
Программа исследования циклов, основанная в 1940 году, каталогизировала почти 5,000 циклов по различным явлениям. Экономические и финансово-рыночные ряды были наиболее подробно изученным подмножеством.
В этом рабочем процессе dominant-cycle — это повторяющийся интервал, выделенный из упорядоченных наблюдений цены, объёма или широты рынка и используемый как явная количественная базовая линия для заданного lookback и горизонта выборки. Редакторская интерпретация: базовая линия — это ряд, с которым сравнивают более поздние выборки. Это не утверждение, что следующий интервал скопирует предыдущий.
Длинные волны процентных ставок и сырьевых товаров
История процентных ставок, восходящая к 3000 BC, была представлена как содержащая 1,000-year цикл, последнее тысячелетие которого совпало с возникновением и последующим распадом законов о ростовщичестве.
Волна Кондратьева описывалась как 48-to-60-year последовательность роста товарных цен, рецессии, ценовой стабильности и депрессии, условно округляемая примерно до 60 years. Здесь эта длинная волна — это k-wave, длинная волна товарных цен и процентных ставок, которую часто трактуют как 48-to-60-year экономический цикл и используют как предостерегающий случай, когда похожие на вид развороты принимают за один и тот же режим.
Исходное окно Кондратьева шло от периода незадолго до War of 1812 до периода сразу после World War I и, как утверждалось, показывало three явные волны, которые больше нигде в том же наборе данных не появляются.
Когда та же волна не подтверждается на других графиках
Та же длинная волна была реклассифицирована преимущественно как цикл сельскохозяйственных товарных цен и процентных ставок, а не цикл фондового рынка или всей экономики, потому что графики векового тренда и rate-of-change промышленного производства её не отображают.
Редакторская интерпретация: выделение dominant-cycle на товарных ценах и процентных ставках не переносит этот интервал на акции или на всю экономику.
Политические условия, которые ломают прочтение по внешнему сходству
Смена монетарного режима использовалась, чтобы отвергнуть прочтение циклов только по сходству: золотой стандарт и деньги с внутренней стоимостью в 1929 to 1932 против более позднего мира плавающих курсов, в котором доллар США потерял 93% покупательной способности к 1996.
Этот шаг — market-regime-classification: группировка рыночных условий по ценам, чувствительности к инфляции, политическим ограничениям и портфельному контексту, так что отдельный цикл или сезонный паттерн интерпретируется только внутри этой обстановки.
Календарные окна принадлежат карте рыночного контекста
decennial-election-year-pattern — это привязанный к календарю сезонный шаблон для акций, который проверяют по более поздним out-of-sample окнам, а не считают постоянным. Сообщалось, что он выполнялся 19 out of 20 times с late 1960s при сопоставлении с детрендированным рядом акций. detrended-series — это ценовой или производственный ряд с удалённым вековым трендом, чтобы более короткие циклы и сезонные окна можно было сравнивать без смещения из-за тренда.
Seasonality-analysis — это сравнение календарных, десятилетних или иных повторяющихся временных окон по рынкам, чтобы описать рыночный режим на горизонте от недель до месяцев, а не самостоятельный торговый сигнал.
Золото описывалось как обычно опережающее развороты товарного индекса CRB, за исключением late 1992, когда индекс сформировал дно первым, а золото последовало вскоре после. Редакторская интерпретация: привычный порядок lead-lag всё ещё является картой контекста, а не фиксированной последовательностью.
Осциллятор Макклеллана по ширине рынка NYSE, май–июнь 1990
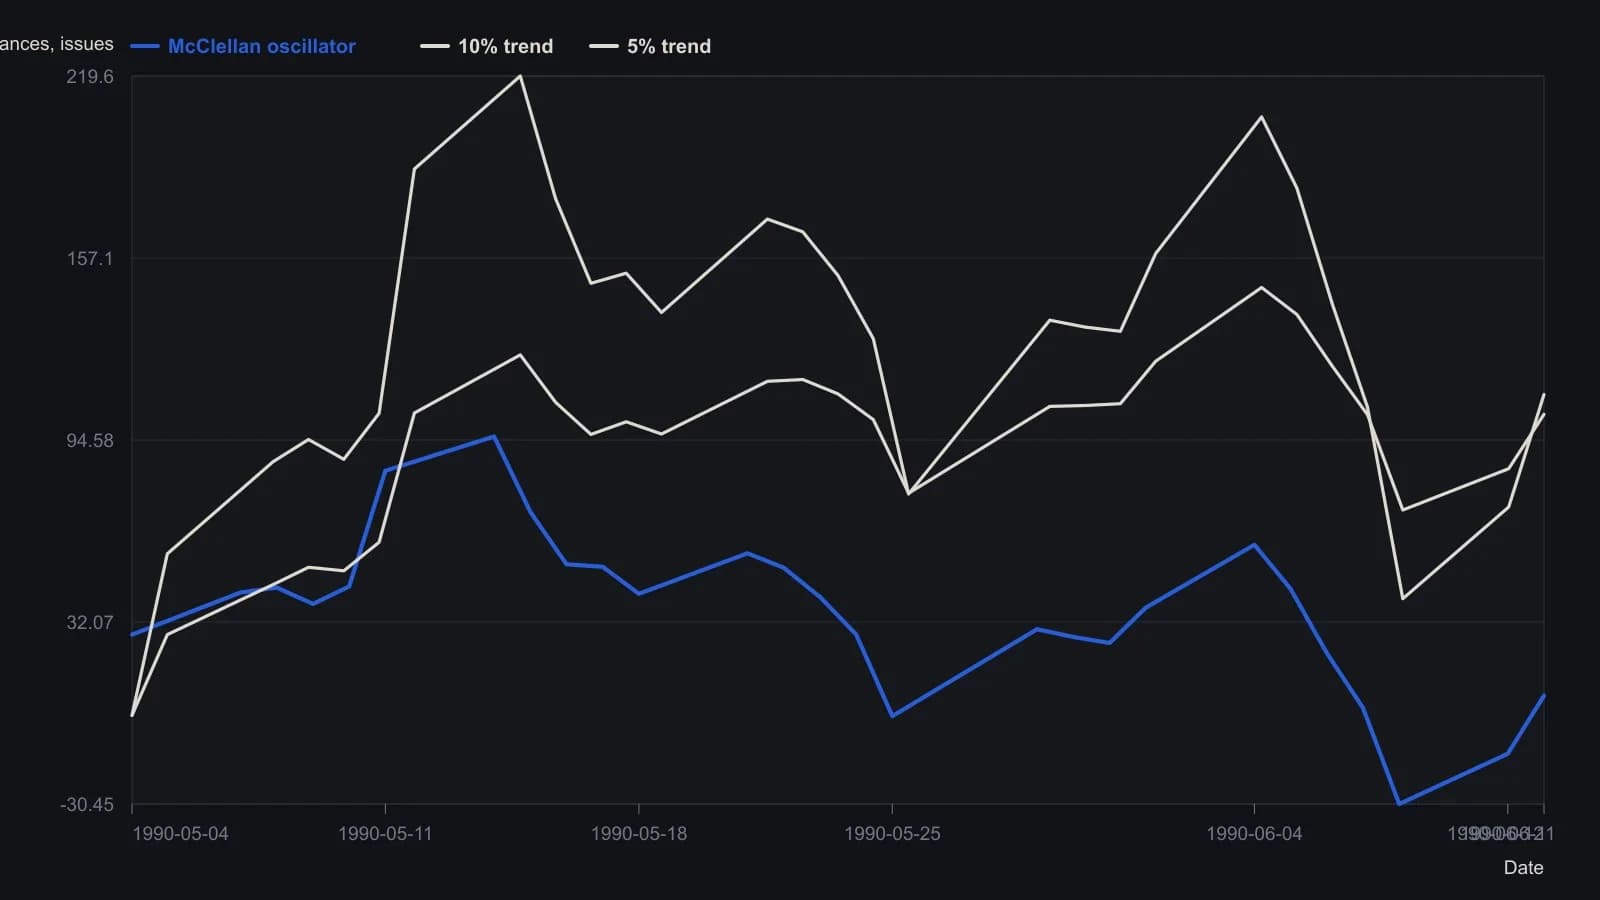
Обе экспоненциальные средние инициализированы нулём 3 мая 1990, как рекомендуют Макклелланы, поэтому осциллятор начинается 4 мая. Некалиброванный индекс суммирования и калибровка с нейтральным уровнем 1000 находятся на том же листе в гораздо более крупном масштабе и здесь опущены.
Дефицит, инфляция и отсутствующий демографический бум
Эпизод восприятия дефицита 1973 года приводился как породивший перепроизводство, которое затем внесло вклад в рецессию 1974 года; это предлагалось как режимный аналог, а не как гарантированный повтор.
Всплеск инфляции ожидался в late 1997 or 1998, но был классифицирован как иной режим, чем инфляция 1970s, потому что сопоставимый демографический бум отсутствовал.
Редакторская интерпретация: сохраняйте dominant-cycle как количественную базовую линию, спрашивайте, совпадает ли ещё монетарный и демографический режим, и только затем помещайте сезонное окно на более широкую карту.
Все разборы дорожки · 41 разбор
- 1989Оценка объёма площадок как сигнала спекулятивной широты
- 1991Ценово-взвешенная средняя из тридцати бумаг как учебный класс сезонного режима
- 1991Ранжированные полугодовые изменения ставок как фильтр сигнала по акциям
- 1991Демографическая волна как оверлей рыночного режима
- 1994Сезонные режимы диапазона как контекстный оверлей для фьючерсов
- 1996Оценка партийных президентских сроков как режимов рынка акций
- 1996Доминирующий цикл — это базовая линия, а не перепечатка
- 1996Сезонность и режимы цикла президентских выборов
- 1997Наслоение календарных режимов вокруг выборных лет
- 1997Календарная сезонность как проверяемая торговая процедура
- 1997Задержка лунной фазы как проверяемый сезонный режим
- 1998Построение сезонной системы без подгонки под историю
- 1999Жизненный цикл толпы как карта рыночного режима
- 2001Режимно-зависимый тайминг циклов после четырёхлетних и сезонных минимумов
- 2002Кейс 2002 года: сезонный отбор, который начинается с режима
- 2002Сезонные окна и правила доминантного цикла
- 2002Пятидесятичетырёхлетний цикл оптовых цен как карта режимов инфляции–дефляции
- 2004Правило чемпионской конференции как кейс годового режима
- 2004Сезонность года выборов как контекст торгового режима
- 2006Инверсия two-ten как межрыночный фильтр режима
- 2006Сезонное окно удержания от промежуточных выборов до президентских
- 2008Двухслойные режимы рынка акций на основе сезонности и ценовой истории
- 2008Сезонные фьючерсы как фильтр режима, а не календарное правило
- 2008Повторная проверка сезонных правил при смене режимов
- 2010Ступенчатые календари кукурузы и пшеницы как доллар-нейтральные сезонные спреды
- 2011Назовите трендовый режим S&P 500 до использования недельной и месячной сезонности
- 2012Сезонные окна, которые ждут подтверждения
- 2013Ротация pair-sleeve как двухсостоятельный секторный regime-switch
- 2013Лунная фаза как сезонный оверлей на подразумеваемую волатильность
- 2013Сезонные максимумы сои в пятилетнем режиме переходящих запасов
- 2014Налоговая фиксация убытков в конце года как сезонный режим
- 2017Оверлеи календарных окон, которые глушат механические сигналы без переписывания системы
- 2017Учебный кейс четырёхлетнего цикла и объёма по секулярному медвежьему рынку
- 2017Рассматривайте оценочный климат как климат, а экстремумы implied-volatility — как погоду
- 2019Сезонная глубина против отслеживания при определении размера фьючерсной позиции
- 2019Совмещение циклических прогнозов с сезонными режимами
- 2019Гейты хит-рейта для оценки сезонного режима
- 2019Июль–октябрь как сезонное окно, а не повод владеть бумагой
- 2020Чек-лист рецессионного режима по valuation stretch и кривой доходности
- 2020Рассматривайте сезонную идею как процедуру удержания «держать или ждать»
- 2020Одна позиция как рукав на карте сезонных режимов