2006выпуск C041-4
Инверсия two-ten как межрыночный фильтр режима
Снимок two-ten 2006 года разбирается как объект режима, которому выставляется оценка. Сначала идут форма кривой, глубина инверсии и длительность инверсии, затем положение в цикле политики и лишь после этого долларовый carry, кроссы, связанные с золотом, или риск роста.
- Классифицируйте спред two-ten как нормальную кривую доходности, плоскую кривую доходности или инвертированную кривую доходности, прежде чем какой-либо портфельный сюжет получит право измениться.
- Добавьте глубину инверсии и длительность инверсии, чтобы разрыв в несколько базисных пунктов не оценивался как глубокая и устойчивая инверсия.
- Используйте лаг от инверсии до рецессии как многомесячное окно тайминга. Инверсия исторически была предусловием рецессии, а не достаточным триггером.
- Поместите принт в режим паузы политики, затем читайте пары carry-funding и кроссы, связанные с золотом, как портфельный контекст, а не как первый сигнал.
Принт ещё не режим
Принт two-ten легко принять за заголовок о рецессии. Это исследование рассматривает этот принт как объект режима, которому нужно выставить оценку, прежде чем он получит право переопределить что-либо ещё.
Редакционная цель — многослойное подтверждение, а не один баннер инверсии. Сначала нанесите на карту форму кривой. Сопоставьте принт с лагом от инверсии до рецессии. Лишь затем читайте межрыночные цены как портфельный контекст для долларового carry, кроссов, связанных с золотом, или риска роста.
Сначала оцените форму, глубину и длительность
Нормальная кривая доходности — здоровый случай. Краткосрочные доходности находятся ниже долгосрочных и компенсируют инвесторам удержание дюрации. Инвертированная кривая доходности — обратная картина, когда краткосрочные доходности превышают долгосрочные, и её часто читают как позднециклический режим или режим ужесточения политики.
Спред two-ten, разрыв между 10-летней и двухлетней государственными доходностями, здесь является основным классификатором формы кривой. Глубина инверсии спрашивает, насколько краткосрочные доходности превышают долгосрочные. Длительность инверсии спрашивает, как долго сохраняется это состояние. Вместе они отделяют кратковременную складку от устойчивого режима.
Снимок two-ten 2006 года
На снимке 2006 года двухлетняя доходность составляла 4.60%, а 10-летняя — 4.31%, после того как в последнюю неделю декабря 2005 года появилась первая с 2000 года инверсия two-ten. Одновременный разрыв составлял лишь несколько базисных пунктов, и кривая описывалась как более плоская, чем глубоко инвертированная.
Одна из названных причин, по которым инвесторы принимают более низкую долгосрочную доходность, — ожидание, что рост достиг пика, политика ужесточится на этом пике, а позднее потребуется смягчение, если замедление окажется глубоким. Подавленные долгосрочные доходности США также объясняли официальным азиатским спросом на Treasuries и спросом carry на долларовые активы после повышений ставки в США, тогда как японские ставки политики оставались на 0%.
Предусловие, а не триггер
В приведённой выборке каждой из предыдущих шести рецессий предшествовала инверсия кривой доходности с типичным опережением около 40 недель. Этот лаг от инверсии до рецессии используется здесь как окно тайминга, а не как календарный сезон. Он ставит принт на многомесячные часы. Он не превращает один заголовок об инверсии в дату спада.
Инверсия трактуется как историческое предусловие рецессии, а не как достаточный триггер. Два эпизода за 45 лет инвертировались без рецессии: со второго квартала 1966 года по первый квартал 1967 года и с третьего по четвёртый квартал 1998 года.
Глубина отделяет плоскую кривую от исторически глубокой
В этой многодесятилетней записи рецессия не наблюдалась, пока кривая не инвертировалась на два процентных пункта или более. Разрыв 2006 года составлял лишь несколько базисных пунктов. Редакционное прочтение: глубина инверсии — это фильтр, который не даёт оценить мелкое уплощение как исторически связанную с рецессией инверсию.
Плоская кривая наблюдалась глобально, не только в Соединённых Штатах, и связывалась с более медленным темпом экспансии. Средний рост ВВП в указанном паттерне замедлился с 4.2% в год до инверсии до 2.3% в год после. Плоская кривая доходности поэтому описывается как режим более медленной экспансии, а не как автоматическое сжатие.
Положение политики после того, как кривая нанесена на карту
На протяжении нанесённой на график истории two-ten инверсия обычно совпадала с паузой или окончанием повышений ставки Федеральной резервной системы, в том числе после 14 подряд повышений в тогдашнем текущем цикле. Этот паттерн и есть режим паузы политики: историческая склонность цикла повышений застопориться или завершиться, как только кривая инвертируется.
Редакционное прочтение: положение в цикле политики — третья оценка объекта, после формы и после глубины инверсии и длительности инверсии. Пока эти слои не на месте, принт не готов переопределить риск роста.
Межрыночные цены идут последними
Только после того, как форма кривой и контекст паузы политики нанесены на карту, межрыночные цены следует читать как портфельный контекст. В пяти сведённых в таблицу окнах инверсии доллар оставался плоским или крепче против иены и был смешанным против швейцарского франка. Этот паттерн согласуется с высокими краткосрочными ставками США, чувствительностью Японии к глобальному росту и спросом на убежище в валютах, связанных с золотом, когда рост ослабевает.
Доллар против иены здесь выступает как пара carry-funding: высокодоходная валюта, удерживаемая против низкодоходного фондирующего. Швейцарский франк трактуется как кросс, связанный с золотом, валюта, на которую исторически приходит спрос, когда тревога о росте поднимает спрос на золото как альтернативное средство сохранения стоимости. Редакционное прочтение: эти кроссы могут подтвердить или уточнить оценённую кривую. Они её не заменяют.
Доходности доллара в пяти инверсиях кривой доходности
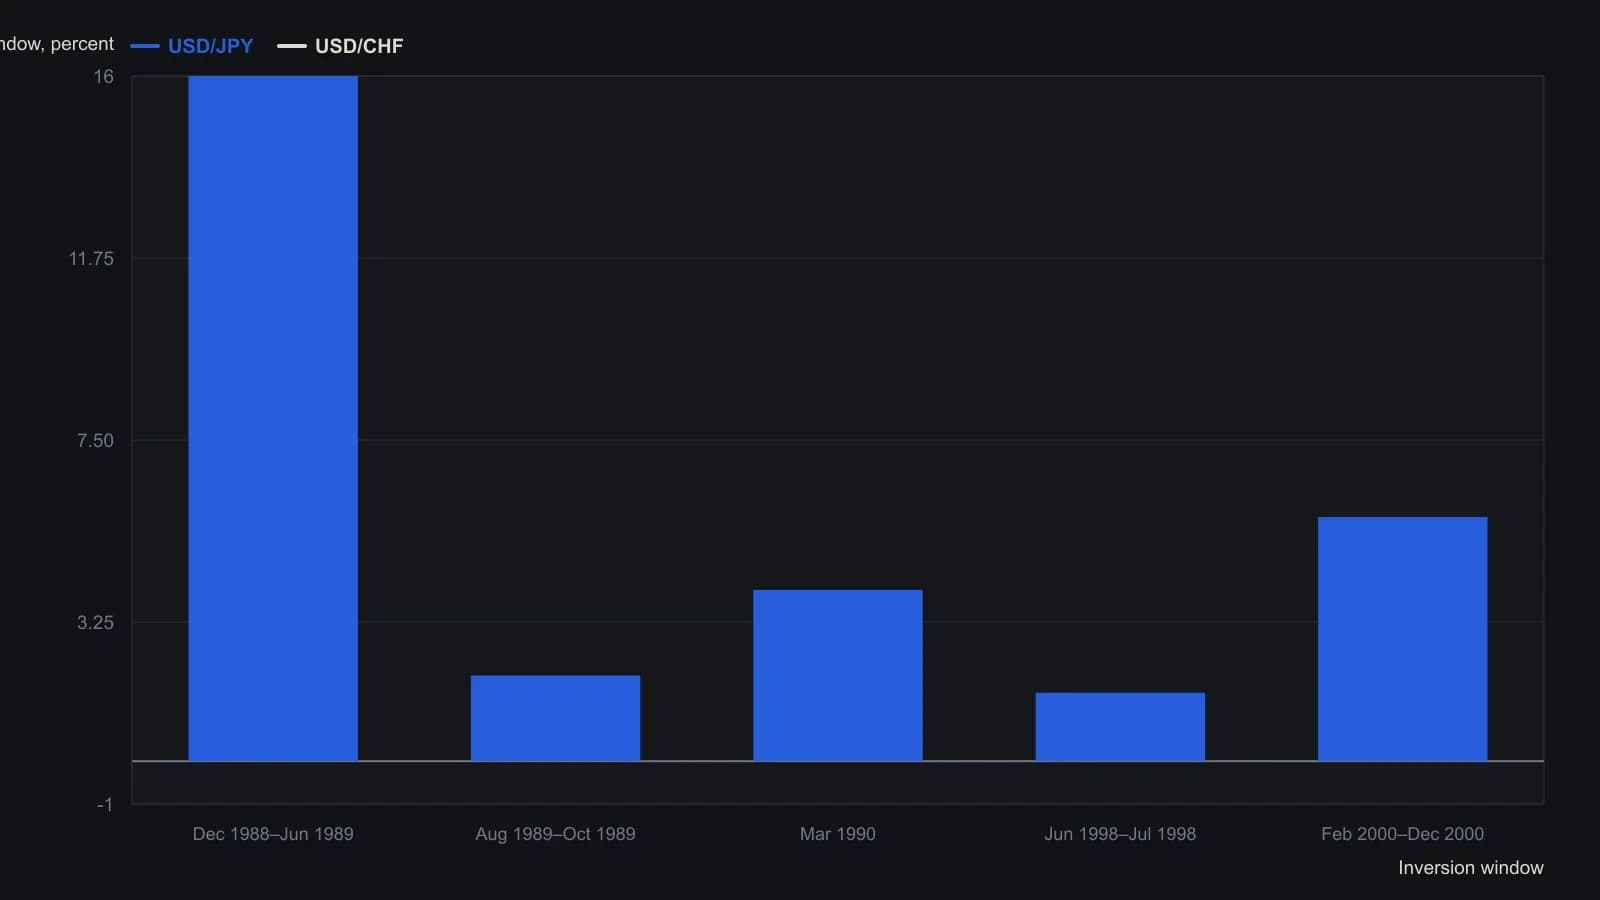
Источник приводит только эти пять эпизодов инверсии по состоянию на текст начала 2006 года и сообщает доходности за окна, а не спот-уровни от начала до конца.
Все разборы дорожки · 41 разбор
- 1989Оценка объёма площадок как сигнала спекулятивной широты
- 1991Ценово-взвешенная средняя из тридцати бумаг как учебный класс сезонного режима
- 1991Ранжированные полугодовые изменения ставок как фильтр сигнала по акциям
- 1991Демографическая волна как оверлей рыночного режима
- 1994Сезонные режимы диапазона как контекстный оверлей для фьючерсов
- 1996Оценка партийных президентских сроков как режимов рынка акций
- 1996Доминирующий цикл — это базовая линия, а не перепечатка
- 1996Сезонность и режимы цикла президентских выборов
- 1997Наслоение календарных режимов вокруг выборных лет
- 1997Календарная сезонность как проверяемая торговая процедура
- 1997Задержка лунной фазы как проверяемый сезонный режим
- 1998Построение сезонной системы без подгонки под историю
- 1999Жизненный цикл толпы как карта рыночного режима
- 2001Режимно-зависимый тайминг циклов после четырёхлетних и сезонных минимумов
- 2002Кейс 2002 года: сезонный отбор, который начинается с режима
- 2002Сезонные окна и правила доминантного цикла
- 2002Пятидесятичетырёхлетний цикл оптовых цен как карта режимов инфляции–дефляции
- 2004Правило чемпионской конференции как кейс годового режима
- 2004Сезонность года выборов как контекст торгового режима
- 2006Инверсия two-ten как межрыночный фильтр режима
- 2006Сезонное окно удержания от промежуточных выборов до президентских
- 2008Двухслойные режимы рынка акций на основе сезонности и ценовой истории
- 2008Сезонные фьючерсы как фильтр режима, а не календарное правило
- 2008Повторная проверка сезонных правил при смене режимов
- 2010Ступенчатые календари кукурузы и пшеницы как доллар-нейтральные сезонные спреды
- 2011Назовите трендовый режим S&P 500 до использования недельной и месячной сезонности
- 2012Сезонные окна, которые ждут подтверждения
- 2013Ротация pair-sleeve как двухсостоятельный секторный regime-switch
- 2013Лунная фаза как сезонный оверлей на подразумеваемую волатильность
- 2013Сезонные максимумы сои в пятилетнем режиме переходящих запасов
- 2014Налоговая фиксация убытков в конце года как сезонный режим
- 2017Оверлеи календарных окон, которые глушат механические сигналы без переписывания системы
- 2017Учебный кейс четырёхлетнего цикла и объёма по секулярному медвежьему рынку
- 2017Рассматривайте оценочный климат как климат, а экстремумы implied-volatility — как погоду
- 2019Сезонная глубина против отслеживания при определении размера фьючерсной позиции
- 2019Совмещение циклических прогнозов с сезонными режимами
- 2019Гейты хит-рейта для оценки сезонного режима
- 2019Июль–октябрь как сезонное окно, а не повод владеть бумагой
- 2020Чек-лист рецессионного режима по valuation stretch и кривой доходности
- 2020Рассматривайте сезонную идею как процедуру удержания «держать или ждать»
- 2020Одна позиция как рукав на карте сезонных режимов