1997выпуск C041-8
Календарная сезонность как проверяемая торговая процедура
Архивные заметки определяют сезонность как календарно привязанную повторяемость и превращают это определение в исследование дат от открытия до закрытия. Затем те же заметки спрашивают, можно ли применить запаздывающее трендовое правило к сезонному ряду со сдвигом вперёд вместо сырых цен.
- Сезонность здесь определяется как календарно привязанная повторяемость, включая даты-годовщины, а не как любой цикл или погодный паттерн.
- Исследование внутридневных дат суммирует исходы от открытия до закрытия на ту же дату в окне ретроспективы, затем по проценту попаданий и среднему изменению решает, открывать лонг, шорт или остаться вне рынка.
- Оценка на закрытии дня применяет запаздывающее пересечение скользящих средних к сезонному ряду со сдвигом вперёд и ожидается полезной только там, где сезонные тренды содержательны.
- Простые сезонные процедуры — это шаблоны, которые нужно дополнять контролем риска и позже сочетать с другими типами правил, а не готовые конструкции механической торговой системы.
Что здесь означает сезонность
Сезонность здесь определяется как календарно привязанная повторяемость. Даты-годовщины включены. Прочие циклы и погодные паттерны в этом рабочем процессе сезонностью не считаются.
Это узкое определение удерживает исследование на календаре, поэтому данную дату можно сравнить с предыдущими появлениями той же даты.
Исследование дат от открытия до закрытия
Исследование внутридневных дат суммирует исходы от открытия до закрытия на ту же календарную дату в многолетнем окне ретроспективы. Процент попаданий и среднее изменение затем решают, открывать лонг, шорт или остаться вне рынка.
Десятилетнее окно — это разобранный пример подсчёта этих предыдущих появлений до размещения ордера от открытия до закрытия. Поэтому дневное решение — одно из трёх действий: торговать в лонг, торговать в шорт или остаться вне рынка.
Запаздывающее правило на сдвинутой сезонной траектории
Оценка на закрытии дня спрашивает, можно ли применить запаздывающее пересечение скользящих средних к сезонному ряду со сдвигом вперёд вместо сырых цен. Сезонный ряд со сдвигом вперёд — это построенная сезонная траектория, продвинутая на несколько дней вперёд, чтобы трендовое правило могло сработать без обычного запаздывания.
Ожидается, что эта конструкция работает только в той мере, в какой у торгуемого рынка есть содержательные сезонные тренды.
То же исследование на сегодня, позже или раньше
Вспомогательная функция принимает на вход смещение и окно ретроспективы. Смещение — это сдвиг даты, который смотрит на сегодня, будущую дату или прошлую дату при построении сезонного ряда. Поэтому то же исследование дат можно направить более чем на одну календарную точку, не меняя его логику.
Сезонная накопленная сумма S&P 500, Nov 1995–Nov 1996
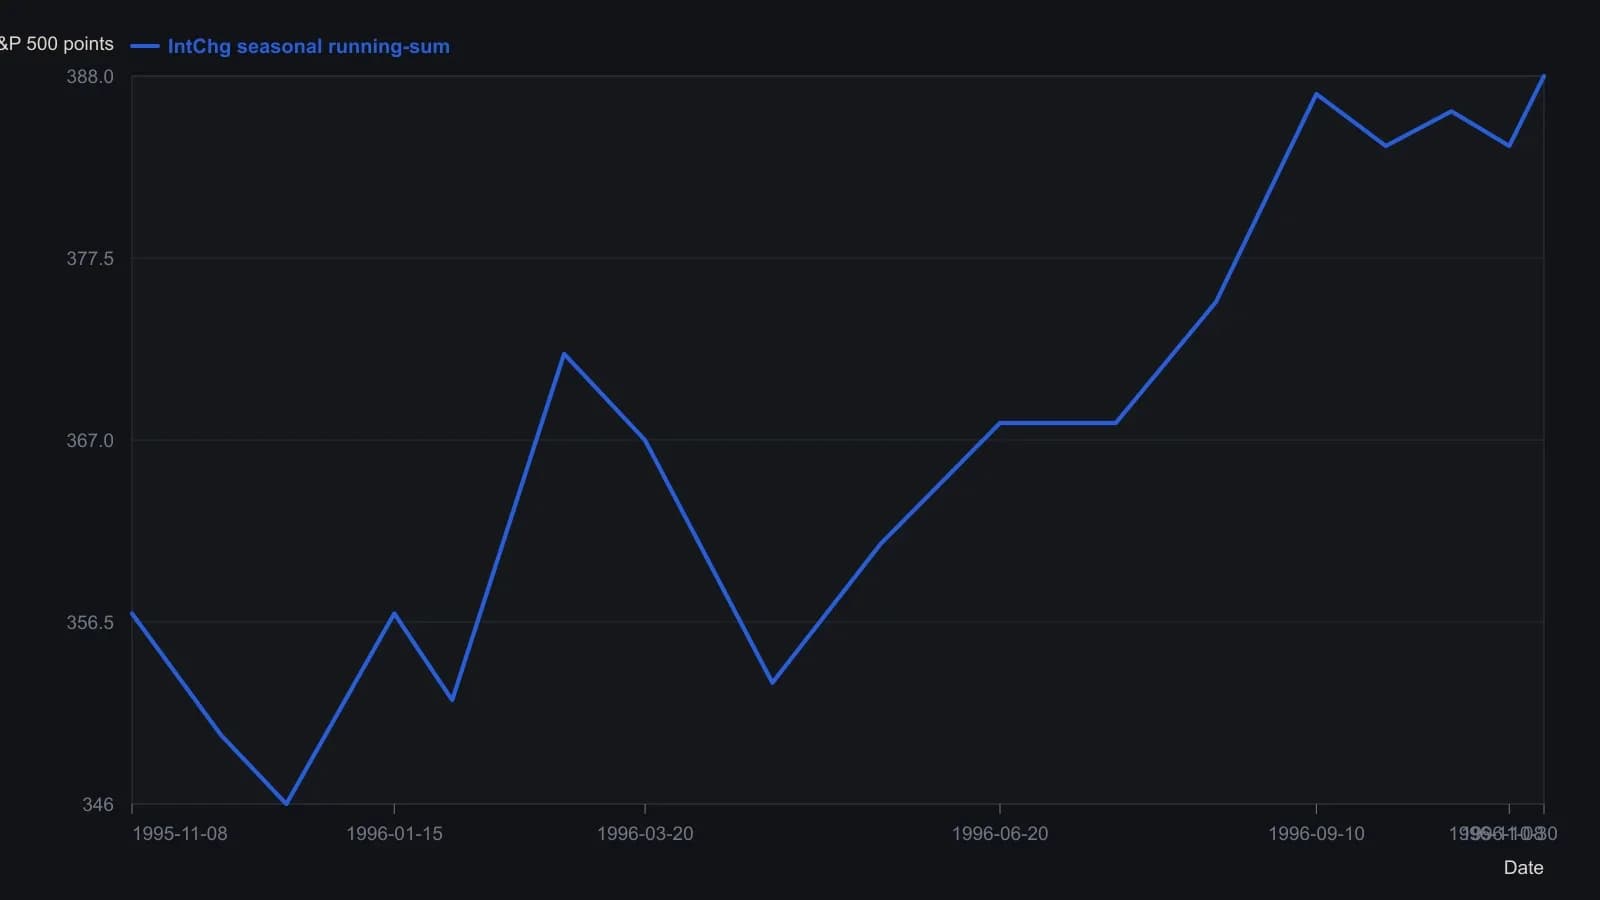
Панель выводит IntChg и 5-барную скользящую среднюю (в исходном коде зафиксированы Disp=8, Wind=3, MaPer=5). На журнальном разрешении две кривые большую часть года накладываются друг на друга, поэтому оцифрован только видимый сезонный уровень. На распечатке пара помечена значениями 388.04 и 386.85 на 11/08/96.
Шаблоны, а не готовые системы
Простые сезонные процедуры можно дополнить контролем риска, стопами, повторным входом и фильтрами, прежде чем считать их готовыми системами. Сезонные правила заданы как последующие шаблоны для генетического поиска, который сочетал бы их с другими типами правил. Следующее исследование отведено несезонным повторяющимся циклам.
Все разборы дорожки · 41 разбор
- 1989Оценка объёма площадок как сигнала спекулятивной широты
- 1991Ценово-взвешенная средняя из тридцати бумаг как учебный класс сезонного режима
- 1991Ранжированные полугодовые изменения ставок как фильтр сигнала по акциям
- 1991Демографическая волна как оверлей рыночного режима
- 1994Сезонные режимы диапазона как контекстный оверлей для фьючерсов
- 1996Оценка партийных президентских сроков как режимов рынка акций
- 1996Доминирующий цикл — это базовая линия, а не перепечатка
- 1996Сезонность и режимы цикла президентских выборов
- 1997Наслоение календарных режимов вокруг выборных лет
- 1997Календарная сезонность как проверяемая торговая процедура
- 1997Задержка лунной фазы как проверяемый сезонный режим
- 1998Построение сезонной системы без подгонки под историю
- 1999Жизненный цикл толпы как карта рыночного режима
- 2001Режимно-зависимый тайминг циклов после четырёхлетних и сезонных минимумов
- 2002Кейс 2002 года: сезонный отбор, который начинается с режима
- 2002Сезонные окна и правила доминантного цикла
- 2002Пятидесятичетырёхлетний цикл оптовых цен как карта режимов инфляции–дефляции
- 2004Правило чемпионской конференции как кейс годового режима
- 2004Сезонность года выборов как контекст торгового режима
- 2006Инверсия two-ten как межрыночный фильтр режима
- 2006Сезонное окно удержания от промежуточных выборов до президентских
- 2008Двухслойные режимы рынка акций на основе сезонности и ценовой истории
- 2008Сезонные фьючерсы как фильтр режима, а не календарное правило
- 2008Повторная проверка сезонных правил при смене режимов
- 2010Ступенчатые календари кукурузы и пшеницы как доллар-нейтральные сезонные спреды
- 2011Назовите трендовый режим S&P 500 до использования недельной и месячной сезонности
- 2012Сезонные окна, которые ждут подтверждения
- 2013Ротация pair-sleeve как двухсостоятельный секторный regime-switch
- 2013Лунная фаза как сезонный оверлей на подразумеваемую волатильность
- 2013Сезонные максимумы сои в пятилетнем режиме переходящих запасов
- 2014Налоговая фиксация убытков в конце года как сезонный режим
- 2017Оверлеи календарных окон, которые глушат механические сигналы без переписывания системы
- 2017Учебный кейс четырёхлетнего цикла и объёма по секулярному медвежьему рынку
- 2017Рассматривайте оценочный климат как климат, а экстремумы implied-volatility — как погоду
- 2019Сезонная глубина против отслеживания при определении размера фьючерсной позиции
- 2019Совмещение циклических прогнозов с сезонными режимами
- 2019Гейты хит-рейта для оценки сезонного режима
- 2019Июль–октябрь как сезонное окно, а не повод владеть бумагой
- 2020Чек-лист рецессионного режима по valuation stretch и кривой доходности
- 2020Рассматривайте сезонную идею как процедуру удержания «держать или ждать»
- 2020Одна позиция как рукав на карте сезонных режимов