2011выпуск C1034-39
Назовите трендовый режим S&P 500 до использования недельной и месячной сезонности
Исторический рабочий процесс на S&P 500 определял календарные преимущества длинной стороны только после того, как 200-дневная простая скользящая средняя обозначала режим. Редакторская позиция: недельный и месячный Seasonality analysis затем относится к Seasonal trading как правило воздержания, а не как самостоятельные часы тайминга.
- День считался имеющим преимущество длинной стороны только если он закрывался выше более чем в 53.4 процентах случаев или показывал коэффициент прибыль/риск лучше 1.01 относительно базовой линии S&P 500 за February 2001 to February 2011.
- 200-дневная простая скользящая средняя обозначала закрытия как бычьи или медвежьи до применения статистики по дням недели или дням месяца.
- Когда индекс закрывался ниже этой средней, ни один день недели не проходил тест преимущества длинной стороны; сезонность торгового дня месяца на активных сессиях представлялась как большее преимущество, чем паттерны дней недели, после применения того же фильтра.
- Сезонность дней недели может смещаться от десятилетия к десятилетию, поэтому источник рекомендовал периодический пересчёт, а не считать любую таблицу постоянной.
Календарное преимущество было заданным тестом
Исторический рабочий процесс Seasonal trading на S&P 500 считал день имеющим преимущество длинной стороны только если он закрывался выше более чем в 53.4 процентах случаев или показывал коэффициент прибыль/риск лучше 1.01 относительно базовой линии February 2001 to February 2011.
Редакторская позиция: эти календарные слоты следует читать только после того, как назван трендовый режим. Seasonality analysis затем ранжирует дни недели и дни месяца как разрешение или воздержание, а не как часы, которые торгуют сами по себе.
Нефильтрованные дни недели не были итоговой таблицей
В нефильтрованной выборке дней недели 2001 to 2011 среда показала самую сильную комбинацию частоты растущих дней и коэффициента прибыль/риск 1.15. Понедельник и пятница были единственными днями недели с неблагоприятными коэффициентами прибыль/риск длинной стороны.
Это нефильтрованное ранжирование не было процедурой. 200-дневная простая скользящая средняя использовалась как фильтр режима. Закрытия выше неё обозначались как бычьи, а закрытия ниже — как медвежьи до применения статистики по дням недели или дням месяца.
Те же дни недели переворачивались вместе с режимом
Когда S&P 500 закрывался выше своей 200-дневной средней, понедельник и среда оба показали доли восходящих движений выше 60 процентов, а коэффициент прибыль/риск понедельника превысил 2 to 1.
Когда S&P 500 закрывался ниже своей 200-дневной средней, ни один день недели не проходил тест преимущества длинной стороны. Понедельник вместо этого описывался как кандидат короткой стороны примерно с 59 процентами успешности и коэффициентом прибыль/риск около 1.6 to 1.
Доля закрытий вверх S&P 500 по дням недели в режимах 200-дневной SMA
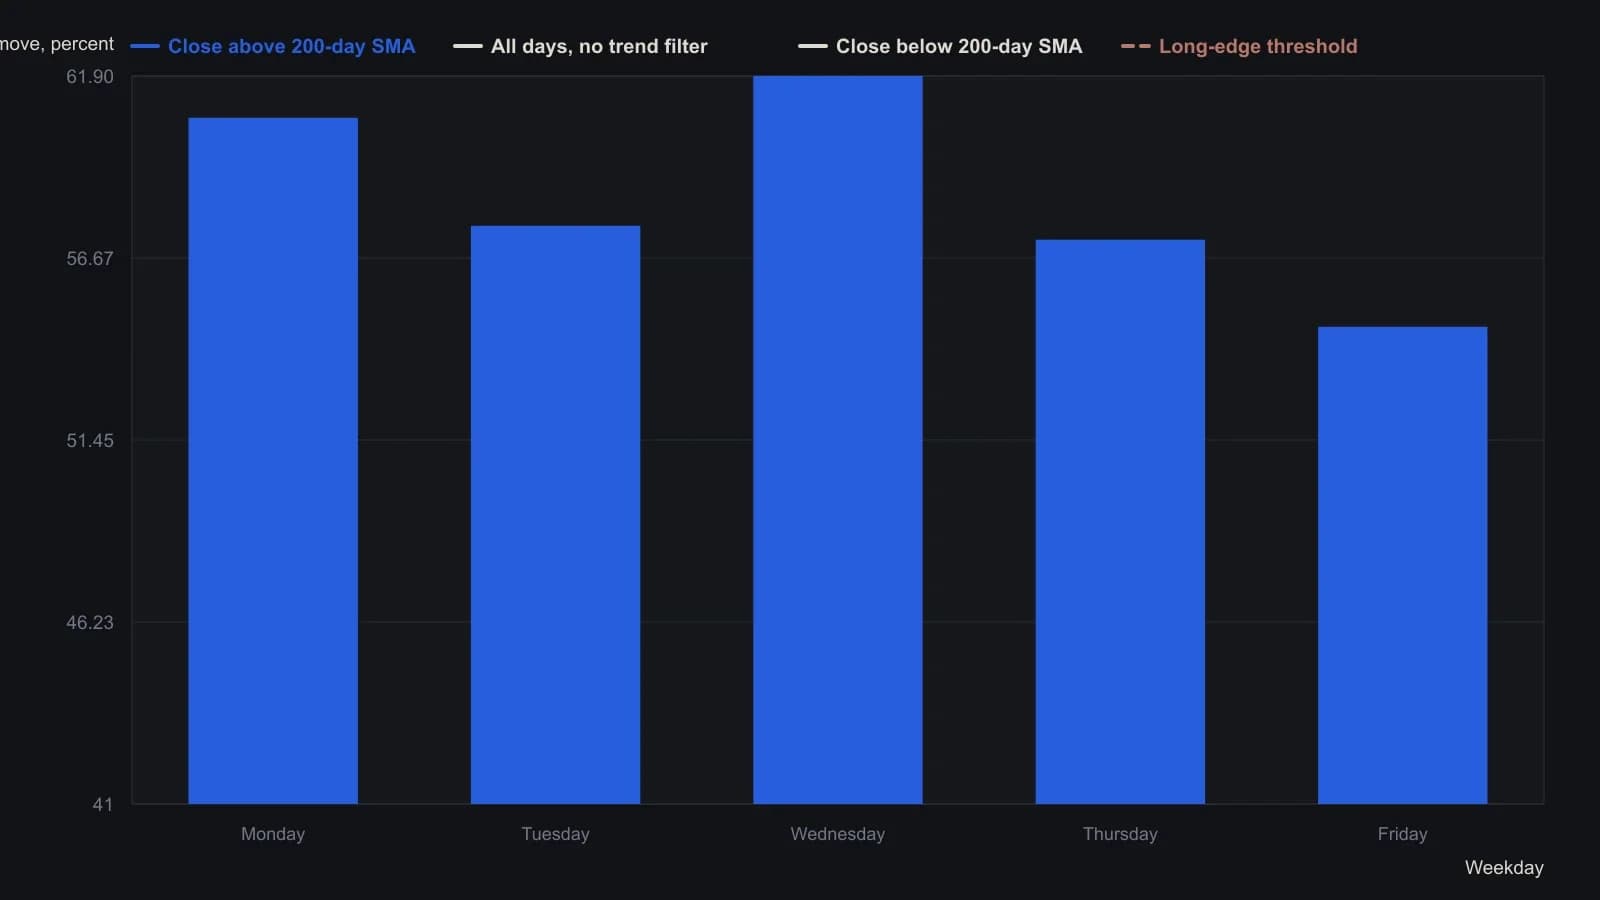
День засчитывался как преимущество длинной стороны только если он закрывался ростом более чем в 53.4 процента случаев или имел соотношение прибыль/риск выше 1.01, измеренное относительно среднего дня без фильтрации в том же окне. Движения считаются от закрытия к закрытию. Авторы отмечали, что ранги дней недели смещаются от десятилетия к десятилетию, поэтому разбиение 2001–2011 — историческая процедура, а не постоянный календарь.
Таблицы дней месяца использовали тот же фильтр как тай-брейкер
Сезонность торгового дня месяца определялась только на активных сессиях, исключая выходные и праздники. В сочетании с тем же трендовым фильтром она представлялась как большее преимущество, чем паттерны дней недели.
Процедура использовала сезонность как тай-брейкер. Таблицы бычьего режима применялись, когда цена была выше 200-дневной средней, таблицы медвежьего режима — когда ниже, и нефильтрованные таблицы — когда тренд оценивался как нейтральный.
Паттерны дней недели не считались постоянными
Источник указывал, что сезонность дней недели может смещаться от десятилетия к десятилетию, ссылаясь на более сильный вторник в 1980s и early 1990s и более медвежьи эпизоды четверга. Он рекомендовал периодический пересчёт, а не считать любую таблицу постоянной.
Редакторская позиция: Seasonal trading — единственная проверяемая процедура здесь. Moving average называет режим, Seasonality analysis ранжирует календарные слоты, а обычный результат часто состоит в том, чтобы оставаться в стороне.
Все разборы дорожки · 41 разбор
- 1989Оценка объёма площадок как сигнала спекулятивной широты
- 1991Ценово-взвешенная средняя из тридцати бумаг как учебный класс сезонного режима
- 1991Ранжированные полугодовые изменения ставок как фильтр сигнала по акциям
- 1991Демографическая волна как оверлей рыночного режима
- 1994Сезонные режимы диапазона как контекстный оверлей для фьючерсов
- 1996Оценка партийных президентских сроков как режимов рынка акций
- 1996Доминирующий цикл — это базовая линия, а не перепечатка
- 1996Сезонность и режимы цикла президентских выборов
- 1997Наслоение календарных режимов вокруг выборных лет
- 1997Календарная сезонность как проверяемая торговая процедура
- 1997Задержка лунной фазы как проверяемый сезонный режим
- 1998Построение сезонной системы без подгонки под историю
- 1999Жизненный цикл толпы как карта рыночного режима
- 2001Режимно-зависимый тайминг циклов после четырёхлетних и сезонных минимумов
- 2002Кейс 2002 года: сезонный отбор, который начинается с режима
- 2002Сезонные окна и правила доминантного цикла
- 2002Пятидесятичетырёхлетний цикл оптовых цен как карта режимов инфляции–дефляции
- 2004Правило чемпионской конференции как кейс годового режима
- 2004Сезонность года выборов как контекст торгового режима
- 2006Инверсия two-ten как межрыночный фильтр режима
- 2006Сезонное окно удержания от промежуточных выборов до президентских
- 2008Двухслойные режимы рынка акций на основе сезонности и ценовой истории
- 2008Сезонные фьючерсы как фильтр режима, а не календарное правило
- 2008Повторная проверка сезонных правил при смене режимов
- 2010Ступенчатые календари кукурузы и пшеницы как доллар-нейтральные сезонные спреды
- 2011Назовите трендовый режим S&P 500 до использования недельной и месячной сезонности
- 2012Сезонные окна, которые ждут подтверждения
- 2013Ротация pair-sleeve как двухсостоятельный секторный regime-switch
- 2013Лунная фаза как сезонный оверлей на подразумеваемую волатильность
- 2013Сезонные максимумы сои в пятилетнем режиме переходящих запасов
- 2014Налоговая фиксация убытков в конце года как сезонный режим
- 2017Оверлеи календарных окон, которые глушат механические сигналы без переписывания системы
- 2017Учебный кейс четырёхлетнего цикла и объёма по секулярному медвежьему рынку
- 2017Рассматривайте оценочный климат как климат, а экстремумы implied-volatility — как погоду
- 2019Сезонная глубина против отслеживания при определении размера фьючерсной позиции
- 2019Совмещение циклических прогнозов с сезонными режимами
- 2019Гейты хит-рейта для оценки сезонного режима
- 2019Июль–октябрь как сезонное окно, а не повод владеть бумагой
- 2020Чек-лист рецессионного режима по valuation stretch и кривой доходности
- 2020Рассматривайте сезонную идею как процедуру удержания «держать или ждать»
- 2020Одна позиция как рукав на карте сезонных режимов