2019выпуск C0920-23
Гейты хит-рейта для оценки сезонного режима
Сезонная карта на среднегодовых значениях может поставить месяц на место сезонного максимума, если его тянут несколько выдающихся лет. Частота положительной доходности, скользящее четырёхлетнее окно и гейт согласованности превращают эту карту в режимный оверлей, который может оставаться во флэте.
- Сезонная карта на среднегодовых значениях может поставить месяц на место сезонного максимума, если его тянут несколько выдающихся лет, даже если в большинстве остальных лет этот месяц обычный.
- Частота положительной доходности считает только то, был ли месяц выше нуля, и по этому счёту судят, устойчивы ли сезонный пик или дно.
- Скользящее четырёхлетнее окно и гейт согласованности допускают сезонное воздержание, когда карта слишком сглажена, чтобы показать один надёжно сильный месяц и один надёжно слабый.
- Поскольку правила частоты не следуют логике тренда или моментума, они подаются как диверсификационный рукав, а не как замена этих подходов.
Что измеряет сезонная карта на среднегодовых значениях
Сезонная карта на среднегодовых значениях строится так: цену каждого месяца нормируют на среднее этого года, вычитают единицу, затем усредняют эти нормированные значения по годам в разрезе календарного месяца. Карта — это календарный профиль того, как каждый месяц располагается относительно среднегодовой цены.
Месяц может занять место сезонного максимума по средней доходности, потому что его тянут несколько выдающихся лет, даже если в большинстве остальных лет этот месяц обычный. Средний размер и регулярность от года к году — разные вопросы.
Частота положительной доходности
Подсчёт того, как часто доходность месяца просто положительна, независимо от размера, используется, чтобы судить, устойчивы ли сезонный пик или дно. Эта доля и есть частота положительной доходности.
В иллюстрации частоты по кукурузе февраль, март и апрель каждый показывают 80-процентную вероятность положительной месячной доходности против 10 процентов в октябре. Иллюстрация частоты по акциям авиакомпаний на 13 годах, начиная с 2006, остаётся в полосе 40–60 процентов и поэтому даёт меньше календарной убеждённости, чем пример с фьючерсами.
Частота положительной месячной доходности кукурузы
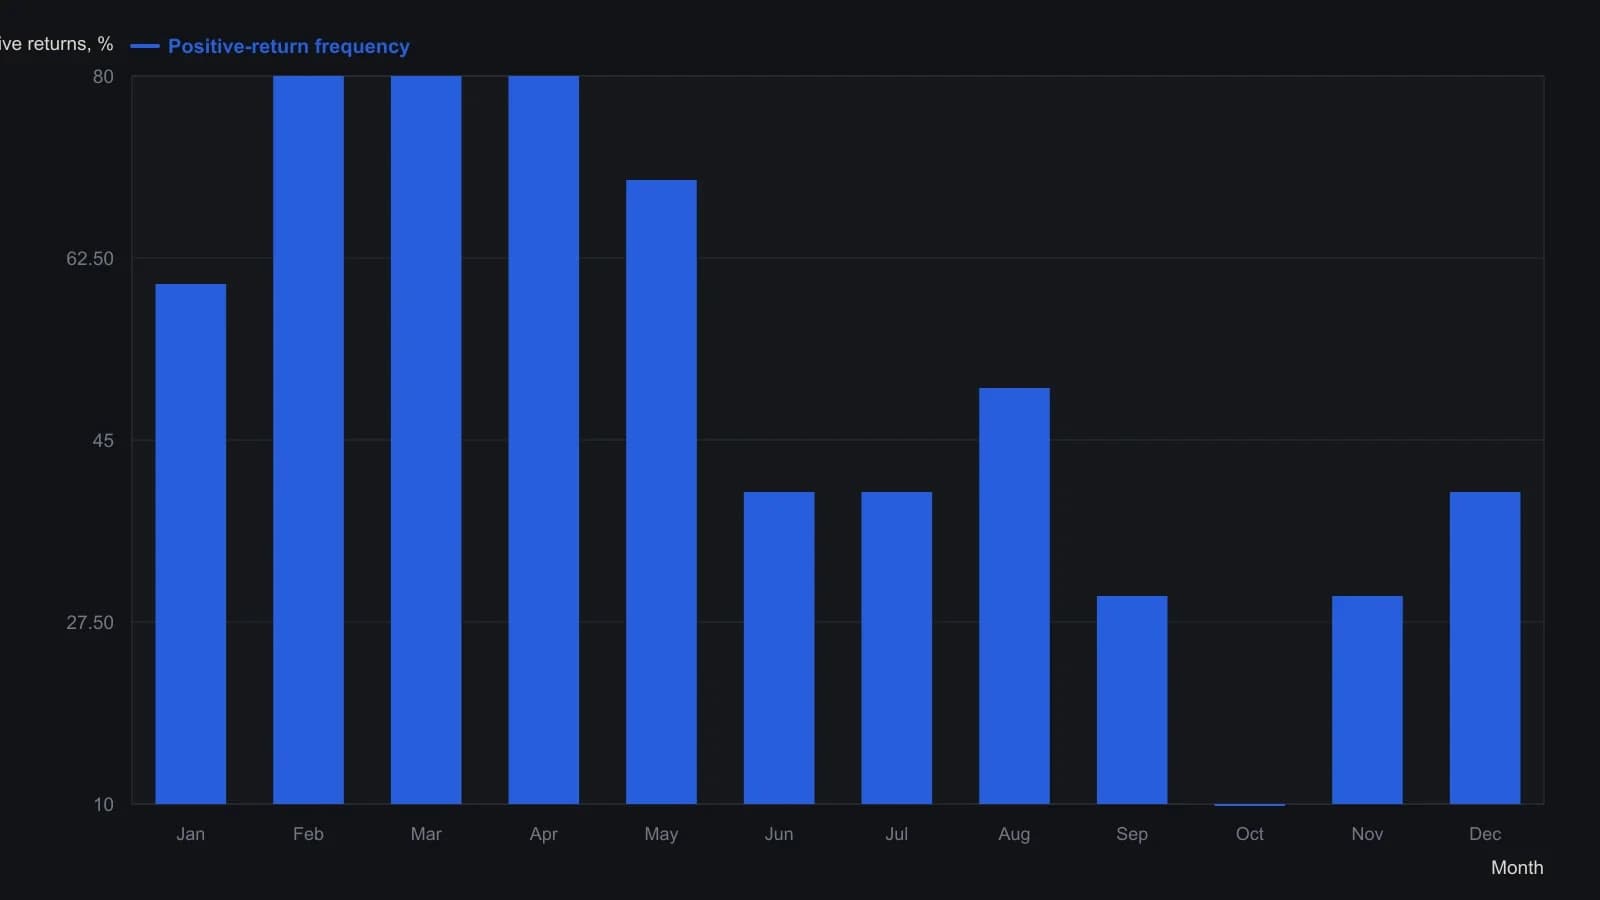
Цена каждого месяца делится на среднее за тот же год, затем вычитается 1. Частота учитывает только знак этого остатка, а не его величину. Окно 2009–2018 — это десятилетие, показанное в таблице.
Скользящее четырёхлетнее окно и гейт согласованности
Механический оверлей усредняет частоту положительной доходности каждого месяца за предыдущие четыре года. Это скользящее четырёхлетнее окно пересчитывает месячные хит-рейты, чтобы сезонная карта могла меняться, когда недавние годы сменяют более старые.
Если два месяца делят экстремум, оверлей берёт более поздний календарный месяц. Он требует максимум не ниже 75 процентов и минимум не выше 25 процентов, прежде чем любая сделка будет разрешена. Эта пара порогов хит-рейта и есть гейт согласованности.
Если скользящая карта частоты слишком сглажена, чтобы пройти гейт согласованности, позиция — сезонное воздержание: оставаться во флэте.
Календарный порядок концов месяца
Если месяц с высокой частотой наступает первым, правило шортит на конец этого месяца и закрывает шорт на конец месяца с низкой частотой. Если месяц с низкой частотой наступает первым, оно покупает на конец этого месяца и выходит на конец месяца с высокой частотой. Направление и срок удержания следуют календарному порядку концов месяца: какой экстремальный месяц приходит первым в году.
Подвижные календарные профили акций
Сезонность акций рассматривается как подвижная, потому что календари покупок, межсезонные скидки на поездки и круглогодичная розница могут сдвигать момент появления месячных максимумов и минимумов. Тот же набор правил проверяется на товарных фьючерсах и на узкой группе акций авиакомпаний, застройщиков жилья и крупных гостиничных сетей.
Фонд широкого рынка используется, чтобы показать: устойчивый восходящий дрейф может выглядеть как сезонное преимущество, если не разбирать отдельные сделки.
Диверсификационный рукав
Поскольку правила частоты не следуют логике тренда или моментума, они подаются как диверсификационный рукав, а не как замена этих подходов. В этой рамке карта хит-рейта — режимный оверлей: контекст состояния рынка, а не прогноз величины доходности.
Все разборы дорожки · 41 разбор
- 1989Оценка объёма площадок как сигнала спекулятивной широты
- 1991Ценово-взвешенная средняя из тридцати бумаг как учебный класс сезонного режима
- 1991Ранжированные полугодовые изменения ставок как фильтр сигнала по акциям
- 1991Демографическая волна как оверлей рыночного режима
- 1994Сезонные режимы диапазона как контекстный оверлей для фьючерсов
- 1996Оценка партийных президентских сроков как режимов рынка акций
- 1996Доминирующий цикл — это базовая линия, а не перепечатка
- 1996Сезонность и режимы цикла президентских выборов
- 1997Наслоение календарных режимов вокруг выборных лет
- 1997Календарная сезонность как проверяемая торговая процедура
- 1997Задержка лунной фазы как проверяемый сезонный режим
- 1998Построение сезонной системы без подгонки под историю
- 1999Жизненный цикл толпы как карта рыночного режима
- 2001Режимно-зависимый тайминг циклов после четырёхлетних и сезонных минимумов
- 2002Кейс 2002 года: сезонный отбор, который начинается с режима
- 2002Сезонные окна и правила доминантного цикла
- 2002Пятидесятичетырёхлетний цикл оптовых цен как карта режимов инфляции–дефляции
- 2004Правило чемпионской конференции как кейс годового режима
- 2004Сезонность года выборов как контекст торгового режима
- 2006Инверсия two-ten как межрыночный фильтр режима
- 2006Сезонное окно удержания от промежуточных выборов до президентских
- 2008Двухслойные режимы рынка акций на основе сезонности и ценовой истории
- 2008Сезонные фьючерсы как фильтр режима, а не календарное правило
- 2008Повторная проверка сезонных правил при смене режимов
- 2010Ступенчатые календари кукурузы и пшеницы как доллар-нейтральные сезонные спреды
- 2011Назовите трендовый режим S&P 500 до использования недельной и месячной сезонности
- 2012Сезонные окна, которые ждут подтверждения
- 2013Ротация pair-sleeve как двухсостоятельный секторный regime-switch
- 2013Лунная фаза как сезонный оверлей на подразумеваемую волатильность
- 2013Сезонные максимумы сои в пятилетнем режиме переходящих запасов
- 2014Налоговая фиксация убытков в конце года как сезонный режим
- 2017Оверлеи календарных окон, которые глушат механические сигналы без переписывания системы
- 2017Учебный кейс четырёхлетнего цикла и объёма по секулярному медвежьему рынку
- 2017Рассматривайте оценочный климат как климат, а экстремумы implied-volatility — как погоду
- 2019Сезонная глубина против отслеживания при определении размера фьючерсной позиции
- 2019Совмещение циклических прогнозов с сезонными режимами
- 2019Гейты хит-рейта для оценки сезонного режима
- 2019Июль–октябрь как сезонное окно, а не повод владеть бумагой
- 2020Чек-лист рецессионного режима по valuation stretch и кривой доходности
- 2020Рассматривайте сезонную идею как процедуру удержания «держать или ждать»
- 2020Одна позиция как рукав на карте сезонных режимов