1994выпуск C111-13
Экстремальные снижения краткосрочных ставок как контекст режима для акций
Трёхшаговая проверка режима помещает одну идею по акциям на межрынок краткосрочных ставок, оценивает это движение ставки относительно исторических аналогов той же длины и спрашивает, является ли смягчение ранней фиксацией или поздним эхом цикла.
- Архив рассматривал движения краткосрочных ставок и цены акций как обратно связанные, с lagged-equity-response на последующих днях, неделях или месяцах, а не в сессию изменения ставки.
- Extremes-threshold отмечал только падающие ставки, а smoothed-yield-path не давал однодневному всплеску определять многодневный экстремум.
- Historical-analog-comparison сопоставлял последующие исходы по акциям после редких снижений доходности с безусловной выборкой на том же горизонте.
- Seasonality-analysis читал каждый флаг внутри rate-cycle-cluster и считал первую фиксацию более информативной, чем поздние повторы.
Проверка режима вокруг одной идеи по акциям
Тезис по акциям может выглядеть завершённым на собственном ценовом ряде и при этом не иметь контекста ставок. Intermarket-analysis читает этот риск по акциям через одновременное движение краткосрочных доходностей, а не только через сам ряд акций.
Архив рассматривал движения краткосрочных ставок и цены акций как обратно связанные. Lagged-equity-response приходил на последующих днях, неделях или месяцах, а не в день изменения ставки. Два канала мотивировали эту обратную связь: движения ставок меняют стоимость финансирования и ожидания прибыли, а также смещают замещение между акциями и долговыми инструментами по мере изменения относительной ожидаемой доходности.
Поместите движение на межрынок
Парными рядами были дневные доходности трёхмесячных казначейских векселей на вторичном рынке и дневные закрытия S&P 500. Когда рынок Treasury был закрыт, предыдущая доходность векселя переносилась вперёд. Изменения по акциям измерялись как неаннуализированные геометрические доходности.
Smoothed-yield-path, короткая экспоненциальная средняя двух недель или меньше, применялась к доходностям векселей до классификации любого экстремума. Архив утверждал, что это скромное сглаживание делало многодневные показания более устойчивыми, чем сырые дневные всплески.
Оцените движение относительно исторических аналогов
Historical-analog-comparison сортирует прошлые окна по тому, насколько редким было изменение ставки, затем сопоставляет последующие исходы по акциям в этих окнах с безусловной выборкой на том же горизонте.
Снижения ставок группировались по нескольким lookback от нескольких сессий до нескольких месяцев. Последующие исходы S&P 500 после самых редких предшествующих снижений доходности табулировались на нескольких прогнозных горизонтах и сравнивались с общевыборочными базовыми линиями для того же рынка.
Удлинение окна изменения ставки описывалось как более надёжное снижение шанса крупного последующего падения акций, чем повышение типичного исхода. Среднее многонедельное изменение было монитором по умолчанию. Более длинное окно формулировалось как компромисс downside-filter.
Спросите, где в цикле находится смягчение
Extremes-threshold — это одностороннее правило хвоста. Оно отмечает изменение ставки только когда снижение находится во внешних 1 процента, 2 процента или 5 процентах исторического распределения снижений. Правило применялось только к падающим ставкам, а не к обоим хвостам.
Seasonality-analysis помещает эпизод экстремума ставки в многонедельный цикл смягчения: является ли он первой фиксацией, повтором в кластере или поздним эхом цикла. На мониторе по умолчанию более широкие хвостовые снижения приходили нечасто и кластерами. Они имели тенденцию появляться на поздней стадии цикла снижения ставок. Этот паттерн — rate-cycle-cluster. Первый флаг считался более информативным, чем поздние повторы.
Расширения, которые сохраняют дизайн аналогов
Предложенные расширения сохраняли тот же дизайн аналогов, но меняли вход: другие точки кривой Treasury или кредитные доходности, скорость изменения ставки, а не только её величину, и вариативность акций после резких повышений ставок, а также после снижений.
Доходности S&P 500 после экстремальных снижений доходности T-bill на 5%
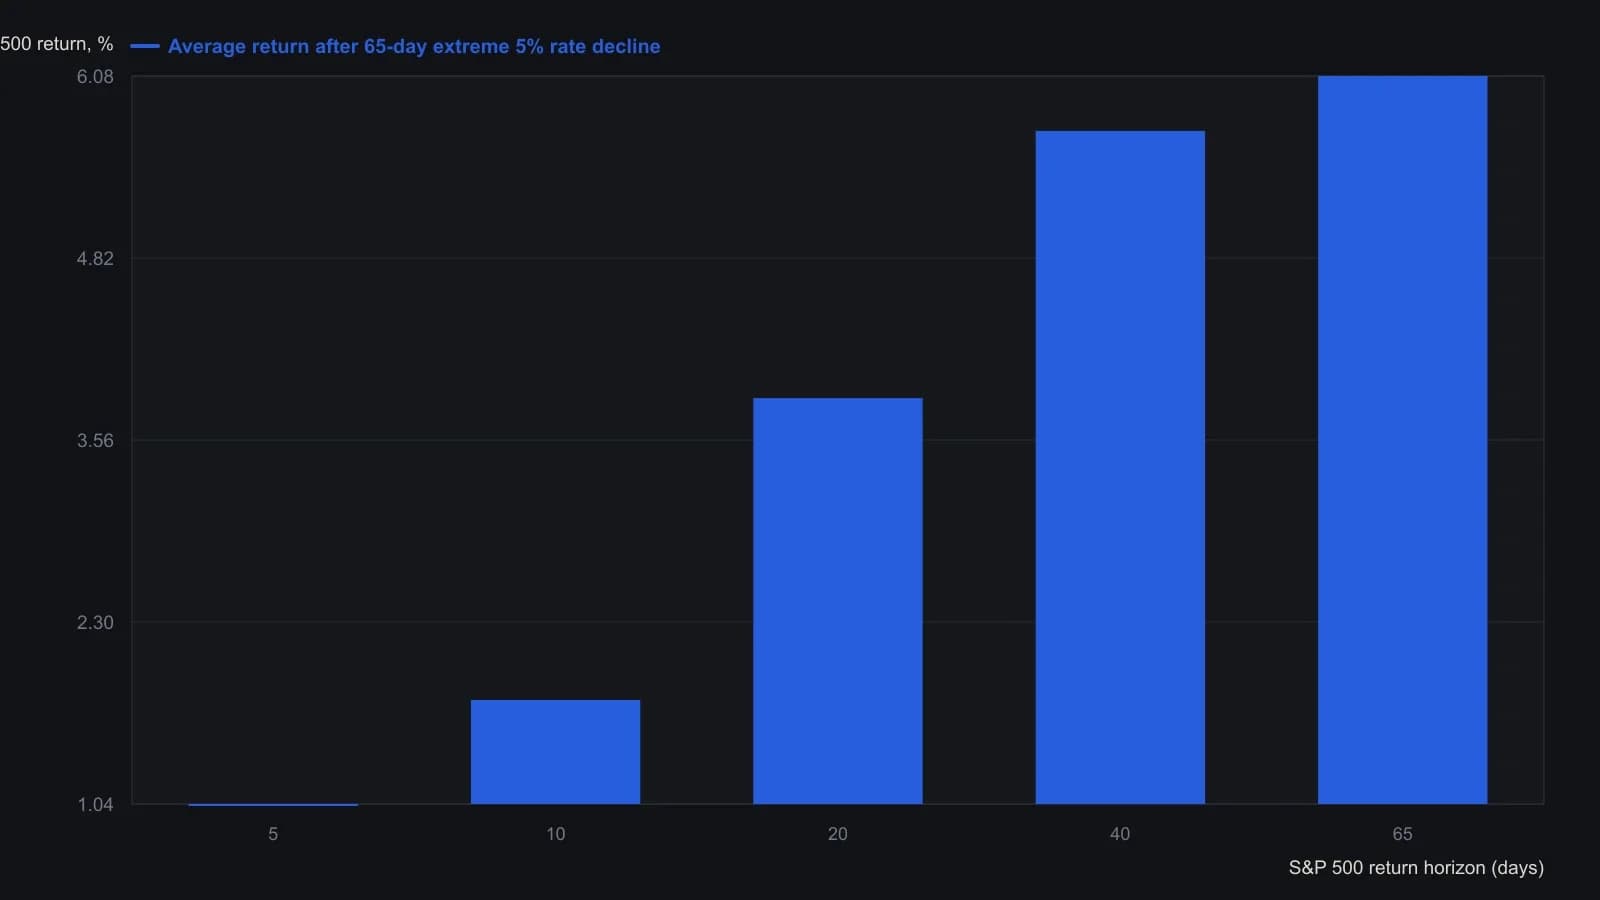
Ряд ставок — дневная доходность трёхмесячных T-bill на вторичном рынке, сглаженная 10-дневной EMA. Доходности акций — геометрические процентные изменения S&P 500, не аннуализированные. Выборка — около 5,000 торговых дней с марта 1974 по 31 December 1993. Требуемое снижение — порог, при котором движение ставки попадает в экстремальные 5% данного lookback.
Все разборы дорожки · 19 разборов
- 1988Страх краха не проходит тест режима депрессии
- 1990Cycle-overlay октября 1987 и loss-trap
- 1990Построение вложенных четырехлетних рыночных циклов
- 1991Оценка квартальных серий доходности с помощью исторических аналогов
- 1992Оценка событий сплита в режимах коррекции и медвежьего рынка
- 1993Относительная сила mining-bullion как режим gold-sleeve
- 1994Двухгоризонтный разбор осциллятора широты рынка
- 1994Экстремальные снижения краткосрочных ставок как контекст режима для акций
- 1997Кластеризованные дни истинного диапазона как метка режима, а не прогноз вершины
- 2001Однонедельный прогноз методом ближайших соседей по паттернам лог-цен
- 2001Построение прогнозов методом ближайших соседей с гейтом фильтра тренда
- 2003Режимный контекст медвежьих ралли эпохи долга
- 2004Тестирование аналога акций и золота 1987 года по степени волны
- 2004Смещающиеся календарные режимы и аналоги электорального цикла
- 2006Выравнивание фаз бума на сахаре с сезонными аналогами
- 2009Консенсус толпы и несработавшие цели как контекст режима
- 2011Рассматривайте долгосрочный chart analog как сценарий режима
- 2012Постройте недельный аналог как датированный объект прогноза
- 2015От нарисованной ценовой фигуры к разбору случая с облаком событий