2014выпуск C1322-24
Номинальный максимум акций неполон, пока не прочитан номинально-реальный спред
Новый максимум индекса — лишь половина значения. Сопоставление месячных закрытий с месячными значениями CPI-U превращает разрыв между нескорректированной траекторией и закрытием с поправкой на инфляцию в межрыночный оверлей. Редакторское прочтение: этот номинально-реальный спред помещает одно движение индекса в режим покупательной способности на горизонте недель и месяцев.
- Номинальный максимум акций — неполное значение, пока месячный CPI-U не нанесён как второй ряд.
- Сопоставление месячных закрытий с CPI-U даёт закрытие с поправкой на инфляцию; разрыв относительно нескорректированного ряда и есть номинально-реальный спред.
- Тот же межрыночный оверлей можно читать более чем в одном режимном окне, включая крах 1929 года и более позднюю попытку исторического максимума.
- Редакторское прочтение: последующее разрешение этого спреда относится к режимному взгляду на горизонте недель и месяцев — насколько цены сдвинулись в терминах покупательной способности.
Неполное значение
В середине сентября 2012 года основные фондовые индексы предпринимали третью с 2000 года попытку обновить исторические максимумы, тогда как повседневные цены — топливо и продовольствие — тоже были на новых максимумах. Одно только значение индекса не говорит, сохранило ли это движение свой размер в терминах покупательной способности. Редакторское прочтение: номинальный максимум остаётся неполным, пока CPI-U не нанесён как второй ряд, а разрыв не прочитан как номинально-реальный спред.
Как строится пересчёт
Фондовый индекс можно пересчитать в терминах покупательной способности, сопоставив месячные закрытия с месячными значениями CPI-U. В разобранном примере этот пересчёт применяется к месячным закрытиям S&P 500 начиная с 1871 года.
Инфляция за период измеряется как изменение последовательных месячных значений CPI, масштабированное на их двухмесячное среднее, затем капитализируется от стартового множителя 1 и применяется к соответствующему закрытию. Так рядом с нескорректированным месячным закрытием появляется закрытие с поправкой на инфляцию, и долларовую траекторию можно сравнить с траекторией покупательной способности.
Месячное закрытие S&P 500 и пересчёт с поправкой на ИПЦ, май 2010–август 2012
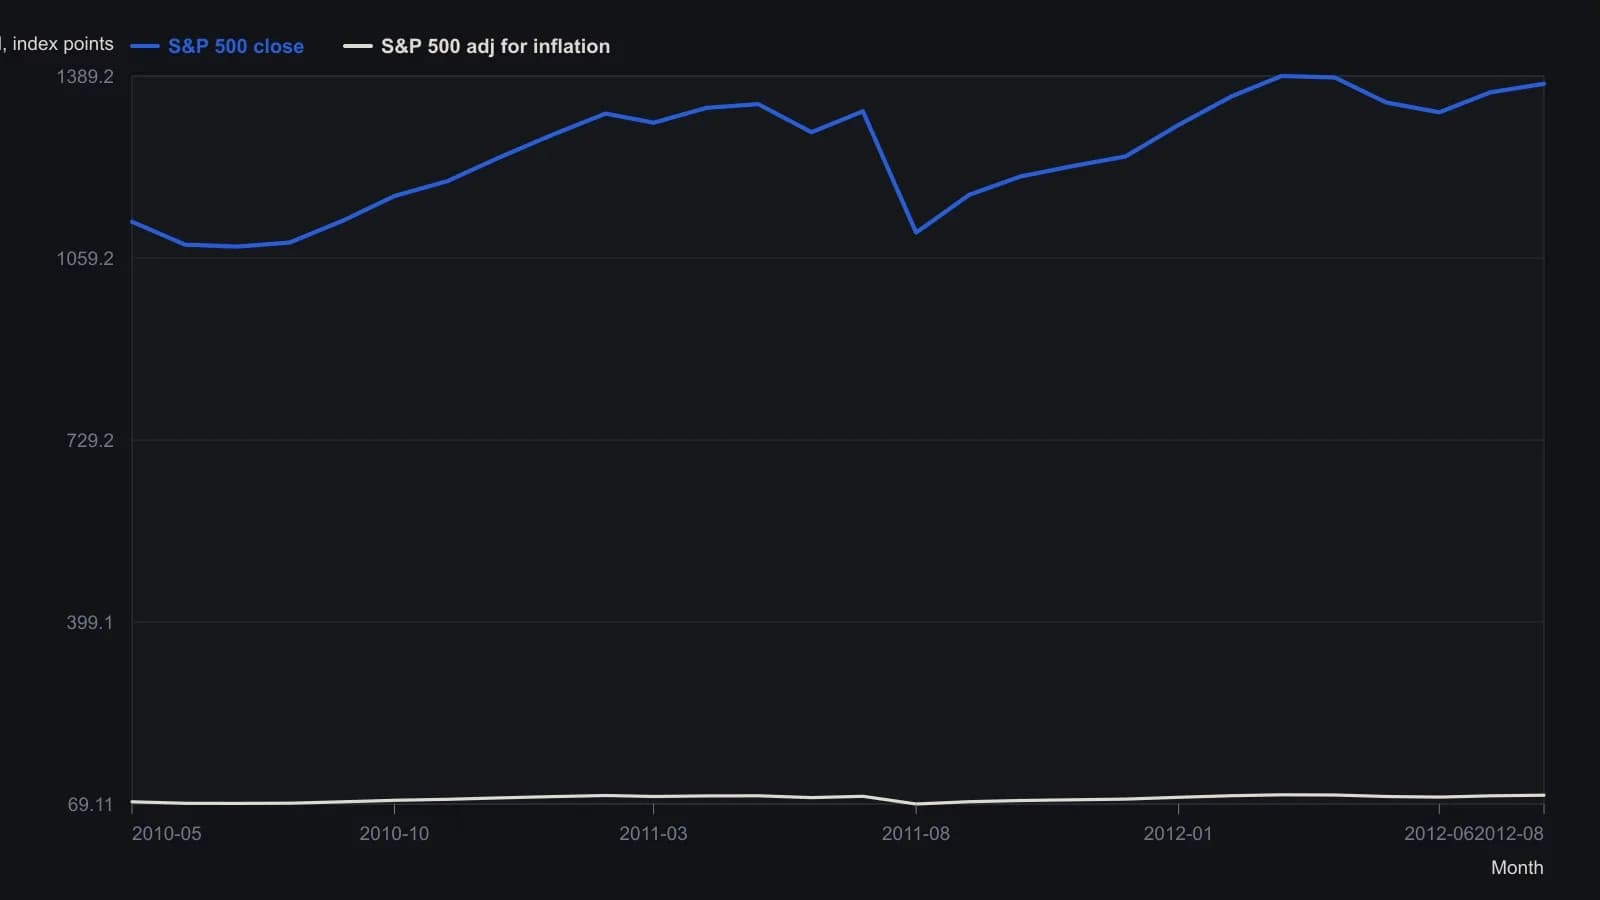
Закрытие с поправкой на инфляцию равно месячному закрытию S&P 500, делённому на накопленный фактор CPI-U, который начинается с 1 в феврале 1871 года. Месячная доходность ИПЦ считается как (CPI_t − CPI_{t−1}) / ((CPI_t + CPI_{t−1}) / 2). Строки сентября–октября 2012 в таблице пустые и опущены.
Два режимных окна
Наложение нескорректированного месячного закрытия и закрытия с поправкой на инфляцию начиная с 1871 года меняет прочтение долгосрочной ценовой траектории. В окне краха 1929 года инфляция двигалась в ногу с динамикой акций как на росте, так и на падении.
В более позднем окне попытки максимума разрыв между номинальным S&P 500 и его аналогом с поправкой на инфляцию расширялся по мере роста цен, показывая, что инфляция уменьшает реальный размер движения. Эти два эпизода — отдельные режимные окна, рассмотренные одним и тем же инфляционным оверлеем.
Спред как режимный контекст
Тот же межрыночный оверлей используется и в эпизоде краха, и в более поздней попытке исторического максимума, поэтому номинально-реальный спред — это кросс-режимный контекст, а не снимок на одну дату. Кейс трактует этот разрыв как спред, чьё последующее разрешение относится к долгосрочному режимному прочтению рынка, включая то, насколько цены сдвинулись в реальном выражении после сентября 2012 года.
Редакторское прочтение: применение этого оверлея на горизонте недель и месяцев нужно, чтобы поместить одно движение индекса в режим покупательной способности, а не считать номинальный максимум законченным утверждением.
Все разборы дорожки · 31 разбор
- 1985Помещение премий биржевых опционов в контекст режима волатильности
- 1988Когда волатильность, а не направление, выбирает опционный спред
- 1988Волатильность с учётом траектории для стоимости репликации опциона
- 1989Опционная премия внутри режима волатильности
- 1990Построение согласованной исторической и подразумеваемой волатильности
- 1991Недельная волатильность close-to-close как фильтр горизонта
- 1995Модифицированная конструкция волатильности для режимов на горизонте недель–месяцев
- 1996Улыбки опционов как критика постоянной волатильности
- 1996Сопоставление короткой и длинной исторической волатильности для контекста режима
- 1998Построение нормализованной многогоризонтной исторической волатильности
- 2001Припаркуйте одну опционную идею внутри режима подразумеваемой и исторической волатильности
- 2002Построение вертикальных спредов внутри сезонных режимов волатильности
- 2002Контекст режима волатильности для опционных стрэддлов
- 2003Построение опционного спреда с проверками режима волатильности
- 2003Трендовые и волатильностные фильтры для выбора опционного спреда
- 2005Построение вертикальных спредов внутри режимов волатильности
- 2006Удвоение подразумеваемой волатильности как сигнал товарного режима
- 2007Разворотный колл по бабочке, когда подразумеваемая волатильность находится рядом с исторической волатильностью
- 2012Оценка бабочки со сломанным крылом внутри режима волатильности и премии
- 2012Построение цены акции с учётом режима через кэрри и премию за риск
- 2012Оверлеи истинного диапазона против контекста изолированного бара
- 2012Построение контекста режима для сделок с опционной премией
- 2013Постройте ранжированный переключатель волатильности до того, как сработает трендовый фильтр
- 2013Совмещение скринингов Relative Strength Index, исторической волатильности и Bollinger %b
- 2014Номинальный максимум акций неполон, пока не прочитан номинально-реальный спред
- 2015Дневной скив имплицитной волатильности как портфельный бенчмарк
- 2015Восстановите шаблон скью волатильности по размеру и наклону
- 2015Оценка концентрированных победителей через волатильность и премии опционов
- 2017Построение опционной книги из подразумеваемой волатильности, исторической волатильности и премии
- 2018Годовая волатильность как фон для опционных сделок короткого горизонта
- 2019Слот ETF низкой волатильности внутри кейса рыночных режимов 2011–2019