1995выпуск C041-14
Модифицированная конструкция волатильности для режимов на горизонте недель–месяцев
Биржевой композит подразумеваемой волатильности можно пересобрать как двухфакторный ряд, который сочетает дороговизну опционной премии с тем, насколько далеко спотовый индекс отстоит от средней среднесрочного горизонта. Полосы длинного горизонта затем располагают этот гибрид как рыночный режим на горизонте недель–месяцев, а не как изолированный всплеск настроений.
- Историческая волатильность — это стандартное отклонение доходностей актива. Подразумеваемая волатильность — это входной параметр, при котором модель ценообразования опционов совпадает с рыночной ценой, и две эти оценки могут различаться.
- Анализ опционных премий отображает биржевой индекс волатильности так, что очень высокие значения означают: входящие в него опционы дороги относительно собственной истории, а очень низкие значения означают, что они дешевы.
- modified-volatility-construction сочетает расстояние спотового индекса от 21-дневной скользящей средней с закрытием индекса волатильности, используя 252 как приблизительное число торговых дней в году.
- standard-deviation-bands вокруг 252-дневной экспоненциальной скользящей средней располагают гибрид как рыночный режим, включая архивные эпизоды, когда исходный индекс оставался низким, а модифицированный ряд сдвигался раньше.
Подразумеваемая и историческая волатильность
Историческая волатильность — это стандартное отклонение доходностей актива, равное квадратному корню из дисперсии доходности. Подразумеваемая волатильность — это входной параметр волатильности, при котором выбранная модель ценообразования опционов совпадает с наблюдаемой рыночной ценой опциона.
Эти две оценки в один и тот же момент могут различаться. Поэтому биржевой композит, построенный из подразумеваемой волатильности, не воспроизводит автоматически одновременную статистическую волатильность.
Биржевой индекс волатильности
Индекс волатильности — это композит подразумеваемых волатильностей восьми околоденежных ближайших и следующих ближайших колл- и пут-опционов на S&P 100, скорректированный на оставшееся время и монежность.
Анализ опционных премий оценивает, дороги или дешевы эти биржевые индексные опционы относительно собственной истории, отображая уровень этого композита. Когда индекс очень высок, опционы, использованные для его расчета, дороги относительно своих исторических цен. Когда индекс очень низок, эти опционы дешевы.
Как вел себя исходный индекс
На описанном историческом окне индекс достигал максимума 150 в 1987 и минимума около 8 в 1993-94. Экстремальные минимумы группировались на 8%–9%, а значения больше 20% описывались как довольно редкие для тогдашнего недавнего периода.
Индекс в целом снижался во время упорядоченных ралли акций и рос во время падений. Более крутые и резкие снижения сопровождались более высокими значениями.
Модифицированный двухфакторный ряд
modified-volatility-construction — это двухфакторный ряд, который сочетает расстояние спотового индекса от выбранной скользящей средней с закрытием индекса волатильности и коэффициентом аннуализации 252 дня. В архивном рабочем процессе спотовый вход — это расстояние закрытия S&P 100 или S&P 500 от 21-дневной скользящей средней, а 252 трактуется как приблизительное число торговых дней в году.
Если спотовый индекс равен своей скользящей средней, конструкция выдает ноль независимо от уровня индекса волатильности. Опционный фактор сам по себе не может сдвинуть гибрид с этого нулевого значения.
Полосы, которые располагают рыночный режим
Модифицированный ряд обрамляется 252-дневной экспоненциальной скользящей средней и standard-deviation-bands на одном, полутора и двух стандартных отклонениях, которые центрируются около нуля. Эти динамические конверты отмечают необычные значения гибрида.
Рыночный режим в этом рабочем процессе — это состояние на горизонте недель–месяцев, описывающее, повышены, подавлены или находятся в среднем диапазоне подразумеваемая волатильность и опционная премия относительно недавней истории и положения спотового индекса.
Пробои двух стандартных отклонений модифицированного ряда сопровождались экстремальными значениями исходного индекса. В начале 1994 и в August-September 1994 исходный индекс оставался низким, тогда как модифицированный ряд сдвигался раньше в преддверии потенциального снижения.
Модифицированный подразумеваемый риск VIX относительно 252-дневных полос, 1994
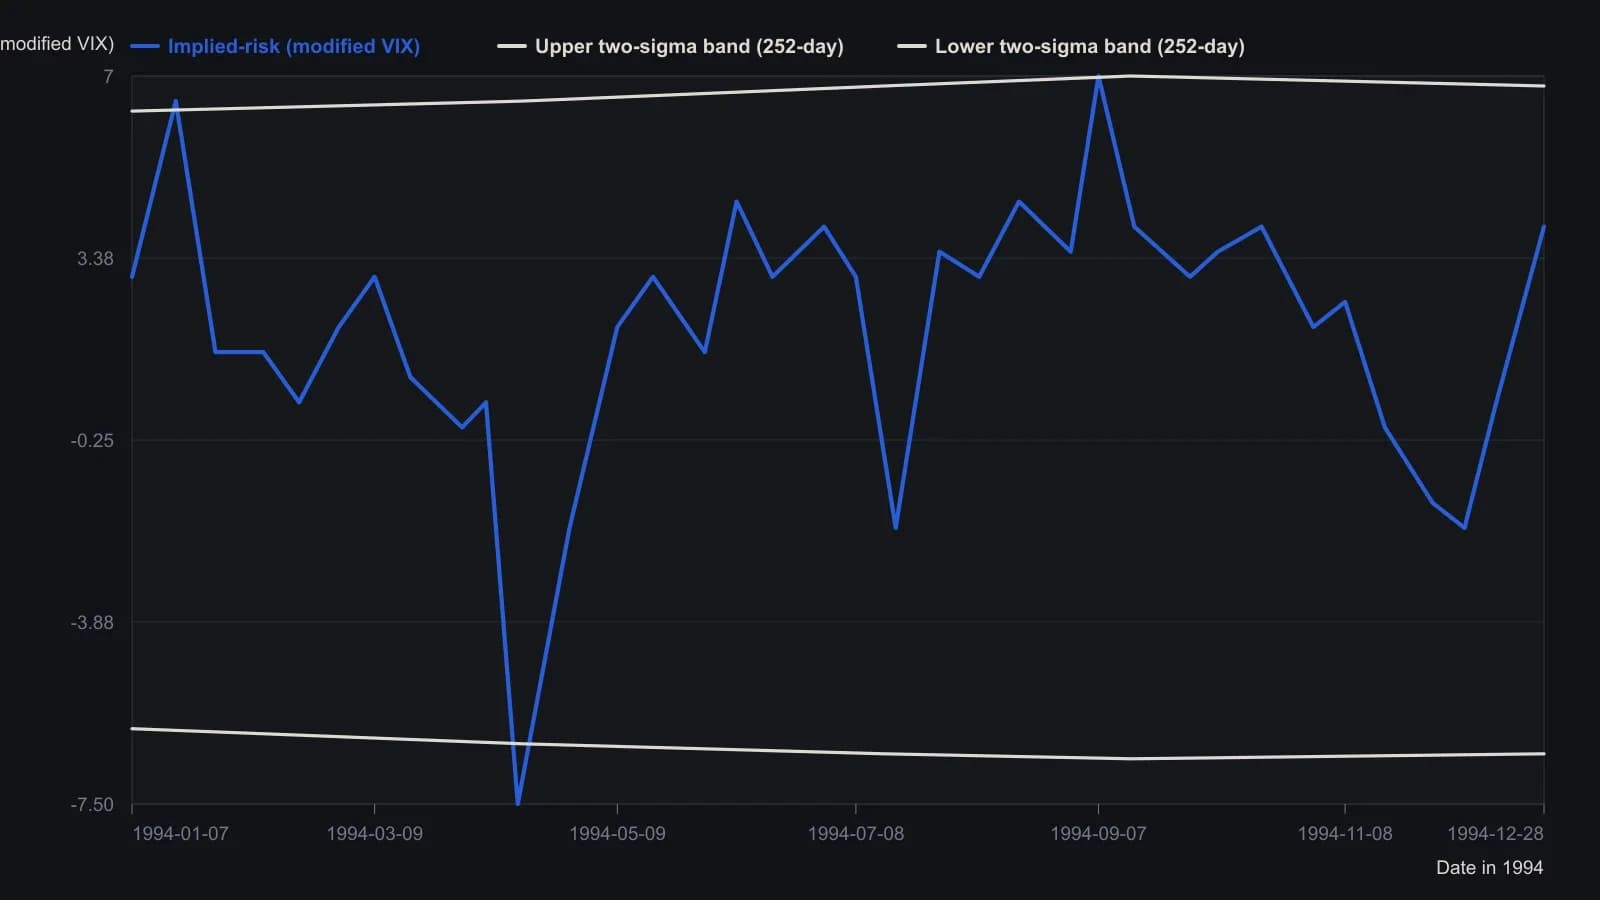
Karczewski умножает процентное отклонение между S&P 500 и 21-сессионной средней на VIX, масштабированный на sqrt(252/21). Полосы — это 252-сессионная экспоненциальная скользящая средняя плюс одно, 1.5 и два стандартных отклонения; 252 сессии он выбрал, чтобы сократить число ложных пробоев. Оцифровано с журнального растра, поэтому показания приблизительны примерно до половины пункта.
Все разборы дорожки · 31 разбор
- 1985Помещение премий биржевых опционов в контекст режима волатильности
- 1988Когда волатильность, а не направление, выбирает опционный спред
- 1988Волатильность с учётом траектории для стоимости репликации опциона
- 1989Опционная премия внутри режима волатильности
- 1990Построение согласованной исторической и подразумеваемой волатильности
- 1991Недельная волатильность close-to-close как фильтр горизонта
- 1995Модифицированная конструкция волатильности для режимов на горизонте недель–месяцев
- 1996Улыбки опционов как критика постоянной волатильности
- 1996Сопоставление короткой и длинной исторической волатильности для контекста режима
- 1998Построение нормализованной многогоризонтной исторической волатильности
- 2001Припаркуйте одну опционную идею внутри режима подразумеваемой и исторической волатильности
- 2002Построение вертикальных спредов внутри сезонных режимов волатильности
- 2002Контекст режима волатильности для опционных стрэддлов
- 2003Построение опционного спреда с проверками режима волатильности
- 2003Трендовые и волатильностные фильтры для выбора опционного спреда
- 2005Построение вертикальных спредов внутри режимов волатильности
- 2006Удвоение подразумеваемой волатильности как сигнал товарного режима
- 2007Разворотный колл по бабочке, когда подразумеваемая волатильность находится рядом с исторической волатильностью
- 2012Оценка бабочки со сломанным крылом внутри режима волатильности и премии
- 2012Построение цены акции с учётом режима через кэрри и премию за риск
- 2012Оверлеи истинного диапазона против контекста изолированного бара
- 2012Построение контекста режима для сделок с опционной премией
- 2013Постройте ранжированный переключатель волатильности до того, как сработает трендовый фильтр
- 2013Совмещение скринингов Relative Strength Index, исторической волатильности и Bollinger %b
- 2014Номинальный максимум акций неполон, пока не прочитан номинально-реальный спред
- 2015Дневной скив имплицитной волатильности как портфельный бенчмарк
- 2015Восстановите шаблон скью волатильности по размеру и наклону
- 2015Оценка концентрированных победителей через волатильность и премии опционов
- 2017Построение опционной книги из подразумеваемой волатильности, исторической волатильности и премии
- 2018Годовая волатильность как фон для опционных сделок короткого горизонта
- 2019Слот ETF низкой волатильности внутри кейса рыночных режимов 2011–2019