2015выпуск C0234-37
Оценка концентрированных победителей через волатильность и премии опционов
Оставшийся победитель оценивается как вопрос режима на горизонте недель–месяцев. Анализ исторической волатильности решает, какие бумаги всё ещё держат капитал в pruning-portfolio, затем анализ подразумеваемой волатильности и анализ премии опционов решают, остаётся ли этот концентрированный остаток акционным риском или экспозицией с определённой премией.
- Математическое ожидание трактуется как дающее больше влияния на типичный размер победителей и проигравших, чем на то, как часто каждый из них случается, поэтому заявленный рычаг управления — сокращать проигравших и увеличивать победителей, а не повышать частоту выигрышей.
- Pruning-portfolio использует анализ исторической волатильности, чтобы выходить из бумаг по стопу по волатильности и перераспределять эти деньги, пока не останется одна позиция; окно сравнения заканчивается, когда эта последняя бумага стопается.
- Анализ премии опционов может переформулировать разросшийся остаток как экспозицию, ограниченную премией: акции продаются и покупаются колы с длинным или средним сроком, так что оставшийся риск снижения равен уплаченной премии.
- Vega-stability измеряет разрыв между торгуемыми и модельными премиями относительно веги и проверяет, что поверхность волатильности не сместилась, прежде чем последняя позиция трактуется как риск с определённой премией.
Оставшийся победитель как вопрос режима
Архивный процесс концентрирует акционную книгу, пока не останется одна бумага. Редакторское прочтение TradersWeek трактует этот остаток как вопрос рыночного режима на горизонте недель–месяцев, а не как обычное удержание одной бумаги.
Анализ исторической волатильности задаёт время выходов и сравнивает ценовые траектории в разных условиях, когда капитал перераспределяется между выжившими бумагами. Затем анализ подразумеваемой волатильности помещает последнюю позицию в контекст рыночного режима на горизонте недель–месяцев, используя цены, волатильность, кэрри и веса портфеля. Анализ премии опционов переформулирует этот концентрированный акционный риск как экспозицию, ограниченную премией, и сверяет торгуемые премии с модельными премиями и вегой.
Математическое ожидание как рычаг размера
Математическое ожидание — это средний вклад размера победителей и проигравших, который считается более управляемым, чем то, как часто каждый из них случается. Архив трактует математическое ожидание как дающее больше влияния на типичный размер победителей и проигравших, чем на частоту каждого исхода, поэтому заявленный рычаг управления — сокращать проигравших и увеличивать победителей, а не повышать частоту выигрышей.
Геометрическая иллюстрация из десяти исходов с девятью множителями 1.02 и одним множителем 1.30 даёт средний составной результат 1.04504, или 4.50 процента. Иллюстрация показывает, как один крупный победитель лишь умеренно поднимает поле одинаковых малых победителей.
Анализ исторической волатильности в pruning-portfolio
Сравнение брало случайные 13-бумажные акционные книги из многолетней базы с множеством условий и проводило полностью разделённую эталонную книгу рядом с pruning-portfolio, который концентрировал оставшийся капитал.
Pruning-portfolio — это книга, которая выходит из бумаг по стопу по волатильности и перераспределяет эти деньги в оставшиеся позиции, пока не останется одна позиция. Книга pruning применяла к каждой бумаге трейлинг-стоп в три average true range и после каждого стопа равномерно распределяла эти деньги по выжившим, пока не оставалась одна позиция. Окно сравнения заканчивалось, когда эта последняя бумага стопалась.
Портфель с прореживанием против диверсифицированного эталона
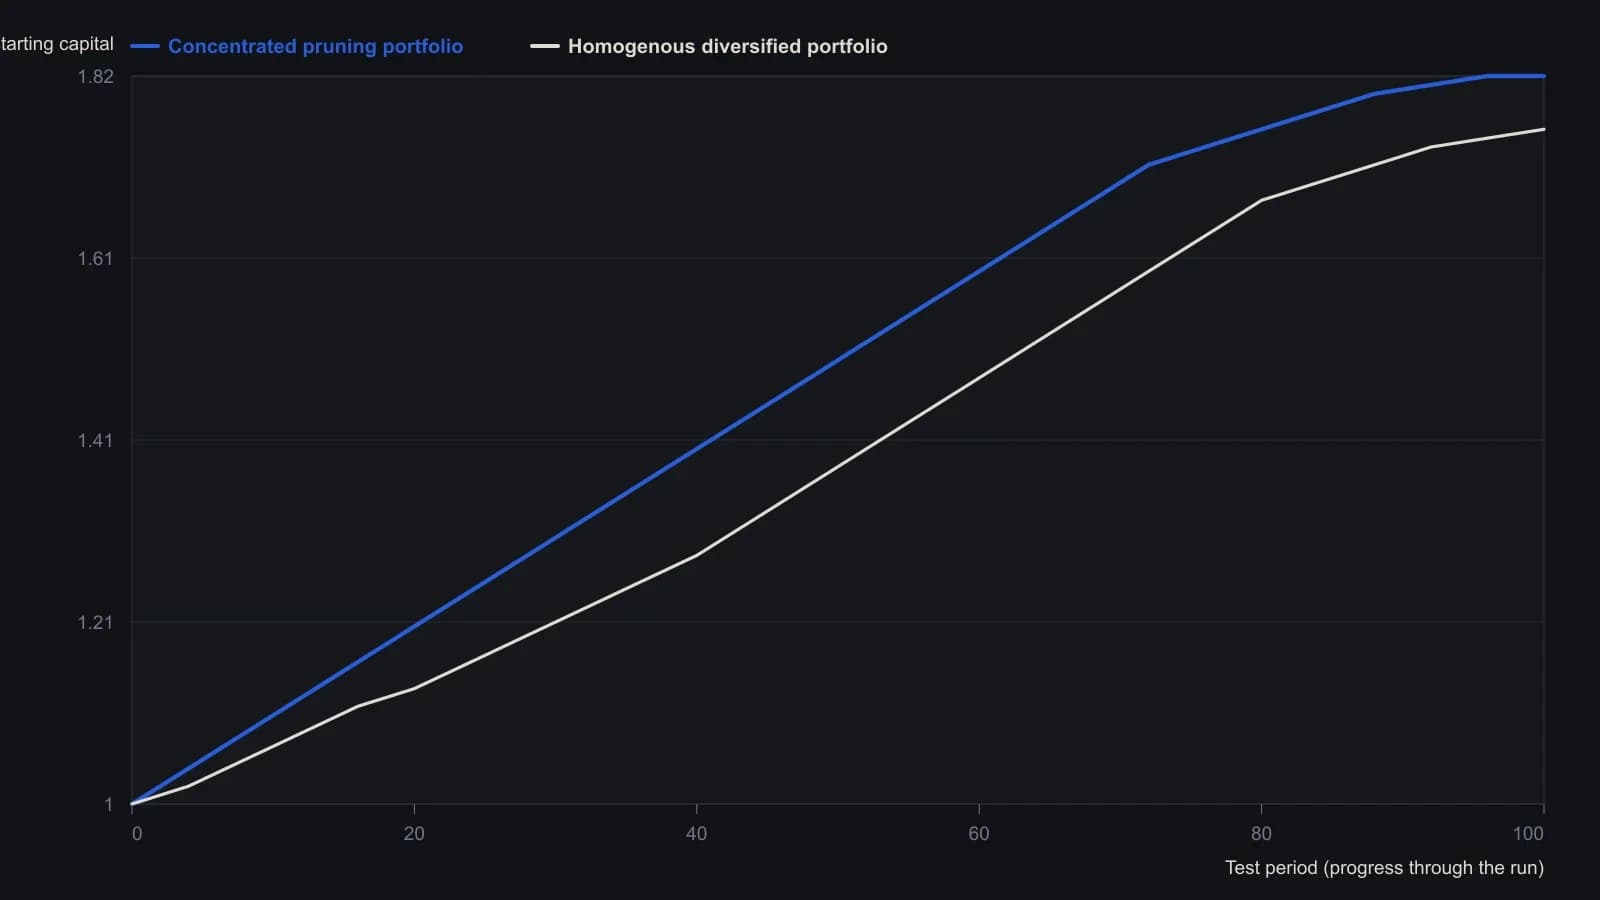
Ось Y — мультипликатор капитала из статьи (начинается около 1.0). Оцифровано с печатного рисунка 1; ряды приблизительные и сняты выборочно вдоль оси времени. Серые траектории отдельных акций, обрывающиеся в ходе теста, опущены, чтобы сравнение оставалось на двух портфелях, которые выделяет статья.
Риск ночного гэпа после концентрации
Разобранный случай ночного гэпа утверждает, что позиция, выросшая до 180 процентов капитала и открывшаяся на 40 процентов ниже, потеряла бы 72 процента всего капитала, иллюстрируя гэп, который стоп не может поймать.
Редакторское прочтение TradersWeek: анализ исторической волатильности может задать время выхода по торгуемому диапазону, но случай гэпа показывает, что стоп не снимает риск ночного гэпа, когда капитал уже сконцентрирован в одном оставшемся победителе.
Переформулирование концентрированного акционного риска как премии
Один описанный ответ на разросшегося победителя — продать акции и купить колы с длинным или средним сроком, так что оставшийся риск снижения равен уплаченной премии.
В арифметике замены 900 акций по 30 долларов становятся 27,000 долларами кэша, из которых 3,000 долларов покупают 30 контрактов колов, или 11.11 процента исходной стоимости позиции. Анализ премии опционов использует эту переформулировку, чтобы концентрированный остаток больше не был открытым акционным риском.
Анализ подразумеваемой волатильности и vega-stability
Анализ подразумеваемой волатильности помещает оставшуюся позицию в контекст рыночного режима на горизонте недель–месяцев, используя цены, волатильность, кэрри и веса портфеля. Затем анализ премии опционов проверяет, остаётся ли эта замена устойчивой экспозицией, ограниченной премией.
Параллельные тесты премий фиксируют большие расхождения между торгуемыми и расчётными премиями относительно веги: только гэпы около at-the-money остаются ниже 20 процентов против веги, а экспирация May 2014 отмечена как потеря устойчивости модели. Vega-stability — это разрыв между торгуемыми и модельными премиями, измеренный относительно веги, используемый как проверка, что поверхность волатильности не сместилась.
Все разборы дорожки · 31 разбор
- 1985Помещение премий биржевых опционов в контекст режима волатильности
- 1988Когда волатильность, а не направление, выбирает опционный спред
- 1988Волатильность с учётом траектории для стоимости репликации опциона
- 1989Опционная премия внутри режима волатильности
- 1990Построение согласованной исторической и подразумеваемой волатильности
- 1991Недельная волатильность close-to-close как фильтр горизонта
- 1995Модифицированная конструкция волатильности для режимов на горизонте недель–месяцев
- 1996Улыбки опционов как критика постоянной волатильности
- 1996Сопоставление короткой и длинной исторической волатильности для контекста режима
- 1998Построение нормализованной многогоризонтной исторической волатильности
- 2001Припаркуйте одну опционную идею внутри режима подразумеваемой и исторической волатильности
- 2002Построение вертикальных спредов внутри сезонных режимов волатильности
- 2002Контекст режима волатильности для опционных стрэддлов
- 2003Построение опционного спреда с проверками режима волатильности
- 2003Трендовые и волатильностные фильтры для выбора опционного спреда
- 2005Построение вертикальных спредов внутри режимов волатильности
- 2006Удвоение подразумеваемой волатильности как сигнал товарного режима
- 2007Разворотный колл по бабочке, когда подразумеваемая волатильность находится рядом с исторической волатильностью
- 2012Оценка бабочки со сломанным крылом внутри режима волатильности и премии
- 2012Построение цены акции с учётом режима через кэрри и премию за риск
- 2012Оверлеи истинного диапазона против контекста изолированного бара
- 2012Построение контекста режима для сделок с опционной премией
- 2013Постройте ранжированный переключатель волатильности до того, как сработает трендовый фильтр
- 2013Совмещение скринингов Relative Strength Index, исторической волатильности и Bollinger %b
- 2014Номинальный максимум акций неполон, пока не прочитан номинально-реальный спред
- 2015Дневной скив имплицитной волатильности как портфельный бенчмарк
- 2015Восстановите шаблон скью волатильности по размеру и наклону
- 2015Оценка концентрированных победителей через волатильность и премии опционов
- 2017Построение опционной книги из подразумеваемой волатильности, исторической волатильности и премии
- 2018Годовая волатильность как фон для опционных сделок короткого горизонта
- 2019Слот ETF низкой волатильности внутри кейса рыночных режимов 2011–2019