2012выпуск C0310-13
Построение цены акции с учётом режима через кэрри и премию за риск
Построенная цена акции рассматривается как реакция на прибыль на акцию, рост прибыли, безрисковую процентную ставку и премию за риск по акциям. Эти каналы затем читаются через подразумеваемую волатильность, историческую волатильность и премию опциона, чтобы поместить одну бумагу в рыночный режим на горизонте недель–месяцев.
- Построенная цена задана как растущая вместе с прибылью на акцию и ростом прибыли и снижающаяся вместе с безрисковой процентной ставкой и премией за риск по акциям.
- Безрисковая процентная ставка имеет прямую связь с ценой и второй путь через прибыль на акцию. Приводимые эффекты ставки и премии — это только прямые воздействия и потому нижняя граница.
- Подразумеваемая волатильность, историческая волатильность и премия опциона используются, чтобы проверить, уже ли сдвиг кэрри или премии за риск отражён в поверхности, в недавней траектории или в стоимости опциона, которую рынок берёт за режим.
- Инфляция исключена из набора драйверов, потому что она не меняет кросс-секцию акций и на равных отрезках времени рассматривается как общая для всех бумаг.
Четыре драйвера построенной цены
Построенная цена акции рассматривается как реакция на четыре драйвера: прибыль на акцию, рост прибыли, безрисковую процентную ставку и премию за риск по акциям.
Прибыль на акцию — это прибыль периода, доступная держателям акций, и рассматривается как положительный прямой вклад в построенную цену. Рост прибыли — это ожидаемое расширение будущей прибыли и рассматривается как положительный прямой вклад в построенную цену. Безрисковая процентная ставка и премия за риск по акциям заданы как отрицательно связанные с ценой.
Кэрри, ожидаемая доходность и второй путь ставки
Безрисковая процентная ставка — это бенчмарк кэрри, который дисконтирует акции и конкурирует с ними как альтернативное вложение. Она задаётся прямой связью с ценой и второй связью, которая идёт через прибыль на акцию.
Ожидаемая доходность определяется как безрисковая ставка плюс премия за риск по акциям. Премия за риск по акциям — это дополнительная ожидаемая доходность, требуемая за удержание рискованных акций вместо безрискового требования, а обстановка сильного сентимента связана с малой премией.
Кросс-рыночный кэрри — это фон ставки и альтернативных активов, который перераспределяет спрос между облигациями и акциями.
Оценка ценового эффекта каждого драйвера
Оценочное тождество, которое использует прогнозную прибыль, темп роста прибыли, безрисковую ставку и премию за риск по акциям, используется, чтобы оценить ценовой эффект каждого драйвера.
В иллюстрации на двух бумагах рост безрисковой ставки на 0.25 процентного пункта соответствует смоделированным изменениям цены -3.6% и -6.8%. В той же иллюстрации снижение премии за риск по акциям на 0.5 процентного пункта соответствует смоделированным изменениям цены 7.9% и 16.6%. Рост прибыли на один пункт соответствует смоделированным изменениям цены 1.6% и 2.4%, а рост прибыли на акцию на 1% соответствует изменению цены на 1% в обеих бумагах.
Эффекты ставки и премии приведены как только прямые воздействия и потому как нижняя граница. Корректировки ставки описаны как происходящие постепенно и часто до официальной реализации.
Почему инфляция исключена
Инфляция исключена из набора драйверов, потому что она не меняет кросс-секцию акций и на равных отрезках времени рассматривается как общая для всех бумаг.
Влияние четырёх факторов оценки на цены Timken и Marriott
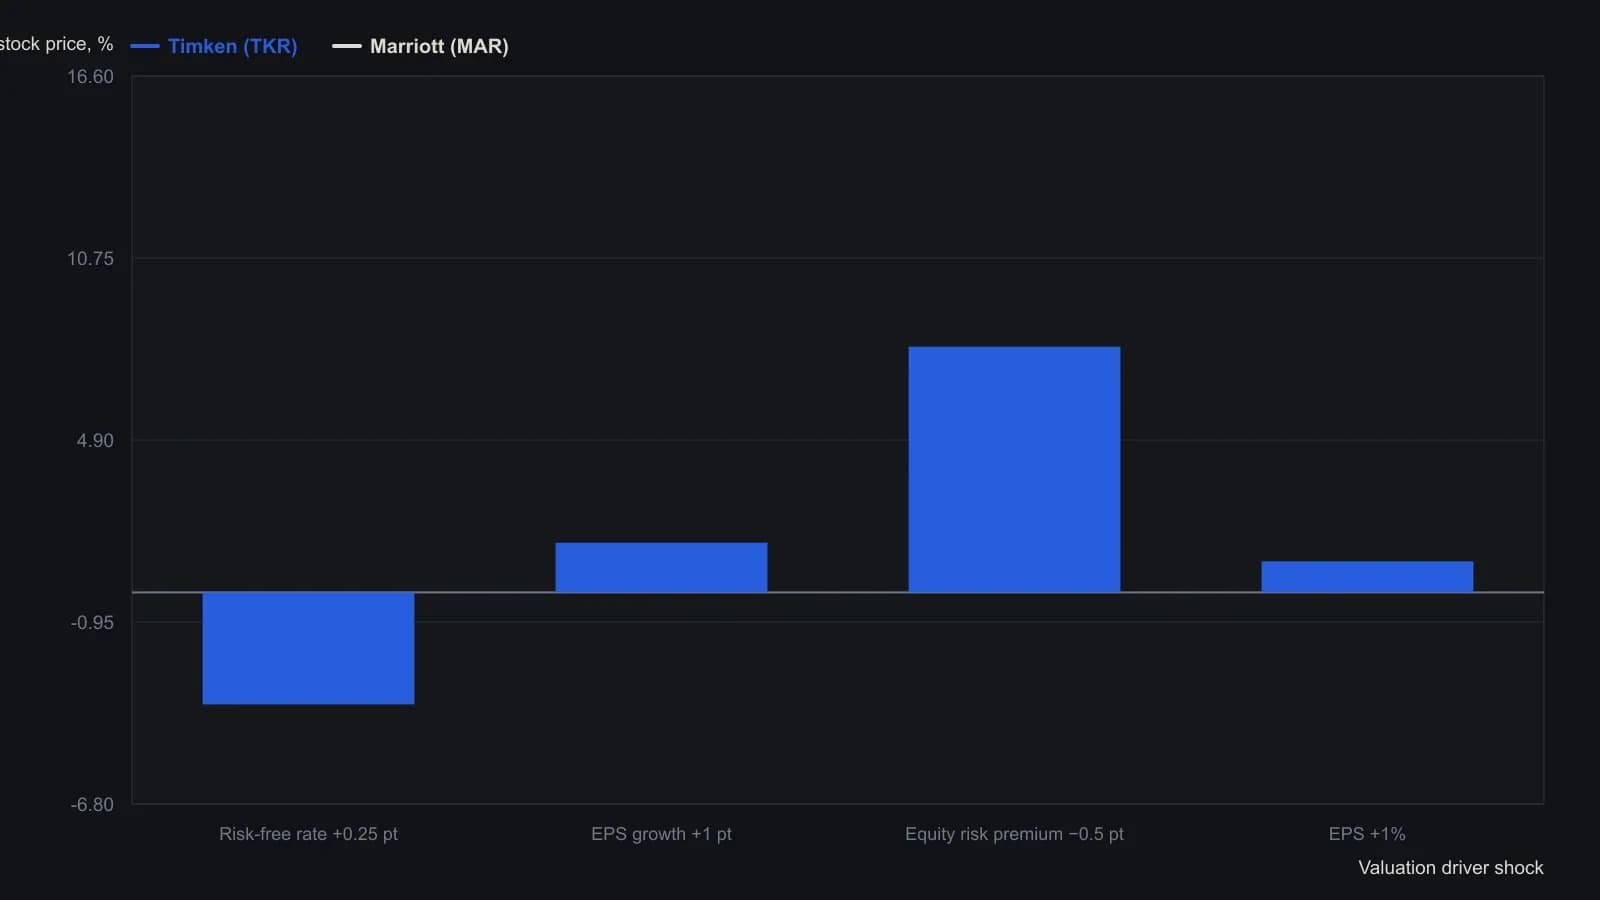
Эффекты — только прямые реакции цены по модели оценки Luoma–Sahlström; авторы пишут, что не смогли оценить масштаб косвенного канала «ставка → прибыль на акцию», поэтому приведённые величины — нижняя граница.
Все разборы дорожки · 31 разбор
- 1985Помещение премий биржевых опционов в контекст режима волатильности
- 1988Когда волатильность, а не направление, выбирает опционный спред
- 1988Волатильность с учётом траектории для стоимости репликации опциона
- 1989Опционная премия внутри режима волатильности
- 1990Построение согласованной исторической и подразумеваемой волатильности
- 1991Недельная волатильность close-to-close как фильтр горизонта
- 1995Модифицированная конструкция волатильности для режимов на горизонте недель–месяцев
- 1996Улыбки опционов как критика постоянной волатильности
- 1996Сопоставление короткой и длинной исторической волатильности для контекста режима
- 1998Построение нормализованной многогоризонтной исторической волатильности
- 2001Припаркуйте одну опционную идею внутри режима подразумеваемой и исторической волатильности
- 2002Построение вертикальных спредов внутри сезонных режимов волатильности
- 2002Контекст режима волатильности для опционных стрэддлов
- 2003Построение опционного спреда с проверками режима волатильности
- 2003Трендовые и волатильностные фильтры для выбора опционного спреда
- 2005Построение вертикальных спредов внутри режимов волатильности
- 2006Удвоение подразумеваемой волатильности как сигнал товарного режима
- 2007Разворотный колл по бабочке, когда подразумеваемая волатильность находится рядом с исторической волатильностью
- 2012Оценка бабочки со сломанным крылом внутри режима волатильности и премии
- 2012Построение цены акции с учётом режима через кэрри и премию за риск
- 2012Оверлеи истинного диапазона против контекста изолированного бара
- 2012Построение контекста режима для сделок с опционной премией
- 2013Постройте ранжированный переключатель волатильности до того, как сработает трендовый фильтр
- 2013Совмещение скринингов Relative Strength Index, исторической волатильности и Bollinger %b
- 2014Номинальный максимум акций неполон, пока не прочитан номинально-реальный спред
- 2015Дневной скив имплицитной волатильности как портфельный бенчмарк
- 2015Восстановите шаблон скью волатильности по размеру и наклону
- 2015Оценка концентрированных победителей через волатильность и премии опционов
- 2017Построение опционной книги из подразумеваемой волатильности, исторической волатильности и премии
- 2018Годовая волатильность как фон для опционных сделок короткого горизонта
- 2019Слот ETF низкой волатильности внутри кейса рыночных режимов 2011–2019