2006выпуск C071-7
Удвоение подразумеваемой волатильности как сигнал товарного режима
Архивные заметки по сое показывают рост подразумеваемой волатильности с 25% в May 2005 до 50% в July 2005, после чего предыдущее ралли фьючерсов развернулось. Редакция TradersWeek: рассматривать этот рост на 100% как контрольную точку рыночного режима, которая начинается со сравнения опционной премии с исторической волатильностью.
- Подразумеваемая волатильность здесь трактуется как читаемая по графику мера спроса и предложения на опционную премию и как индикатор рыночного режима, а не как формула ценообразования.
- В случае с соей подразумеваемая волатильность выросла с 25% в May 2005 до 50% в July 2005, после чего ралли фьючерсов с February по July развернулось, а опцион колл September 2005 $8 вне денег истёк без стоимости.
- Бэктесты по нескольким товарам связали рост подразумеваемой волатильности на 100% с паузой или разворотом преобладающего фьючерсного тренда, за исключением случаев войны или сильной непогоды.
- Редакция TradersWeek: использовать это удвоение как контрольную точку, которая начинается со сравнения опционной премии с исторической волатильностью, прежде чем судить, исчерпан ли товарный тренд.
Подразумеваемая волатильность как индикатор режима
В архивных заметках подразумеваемая волатильность представлена как мера спроса и предложения на опционную премию, которую можно читать по графикам без решения математики ценообразования. Рабочее определение здесь — оценка ожидаемого движения, заложенная в опционах, используемая как индикатор рыночного режима, а не как формула ценообразования.
Удвоение по сое в 2005
В случае с соей подразумеваемая волатильность выросла с 25% в May 2005 до 50% в July 2005, то есть на 100%. После этого удвоения ралли фьючерсов на сою, которое шло с February 2005 по July 2005, развернулось, и цены снизились.
Опцион колл на сою September 2005 $8 вне денег истёк без стоимости после удвоения подразумеваемой волатильности.
Бэктесты по нескольким товарам связали рост подразумеваемой волатильности на 100% с паузой или разворотом преобладающего фьючерсного тренда, за исключением случаев внешних шоков, таких как война или сильная непогода.
Фьючерсы на сою развернулись после удвоения подразумеваемой волатильности
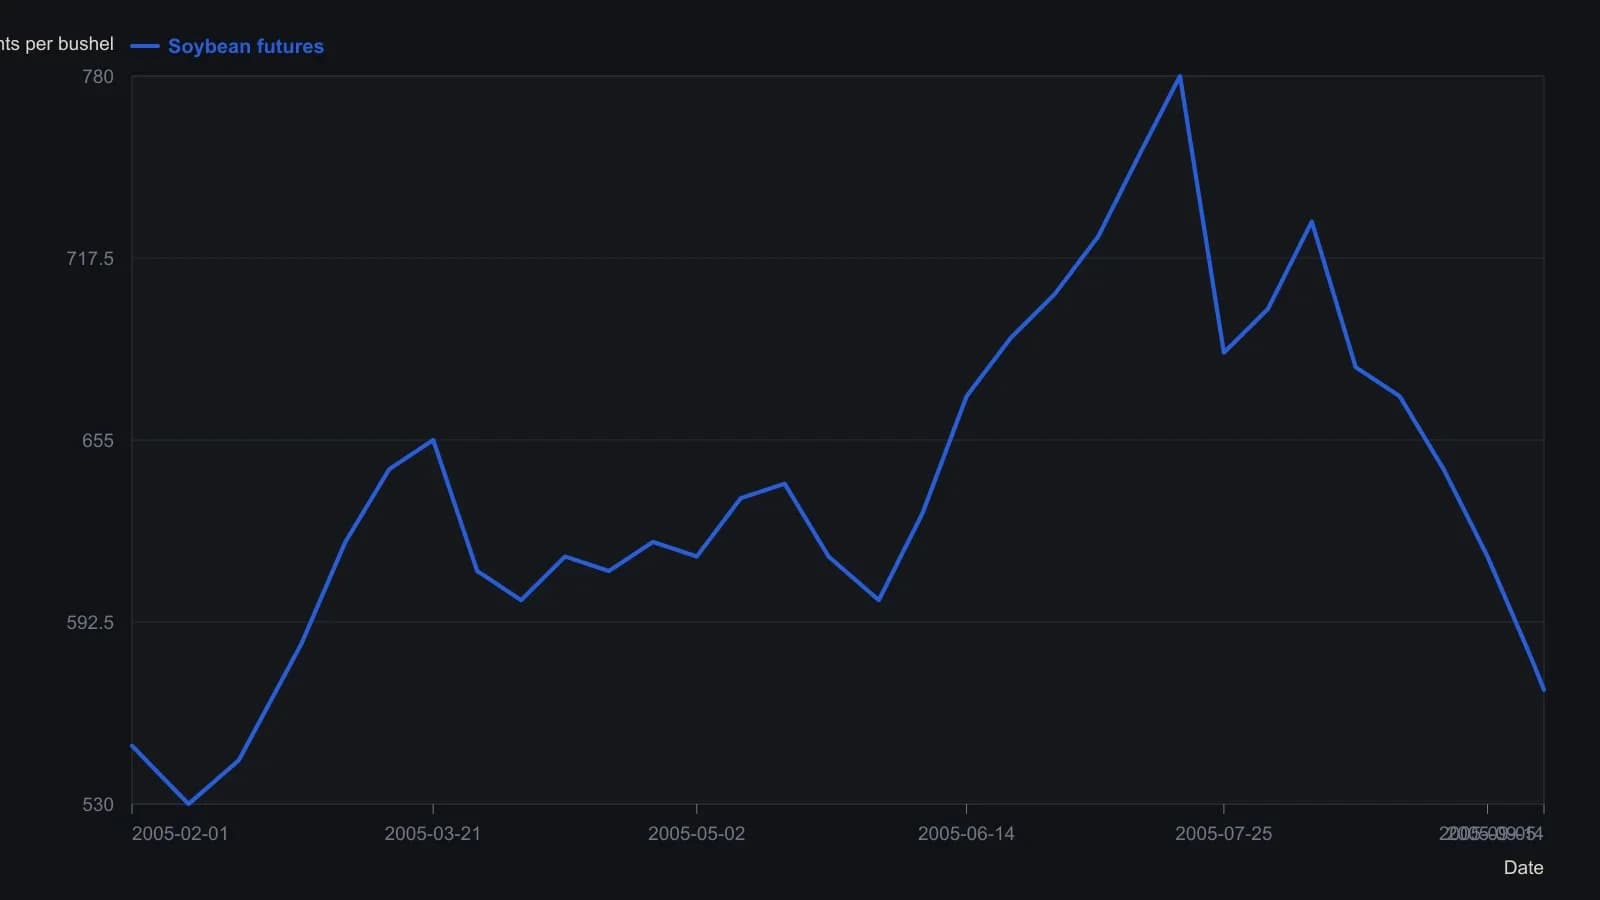
Значения по оси Y, кроме закрытия 14 September 2005 на 569.2, приблизительны с точностью до ближайших пяти центов. Источник отмечает, что меньшинство скачков подразумеваемой волатильности на 100% не приводит к развороту, когда доминирует война или экстремальная погода.
Другие графики подразумеваемой волатильности
Был показан двухлетний график подразумеваемой волатильности пиломатериалов с закрытием подразумеваемой волатильности 19.7% на 4/21/06. Был показан двухлетний график подразумеваемой волатильности сои с закрытием подразумеваемой волатильности 23.1% на 1/21/06.
Двухлетний график подразумеваемой волатильности S&P 500 от 4/21/06 закрылся на 10.9% и был описан как противоположный товарным примерам, где сопротивление отмечало конец отката.
Нефть на момент архива
Архивные заметки на момент написания говорили, что фьючерсы на нефть росли, тогда как подразумеваемая волатильность падала или не расширялась до уровней, наблюдавшихся во время Katrina.
Сравнение премии с исторической волатильностью
Редакция TradersWeek: анализ опционной премии означает оценку того, стали ли цены опционов дорогими или дешёвыми относительно текущего режима подразумеваемой волатильности. Историческая волатильность — это реализованная изменчивость цены, используемая как базовая линия для суждения о том, выглядит ли подразумеваемая волатильность растянутой.
Редакция TradersWeek использует «пену» как учебную метафору избыточной опционной премии, которая может испариться после резкого расширения подразумеваемой волатильности. В архивном случае с соей это испарение — истечение без стоимости опциона колл September 2005 $8 вне денег после удвоения подразумеваемой волатильности.
Все разборы дорожки · 31 разбор
- 1985Помещение премий биржевых опционов в контекст режима волатильности
- 1988Когда волатильность, а не направление, выбирает опционный спред
- 1988Волатильность с учётом траектории для стоимости репликации опциона
- 1989Опционная премия внутри режима волатильности
- 1990Построение согласованной исторической и подразумеваемой волатильности
- 1991Недельная волатильность close-to-close как фильтр горизонта
- 1995Модифицированная конструкция волатильности для режимов на горизонте недель–месяцев
- 1996Улыбки опционов как критика постоянной волатильности
- 1996Сопоставление короткой и длинной исторической волатильности для контекста режима
- 1998Построение нормализованной многогоризонтной исторической волатильности
- 2001Припаркуйте одну опционную идею внутри режима подразумеваемой и исторической волатильности
- 2002Построение вертикальных спредов внутри сезонных режимов волатильности
- 2002Контекст режима волатильности для опционных стрэддлов
- 2003Построение опционного спреда с проверками режима волатильности
- 2003Трендовые и волатильностные фильтры для выбора опционного спреда
- 2005Построение вертикальных спредов внутри режимов волатильности
- 2006Удвоение подразумеваемой волатильности как сигнал товарного режима
- 2007Разворотный колл по бабочке, когда подразумеваемая волатильность находится рядом с исторической волатильностью
- 2012Оценка бабочки со сломанным крылом внутри режима волатильности и премии
- 2012Построение цены акции с учётом режима через кэрри и премию за риск
- 2012Оверлеи истинного диапазона против контекста изолированного бара
- 2012Построение контекста режима для сделок с опционной премией
- 2013Постройте ранжированный переключатель волатильности до того, как сработает трендовый фильтр
- 2013Совмещение скринингов Relative Strength Index, исторической волатильности и Bollinger %b
- 2014Номинальный максимум акций неполон, пока не прочитан номинально-реальный спред
- 2015Дневной скив имплицитной волатильности как портфельный бенчмарк
- 2015Восстановите шаблон скью волатильности по размеру и наклону
- 2015Оценка концентрированных победителей через волатильность и премии опционов
- 2017Построение опционной книги из подразумеваемой волатильности, исторической волатильности и премии
- 2018Годовая волатильность как фон для опционных сделок короткого горизонта
- 2019Слот ETF низкой волатильности внутри кейса рыночных режимов 2011–2019