2015выпуск C0228-33
Восстановите шаблон скью волатильности по размеру и наклону
Шаблон скью волатильности — это таблица на основе дельты, восстановленная по историческим размеру и наклону стренгла и затем сверенная с текущими премиями опционов. Если более поздняя экспирация больше не укладывается в шаблон, это расхождение можно читать как изменение рыночных условий.
- Сгруппируйте опционные цепочки по дням до экспирации и преобразуйте подразумеваемые волатильности в таблицу на основе дельты, нормализованную к подразумеваемой волатильности 50-дельты.
- Размер стренгла показывает, насколько далеко парные внеденежные колл и пут отстоят от подразумеваемой волатильности 50-дельты. Направление получают, вычитая узел с большей дельтой из узла с меньшей дельтой.
- Средний размер стренгла и средняя разность стренгла плюс-минус два стандартных отклонения дают небольшое семейство теоретических скью, которое, как ожидается, покроет около 95 процентов не встречавшихся ранее цепочек в этом классе срочности.
- Лучшее совпадение с текущей цепочкой минимизирует стандартное отклонение разностей подразумеваемой волатильности узел за узлом. Позднее неудачное совпадение можно читать как изменение рыночных условий, а не как повод отказаться от неиспользованных калиброванных скью.
Постройте таблицу дельт по классу срочности
Анализ подразумеваемой волатильности может превратить сгруппированные опционные цепочки в шаблон скью волатильности. Цепочки сначала собирают в классы по дням до экспирации. Затем подразумеваемые волатильности преобразуют в таблицу значений на основе дельты, нормализованную к подразумеваемой волатильности 50-дельты. Эта таблица — рабочая кривая для класса срочности.
Снимите размер и наклон с того же стренгла
Исторический анализ волатильности сводит эту таблицу через парные стренглы. Размер подразумеваемой волатильности стренгла показывает, насколько далеко среднее парных внеденежных колла и пута отстоит от подразумеваемой волатильности 50-дельты. Сам по себе размер не указывает направление этого сегмента скью.
Направление скью можно восстановить из того же стренгла, вычитая узел подразумеваемой волатильности с большей дельтой из узла с меньшей дельтой. Отрицательная разность означает, что подразумеваемые волатильности выше в сторону коллов в деньгах и путов вне денег.
Сформируйте небольшое семейство теоретических скью
Сочетание среднего размера стренгла и средней разности стренгла с плюс-минус двумя стандартными отклонениями даёт небольшое семейство теоретических скью. Ожидается, что это семейство покроет около 95 процентов не встречавшихся ранее цепочек того же класса срочности.
Сопоставьте текущую цепочку и проверьте премии
Среди этих кандидатных скью лучшее совпадение с текущей цепочкой — шаблон, который минимизирует стандартное отклонение разностей подразумеваемой волатильности узел за узлом.
Затем анализ премий опционов проверяет, согласованно ли это совпадение. Шаблон можно считать согласованным, если страйк за страйком абсолютный разрыв между средними модельными премиями и средними рыночными премиями остаётся на уровне не выше 20 процентов средней веги, кроме крайних страйков далеко от денег.
60-дневный скос Bund: шаблонная IV против расчётной
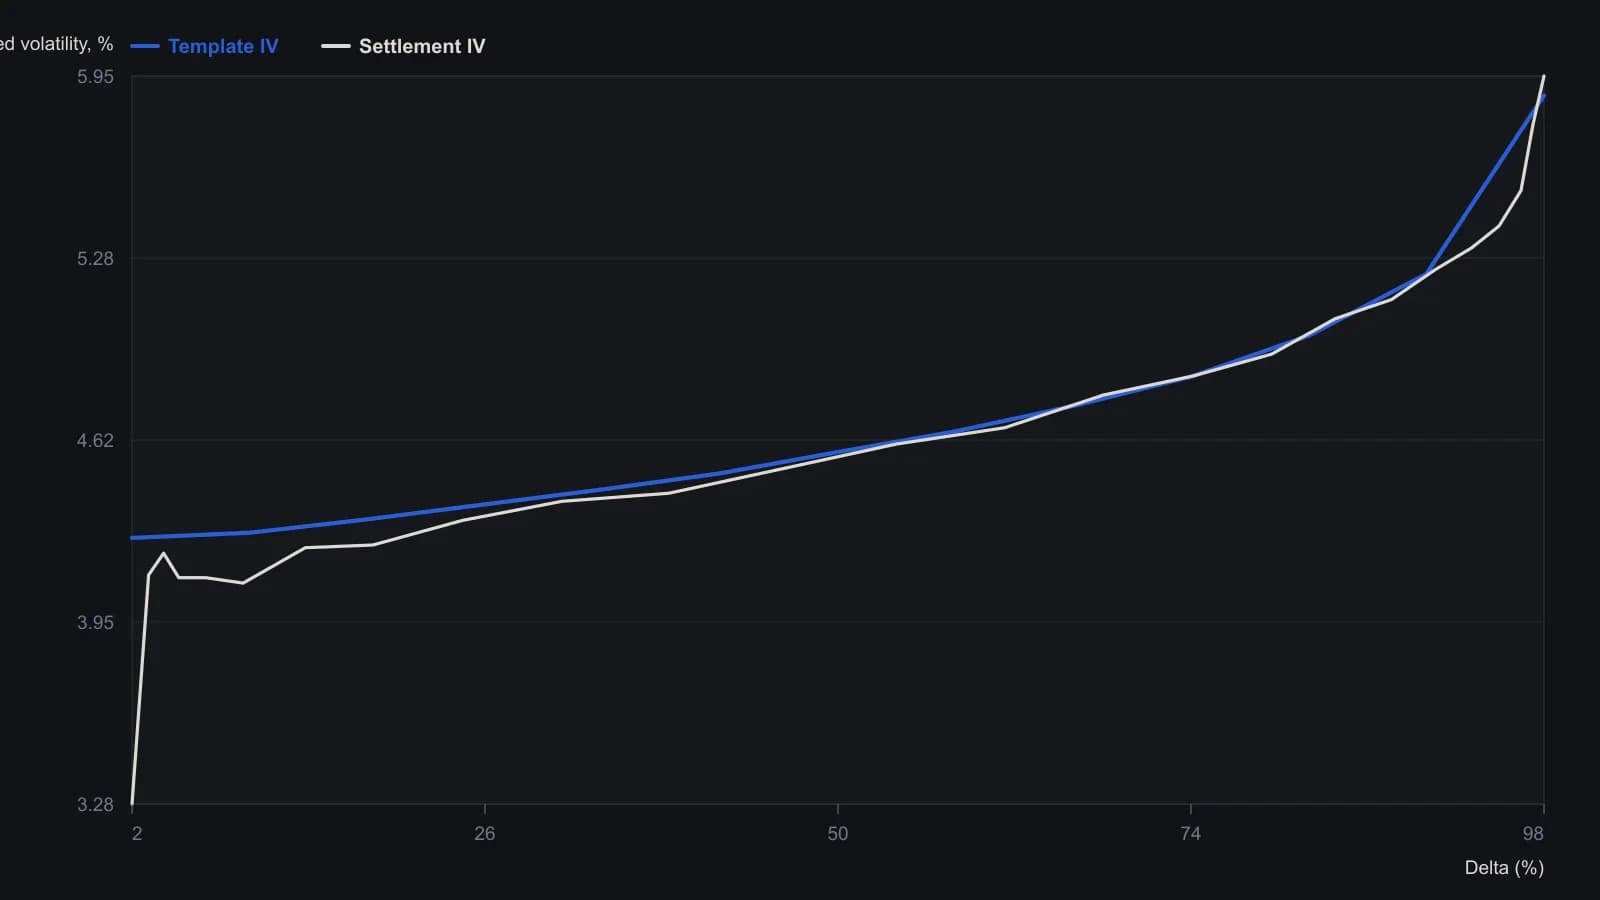
50-дельта IV 4.571% интерполирована между расчётными узлами 52.52% и 44.76%; шаблонные IV равны этой ATM-волатильности, умноженной на каждое табличное отношение, поэтому уровни приближённые. Модельные страйки получены инверсией из дельты. Последний год исключён из исторической выборки, на которой строился шаблон.
Читайте неудачное позднее совпадение как изменение условий
Тот же исторически калиброванный шаблон может не совпасть с более поздней экспирацией. Этот сбой можно читать как изменение рыночных условий, а не как повод отказаться от оставшихся неиспользованных скью последней калибровки.
Все разборы дорожки · 31 разбор
- 1985Помещение премий биржевых опционов в контекст режима волатильности
- 1988Когда волатильность, а не направление, выбирает опционный спред
- 1988Волатильность с учётом траектории для стоимости репликации опциона
- 1989Опционная премия внутри режима волатильности
- 1990Построение согласованной исторической и подразумеваемой волатильности
- 1991Недельная волатильность close-to-close как фильтр горизонта
- 1995Модифицированная конструкция волатильности для режимов на горизонте недель–месяцев
- 1996Улыбки опционов как критика постоянной волатильности
- 1996Сопоставление короткой и длинной исторической волатильности для контекста режима
- 1998Построение нормализованной многогоризонтной исторической волатильности
- 2001Припаркуйте одну опционную идею внутри режима подразумеваемой и исторической волатильности
- 2002Построение вертикальных спредов внутри сезонных режимов волатильности
- 2002Контекст режима волатильности для опционных стрэддлов
- 2003Построение опционного спреда с проверками режима волатильности
- 2003Трендовые и волатильностные фильтры для выбора опционного спреда
- 2005Построение вертикальных спредов внутри режимов волатильности
- 2006Удвоение подразумеваемой волатильности как сигнал товарного режима
- 2007Разворотный колл по бабочке, когда подразумеваемая волатильность находится рядом с исторической волатильностью
- 2012Оценка бабочки со сломанным крылом внутри режима волатильности и премии
- 2012Построение цены акции с учётом режима через кэрри и премию за риск
- 2012Оверлеи истинного диапазона против контекста изолированного бара
- 2012Построение контекста режима для сделок с опционной премией
- 2013Постройте ранжированный переключатель волатильности до того, как сработает трендовый фильтр
- 2013Совмещение скринингов Relative Strength Index, исторической волатильности и Bollinger %b
- 2014Номинальный максимум акций неполон, пока не прочитан номинально-реальный спред
- 2015Дневной скив имплицитной волатильности как портфельный бенчмарк
- 2015Восстановите шаблон скью волатильности по размеру и наклону
- 2015Оценка концентрированных победителей через волатильность и премии опционов
- 2017Построение опционной книги из подразумеваемой волатильности, исторической волатильности и премии
- 2018Годовая волатильность как фон для опционных сделок короткого горизонта
- 2019Слот ETF низкой волатильности внутри кейса рыночных режимов 2011–2019