2003выпуск C021-3
Трендовые и волатильностные фильтры для выбора опционного спреда
Историческая процедура выбирает широкую опционную цепочку, присваивает 30-дневный trend-label и ранжирует подразумеваемую волатильность at-the-money относительно статистической волатильности. Затем call-side или put-side spread-lookup называет одного кандидата, согласованного с продолжением тренда. Редакторская позиция: рассматривайте эти два вопроса как чек-лист, чтобы сделку определяла пересекающаяся ячейка, а не любимая конструкция.
- Процедура сначала выбирает базовый актив с широкой опционной цепочкой, чтобы были доступны больше конструкций спредов и лучшая ликвидность.
- Затем 30-дневный trend-label, включая переопределение volatile, когда плоское движение приходит со статистической волатильностью выше 40 процентов, сочетается с iv-versus-sv-rank подразумеваемой волатильности at-the-money относительно статистической волатильности.
- Call-side или put-side spread-lookup сопоставляет эти две метки с одним кандидатом, согласованным с продолжением тренда, например стилями long-call или put-credit на восходящих трендах и стилями long-put или call-debit на нисходящих.
- Редакторская позиция: сделку называет пересекающаяся ячейка, а не любимая конструкция, а процентные пороги, которые задают метки, настраиваются под инструмент, условия и горизонт удержания.
Начните с широкой опционной цепочки
Процедура сначала выбирает базовый актив с широкой опционной цепочкой, чтобы были доступны больше конструкций спредов и лучшая ликвидность. Только после этого шага она классифицирует изменение цены за последние 30 дней и сравнивает подразумеваемую волатильность at-the-money со статистической волатильностью.
Разметьте направление за последний месяц
30-дневному изменению цены присваивается одна из пяти корзин trend-label с иллюстративными порогами +8 процентов, +3 процента, -3 процента и -8 процентов. Дискретные метки идут от way-up до way-down.
Когда 30-дневное изменение лежит между +3 процентами и -3 процентами, а статистическая волатильность превышает 40 процентов, тренд помечается как volatile, а не просто как neutral. Это переопределение volatile отмечает плоское движение, которое приходит с высокой реализованной скоростью.
Ранжируйте подразумеваемую волатильность относительно реализованной скорости
Статистическая волатильность измеряет, насколько быстро двигались исторические цены. Она определяется как квадратный корень из 253, умноженный на стандартное отклонение исторических цен, и поэтому аннуализируется с коэффициентом 253 сессий.
Подразумеваемая волатильность — это подразумеваемый рынком прогноз будущей изменчивости базового актива. Она трактуется как неизвестный вход ценовой модели, который восстанавливается итеративно так, чтобы модельная стоимость совпала с наблюдаемой ценой опциона при заданных базовом активе, страйке, времени, ставках и дивидендах.
Подразумеваемая волатильность at-the-money колла и пута ранжируется относительно статистической волатильности. Ранг высокий, когда подразумеваемая превышает статистическую на 25 процентов, и низкий, когда подразумеваемая на 10 процентов ниже статистической. Это сравнение и есть iv-versus-sv-rank: трёхсторонняя метка expensive, neutral или cheap.
Читайте пересекающуюся ячейку
Отдельные матрицы call-side и put-side задают spread-lookup. Каждая карта преобразует trend-label плюс ранг подразумеваемой волатильности в одну кандидатную многоногую конструкцию в предположении, что наблюдаемый тренд продолжится.
Ячейки, согласованные с продолжением тренда, отдают предпочтение конструкциям в стиле long-call, put-credit и covered-call на восходящих трендах и конструкциям в стиле long-put, call-debit и short-call на нисходящих. Нейтральные ячейки отдают предпочтение коротким стрэддлам или стренглам и ratio-конструкциям.
Иллюстрация way-down, low-implied
В иллюстрации Microsoft 2001 года 30-дневное движение -13 процентов и подразумеваемая волатильность пута 23 процента против статистической волатильности 33 процента дали классификацию way-down, low-implied, которая выбрала long put.
Оставляйте процентные пороги настраиваемыми
Процентные пороги тренда и подразумеваемой волатильности представлены как настраиваемые под инструмент, текущие условия и горизонт удержания, а не как фиксированные константы.
Статистическая историческая волатильность Microsoft, три окна
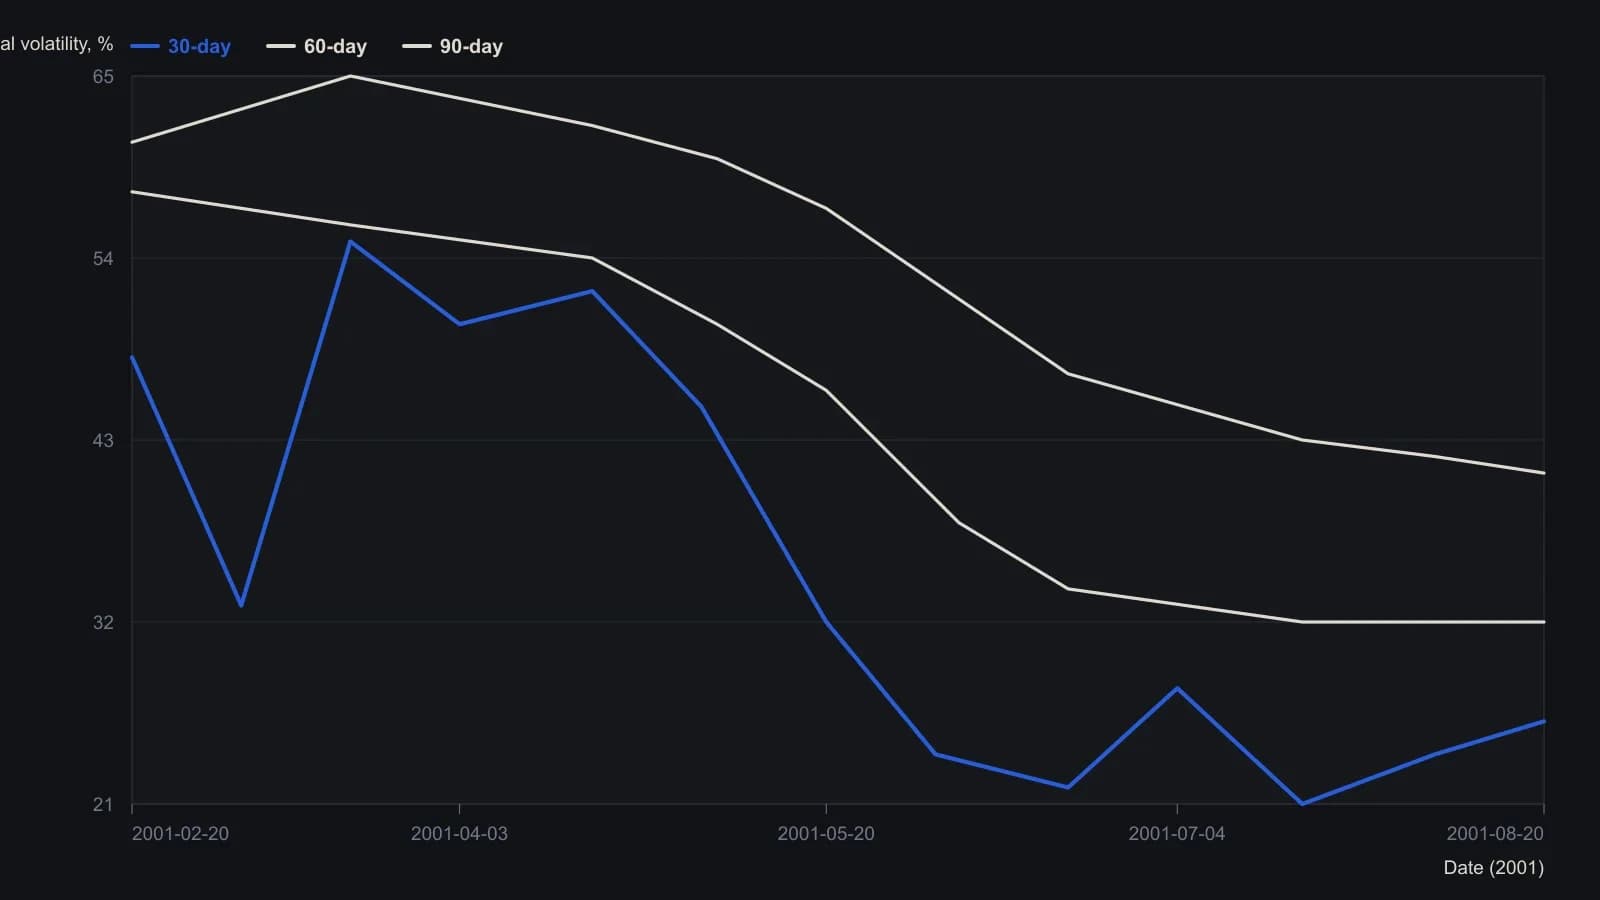
Растр грубый; значения — только целые процентные пункты. В полосе котировок того же снимка экрана подразумеваемая волатильность колла 21 September 2001 со страйком 60 указана как 72.12 процента, а парного пута — как 23.84 процента (MSQUL). Эти принты подразумеваемой волатильности относятся к одной сессии, а не к нанесённому ряду, поэтому здесь они не нарисованы.
Все разборы дорожки · 31 разбор
- 1985Помещение премий биржевых опционов в контекст режима волатильности
- 1988Когда волатильность, а не направление, выбирает опционный спред
- 1988Волатильность с учётом траектории для стоимости репликации опциона
- 1989Опционная премия внутри режима волатильности
- 1990Построение согласованной исторической и подразумеваемой волатильности
- 1991Недельная волатильность close-to-close как фильтр горизонта
- 1995Модифицированная конструкция волатильности для режимов на горизонте недель–месяцев
- 1996Улыбки опционов как критика постоянной волатильности
- 1996Сопоставление короткой и длинной исторической волатильности для контекста режима
- 1998Построение нормализованной многогоризонтной исторической волатильности
- 2001Припаркуйте одну опционную идею внутри режима подразумеваемой и исторической волатильности
- 2002Построение вертикальных спредов внутри сезонных режимов волатильности
- 2002Контекст режима волатильности для опционных стрэддлов
- 2003Построение опционного спреда с проверками режима волатильности
- 2003Трендовые и волатильностные фильтры для выбора опционного спреда
- 2005Построение вертикальных спредов внутри режимов волатильности
- 2006Удвоение подразумеваемой волатильности как сигнал товарного режима
- 2007Разворотный колл по бабочке, когда подразумеваемая волатильность находится рядом с исторической волатильностью
- 2012Оценка бабочки со сломанным крылом внутри режима волатильности и премии
- 2012Построение цены акции с учётом режима через кэрри и премию за риск
- 2012Оверлеи истинного диапазона против контекста изолированного бара
- 2012Построение контекста режима для сделок с опционной премией
- 2013Постройте ранжированный переключатель волатильности до того, как сработает трендовый фильтр
- 2013Совмещение скринингов Relative Strength Index, исторической волатильности и Bollinger %b
- 2014Номинальный максимум акций неполон, пока не прочитан номинально-реальный спред
- 2015Дневной скив имплицитной волатильности как портфельный бенчмарк
- 2015Восстановите шаблон скью волатильности по размеру и наклону
- 2015Оценка концентрированных победителей через волатильность и премии опционов
- 2017Построение опционной книги из подразумеваемой волатильности, исторической волатильности и премии
- 2018Годовая волатильность как фон для опционных сделок короткого горизонта
- 2019Слот ETF низкой волатильности внутри кейса рыночных режимов 2011–2019