1996выпуск C051-6
Улыбки опционов как критика постоянной волатильности
Стандартные модели опционов считают волатильность постоянной и рассматривают логарифмические процентные изменения цены как нормально распределённые вокруг среднего. Эта архивная статья ставит реализованные недельные хвосты и улыбку подразумеваемой волатильности по страйкам против этой предпосылки. Редакторское прочтение: относитесь к улыбке как к рыночной карте того, как премии оценивают удалённые исходы, затем сверяйте эту карту с реализованными частотами наступления.
- Стандартные модели опционов, используемые для расчёта премий, считают волатильность постоянной и рассматривают логарифмические процентные изменения цены как нормально распределённые вокруг среднего.
- Нормированные недельные логарифмические изменения S&P 500 дали больше исходов внутри одного стандартного отклонения, чем предполагает нормальная кривая, меньше исходов между одним и 2.50 стандартными отклонениями и больше снижений за пределами минус 2.50 стандартных отклонений, включая одно падение больше девяти стандартных отклонений.
- Подразумеваемая волатильность, восстановленная из наблюдаемых премий и масштабированная пятилетней исторической волатильностью каждой акции, была заметно выше для страйков глубоко в деньгах и далеко вне денег, чем для страйков около денег.
- Улыбку можно читать как рыночную оценку частот исходов, отличных от нормальных, или как спрос на маловероятные выплаты; сравнение реализованных частот наступления с премией на страйках далеко от денег — предложенная проверка.
Читайте улыбку как рыночную карту
Редакторское. Относитесь к поверхности подразумеваемой волатильности по страйкам как к рыночной карте того, как премии оценивают удалённые исходы, затем сверяйте эту карту с реализованными недельными хвостами вместо того, чтобы доверять движку с постоянной волатильностью и логнормальным распределением.
Что предполагает движок премии
Стандартные модели опционов, используемые для расчёта премий, считают волатильность постоянной и рассматривают логарифмические процентные изменения цены как нормально распределённые вокруг среднего.
Допущение постоянной волатильности — это модельная предпосылка, что одна волатильность и нормальное распределение логарифмических процентных изменений полностью описывают будущие исходы.
Недельные хвосты против нормальной кривой
По 493 неделям логарифмических изменений S&P 500 с апреля 1986 по декабрь 1995 среднее недельное изменение составило 0.19%, а недельное стандартное отклонение — 2.0%.
После того как эти недельные изменения были нормированы к нулевому среднему и единичной дисперсии, 75.4% исходов попали внутрь одного стандартного отклонения против 68.2% по нормальной кривой.
Движения между одним и 2.50 стандартными отклонениями были реже, чем предполагает нормальное распределение (22.25% против 29.5%), тогда как снижения за пределами -2.50 стандартных отклонений произошли шесть раз, более чем вдвое превысив число по нормальной кривой, включая одно падение 18.3% больше девяти стандартных отклонений.
Что рынок взимает
Подразумеваемая волатильность — это неизвестное аннуализированное стандартное отклонение, извлечённое из наблюдаемой премии, когда страйк, цена базового актива, время до экспирации, безрисковая ставка и доходность считаются известными. Анализ премии опциона — это такое восстановление: волатильность, которую рынок взимает после того, как страйк, спот, время, ставка и доходность считаются известными.
Историческая волатильность — это реализованное стандартное отклонение прошлых логарифмических изменений цены, используемое как ориентир того, насколько далеко страйк стоит от базового актива. Денежность в стандартных отклонениях — это расстояние страйка от базового актива, масштабированное собственной долгосрочной исторической волатильностью актива.
Улыбка по ликвидным опционам на акции
14 февраля 1996 подразумеваемые волатильности примерно 2,500 ликвидных опционов на акции, масштабированные пятилетней исторической волатильностью каждой акции, были заметно выше для страйков глубоко в деньгах и далеко вне денег, чем для страйков около денег.
Улыбка волатильности — это этот паттерн: подразумеваемая волатильность растёт, когда страйки уходят глубоко в деньги или далеко вне денег относительно страйков около денег.
Одно имя с нерегулярной улыбкой
Нормированные изменения цены Intel по состоянию на 28 февраля 1996 показали дополнительную массу между средним и одним стандартным отклонением плюс одно снижение -28.58% на минус пяти стандартных отклонениях, а опционы Intel демонстрировали нерегулярную улыбку подразумеваемой волатильности.
Недельные логарифмические изменения S&P 500 и нормальная кривая
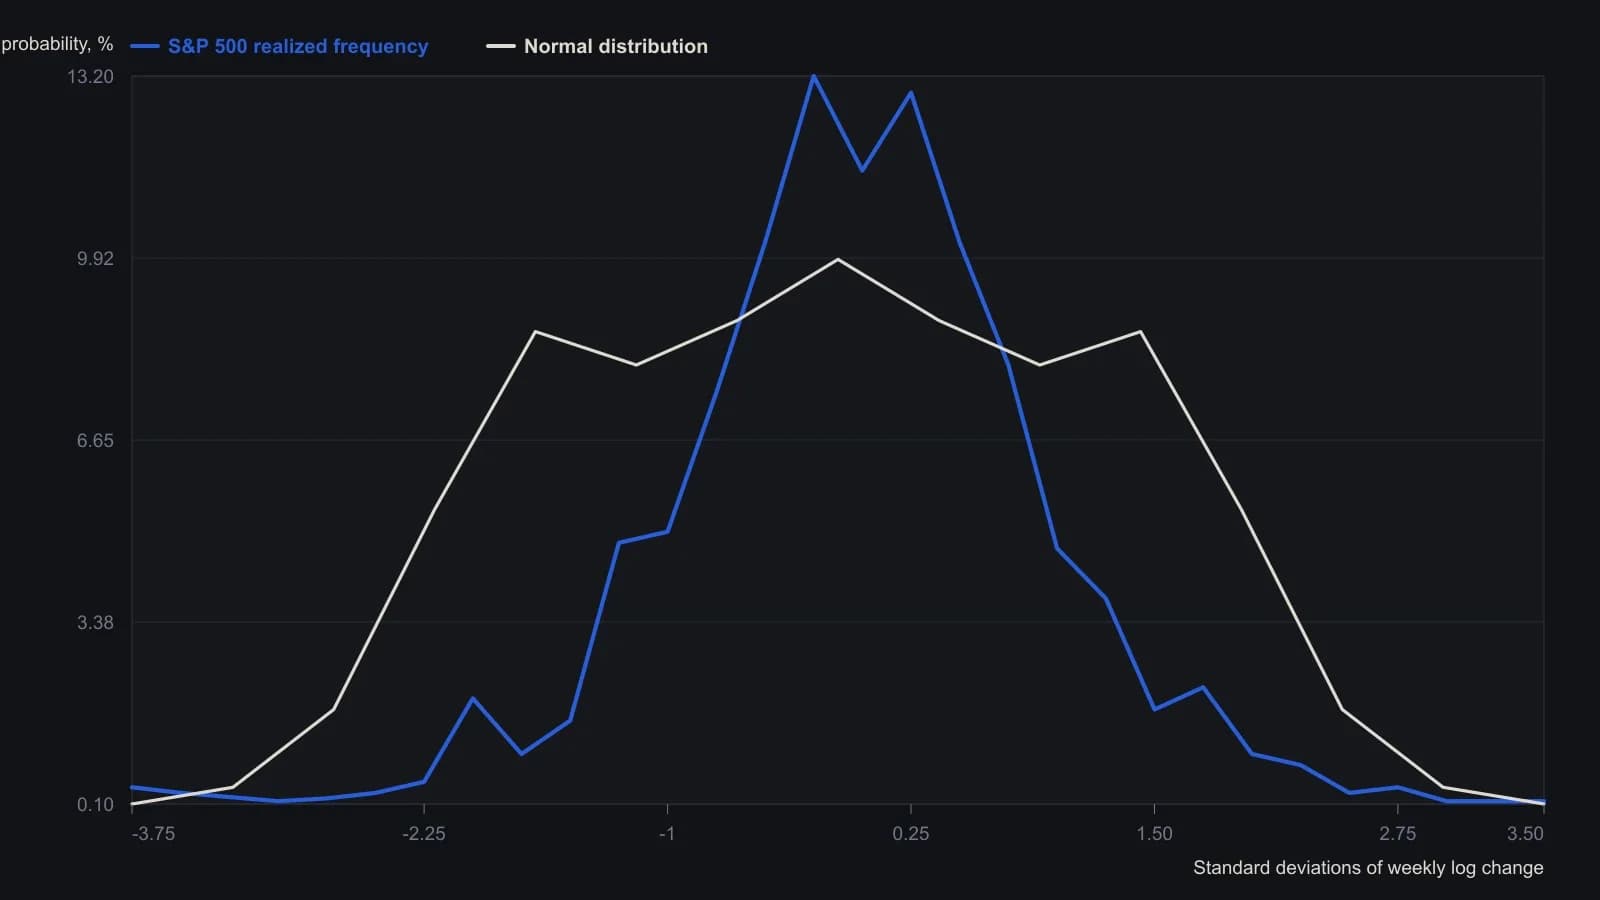
Источник использовал 493 недельных изменения натурального логарифма S&P 500, среднее 0.19% и недельное стандартное отклонение 2.0%, затем вычел среднее и разделил на 2.0%, так что гистограмма приведена к пространству единичного нормального распределения. Одна неделя — это крах October 1987 (−18.3%, более девяти стандартных отклонений), и она лежит за пределами этой шкалы ±4.
Два прочтения и проверка
Улыбку можно читать либо как рыночную оценку частот исходов, отличных от нормальных, либо как спрос на маловероятные выплаты.
Сравнение реализованных частот наступления с премией на страйках далеко от денег предлагается как проверка этого прочтения.
Все разборы дорожки · 31 разбор
- 1985Помещение премий биржевых опционов в контекст режима волатильности
- 1988Когда волатильность, а не направление, выбирает опционный спред
- 1988Волатильность с учётом траектории для стоимости репликации опциона
- 1989Опционная премия внутри режима волатильности
- 1990Построение согласованной исторической и подразумеваемой волатильности
- 1991Недельная волатильность close-to-close как фильтр горизонта
- 1995Модифицированная конструкция волатильности для режимов на горизонте недель–месяцев
- 1996Улыбки опционов как критика постоянной волатильности
- 1996Сопоставление короткой и длинной исторической волатильности для контекста режима
- 1998Построение нормализованной многогоризонтной исторической волатильности
- 2001Припаркуйте одну опционную идею внутри режима подразумеваемой и исторической волатильности
- 2002Построение вертикальных спредов внутри сезонных режимов волатильности
- 2002Контекст режима волатильности для опционных стрэддлов
- 2003Построение опционного спреда с проверками режима волатильности
- 2003Трендовые и волатильностные фильтры для выбора опционного спреда
- 2005Построение вертикальных спредов внутри режимов волатильности
- 2006Удвоение подразумеваемой волатильности как сигнал товарного режима
- 2007Разворотный колл по бабочке, когда подразумеваемая волатильность находится рядом с исторической волатильностью
- 2012Оценка бабочки со сломанным крылом внутри режима волатильности и премии
- 2012Построение цены акции с учётом режима через кэрри и премию за риск
- 2012Оверлеи истинного диапазона против контекста изолированного бара
- 2012Построение контекста режима для сделок с опционной премией
- 2013Постройте ранжированный переключатель волатильности до того, как сработает трендовый фильтр
- 2013Совмещение скринингов Relative Strength Index, исторической волатильности и Bollinger %b
- 2014Номинальный максимум акций неполон, пока не прочитан номинально-реальный спред
- 2015Дневной скив имплицитной волатильности как портфельный бенчмарк
- 2015Восстановите шаблон скью волатильности по размеру и наклону
- 2015Оценка концентрированных победителей через волатильность и премии опционов
- 2017Построение опционной книги из подразумеваемой волатильности, исторической волатильности и премии
- 2018Годовая волатильность как фон для опционных сделок короткого горизонта
- 2019Слот ETF низкой волатильности внутри кейса рыночных режимов 2011–2019