2019выпуск C0726-30
Слот ETF низкой волатильности внутри кейса рыночных режимов 2011–2019
С 2011 по 2019 год американский слот минимальной волатильности почти не отставал от широкого прокси S&P 500, а факторные ранги, переключатель относительной силы и просадки 2018 года показали, как более спокойный слот проходит сильные и слабые режимы.
- С 2011 по 2019 год американский слот минимальной волатильности вырос на 172.3% против 179.4% у широкого прокси S&P 500, так что более спокойный слот почти не отставал на длинном бычьем отрезке.
- Ежемесячный переключатель относительной силы на основе шестимесячной доходности между этим слотом и тем же прокси дал 170.40% против 169.20% совокупной доходности, 11.50% против 12.80% волатильности, коэффициент Шарпа 1.17 против 1.05 и максимальную просадку 15.30% против 19.30%.
- В наборе американских факторов large-cap с 2008 по 2014 год низкая волатильность занимала первое место в 2008, 2011 и 2014 годах, пятое в 2009 году и последнее в 2010, 2012 и 2013 годах, так что фактор проходил ротацию через сильные и слабые режимы.
- В обвалах февраля 2018 и конца 2018 года слот коммунального сектора был примерно без изменения на уровне +0.21%, тогда как слот минимальной волатильности упал на 11.95%, а прокси S&P 500 — на 18.91%.
Что такое более спокойный слот
ETF низкой волатильности — это биржевой фонд, который системно увеличивает вес акций с исторически более спокойными колебаниями цены. Историческая волатильность — это прошедшая реализованная вариация цены, по которой ранжируют акции, фонды или рыночные режимы. Таргетирование волатильности означает подбор размера или выбор слота так, чтобы реализованная волатильность и просадка оставались ниже, чем у более широкого рыночного прокси.
Не отставать от прокси широкого рынка
В сравнении 2011–2019 американский слот минимальной волатильности вырос на 172.3%, а широкий прокси S&P 500 — на 179.4%, так что более спокойный слот почти не отставал на длинном бычьем отрезке. С октября 2011 по апрель 2019 тот же слот минимальной волатильности вырос на 172.3% против 121.42% у коммунального сектора и 179.39% у прокси S&P 500, помещая слот с таргетированием волатильности между защитным сектором и широким рынком.
Ежемесячный переключатель относительной силы
Переключатель относительной силы — это ежемесячный выбор между двумя фондами по правилам на основе доходности за предыдущие шесть месяцев. Шестимесячный переключатель относительной силы, пересматриваемый ежемесячно между этим слотом минимальной волатильности и тем же прокси S&P 500, дал 170.40% против 169.20% совокупной доходности, 11.50% против 12.80% волатильности, коэффициент Шарпа 1.17 против 1.05 и максимальную просадку 15.30% против 19.30%.
Факторная ротация и размер категории
Факторная ротация — это склонность стилевых наклонов вроде низкой волатильности лидировать в одни календарные годы и отставать в другие. В наборе американских факторов large-cap с 2008 по 2014 год низкая волатильность занимала первое место в 2008, 2011 и 2014 годах, пятое в 2009 году и последнее в 2010, 2012 и 2013 годах, так что сам фактор проходил ротацию через сильные и слабые режимы. К апрелю 2019 отслеживаемый срез ETF низкой волатильности держал около $65.8 млрд в 27 фондах, причём три крупнейших имени концентрировали примерно $46 млрд против $16 млрд у следующих восьми.
Защитные слоты и обвалы 2018 года
С конца 2015 по апрель 2019 слот коммунального сектора вырос на 50.4% против 50.5% у широкого прокси S&P 500, тогда как слоты товаров повседневного спроса и REIT выросли лишь примерно на 21%, показывая, что защитные наклоны не двигались одним блоком, когда росли ставки денежно-кредитной политики. В рыночных обвалах февраля 2018 и конца 2018 года слот коммунального сектора был примерно без изменения на уровне +0.21%, тогда как слот минимальной волатильности упал на 11.95%, а прокси S&P 500 — на 18.91%, так что более низкая историческая волатильность всё равно оставила заметную просадку по сравнению с одним защитным сектором.
Совокупная доходность USMV против SPY, 2011–2019
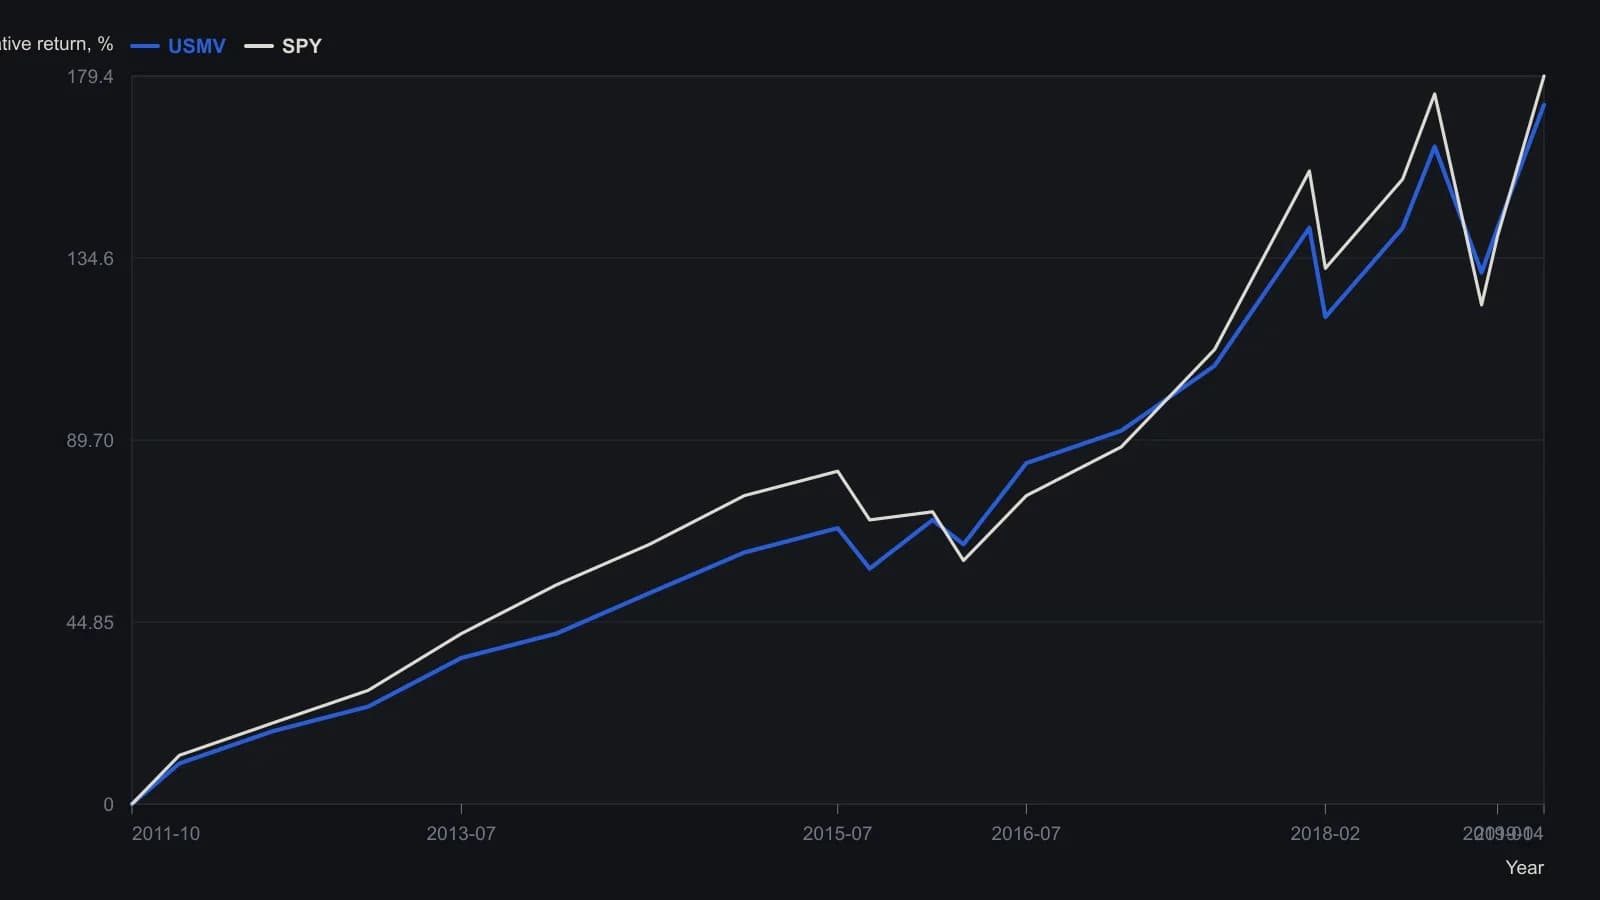
Совокупное процентное изменение с 20 октября 2011 по 25 апреля 2019. Промежуточные отсчёты приблизительны с точностью до ближайшего процента по печатной сетке 10%. Конечные значения 172.3% (USMV) и 179.4% (SPY) взяты из текста статьи, как и снижения в окне конца 2018, по которым размещены минимумы декабря 2018 (USMV −11.95%, SPY −18.91%).
Все разборы дорожки · 31 разбор
- 1985Помещение премий биржевых опционов в контекст режима волатильности
- 1988Когда волатильность, а не направление, выбирает опционный спред
- 1988Волатильность с учётом траектории для стоимости репликации опциона
- 1989Опционная премия внутри режима волатильности
- 1990Построение согласованной исторической и подразумеваемой волатильности
- 1991Недельная волатильность close-to-close как фильтр горизонта
- 1995Модифицированная конструкция волатильности для режимов на горизонте недель–месяцев
- 1996Улыбки опционов как критика постоянной волатильности
- 1996Сопоставление короткой и длинной исторической волатильности для контекста режима
- 1998Построение нормализованной многогоризонтной исторической волатильности
- 2001Припаркуйте одну опционную идею внутри режима подразумеваемой и исторической волатильности
- 2002Построение вертикальных спредов внутри сезонных режимов волатильности
- 2002Контекст режима волатильности для опционных стрэддлов
- 2003Построение опционного спреда с проверками режима волатильности
- 2003Трендовые и волатильностные фильтры для выбора опционного спреда
- 2005Построение вертикальных спредов внутри режимов волатильности
- 2006Удвоение подразумеваемой волатильности как сигнал товарного режима
- 2007Разворотный колл по бабочке, когда подразумеваемая волатильность находится рядом с исторической волатильностью
- 2012Оценка бабочки со сломанным крылом внутри режима волатильности и премии
- 2012Построение цены акции с учётом режима через кэрри и премию за риск
- 2012Оверлеи истинного диапазона против контекста изолированного бара
- 2012Построение контекста режима для сделок с опционной премией
- 2013Постройте ранжированный переключатель волатильности до того, как сработает трендовый фильтр
- 2013Совмещение скринингов Relative Strength Index, исторической волатильности и Bollinger %b
- 2014Номинальный максимум акций неполон, пока не прочитан номинально-реальный спред
- 2015Дневной скив имплицитной волатильности как портфельный бенчмарк
- 2015Восстановите шаблон скью волатильности по размеру и наклону
- 2015Оценка концентрированных победителей через волатильность и премии опционов
- 2017Построение опционной книги из подразумеваемой волатильности, исторической волатильности и премии
- 2018Годовая волатильность как фон для опционных сделок короткого горизонта
- 2019Слот ETF низкой волатильности внутри кейса рыночных режимов 2011–2019