1990выпуск C101-10
Построение согласованной исторической и подразумеваемой волатильности
Один опционный оверлей уместен в диверсифицированной, учитывающей режимы книге только тогда, когда историческая и подразумеваемая волатильность имеют одну внутренне согласованную линейку. Фиксируйте оценщик, длину выборки и аннуализацию и не смешивайте несовместимые формулы или серии поставщиков данных.
- Историческая волатильность описывает прошлый разброс цены вокруг нормы; подразумеваемая волатильность — это форвардный уровень, заложенный в текущие премии опционов.
- Сопоставимые режимные показания требуют estimator-consistency, потому что серии, построенные по разным формулам или сервисам данных, не сопоставимы автоматически.
- Выборочное стандартное отклонение цен закрытия имеет price-level-bias, поэтому предпочтительное историческое построение использует log-return-dispersion с делителем n-1 и затем аннуализирует.
- Более надёжное подразумеваемое показание использует ликвидные опционы «при деньгах» или «около денег» с оставшимся сроком жизни более одного месяца в сочетании с одним заявленным правилом implied-volatility-weighting.
Одна линейка волатильности
Диверсифицированной, учитывающей режимы книге нужна одна внутренне согласованная линейка волатильности, прежде чем в неё помещают один опционный оверлей. Историческая волатильность — это ретроспективное показание того, насколько широко цена или доходность инструмента рассеивались в выбранном окне выборки. Подразумеваемая волатильность — это форвардная волатильность, при которой теоретическая стоимость опциона в модели ценообразования совпадает с текущей рыночной премией опциона.
Исторический разброс отвечает, где были цены. Подразумеваемый разброс отвечает, что сейчас закладывают котируемые премии. Абсолютные ценовые колебания и процентный разброс могут расходиться, потому что измеряют разные величины.
Окно, оценщик и price-level-bias
Показание волатильности зависит и от окна lookback, и от оценщика. Более длинное окно статистически устойчивее. Более короткое окно ближе к решению точнее отслеживает недавнее поведение цены.
Выборочное стандартное отклонение цен закрытия масштабируется вместе с уровнем цены, поэтому удвоение всех цен удваивает показание и делает многопериодное сравнение бессмысленным, пока серию сначала не нормализуют и, если выборка короче года, не аннуализируют. Этот дефект и есть price-level-bias.
Предпочтительное историческое построение
Предпочтительное историческое построение использует несмещённое выборочное стандартное отклонение логарифмов отношений close-to-close с делителем n-1, затем аннуализирует дневные показания квадратным корнем из 252 и недельные показания квадратным корнем из 52. Это построение — log-return-dispersion. Оно не раздувается только потому, что вырос уровень цены.
Аннуализация масштабирует выборку короче года в годовую единицу стандартного отклонения. При таком аннуализированном логнормальном показании волатильность 0.12 вокруг цены 100 соответствует полосе в одно стандартное отклонение от 88 до 112 за двенадцать месяцев, которая трактуется как покрывающая около 68 процентов исходов. Полоса в два стандартных отклонения трактуется как покрывающая около 95 процентов исходов.
Построение range-based
Построение по диапазону high-low заменяет последовательные закрытия максимумом и минимумом периода, масштабирует логарифмическое отношение коэффициентом 0.601, усредняет эти периодные показания и аннуализирует. Этот range-based-estimator интерпретируется как разброс логарифма цены, но добавляет сложность без нового применения.
20-дневное стандартное отклонение дневных закрытий S&P 100, август 1988–сентябрь 1989
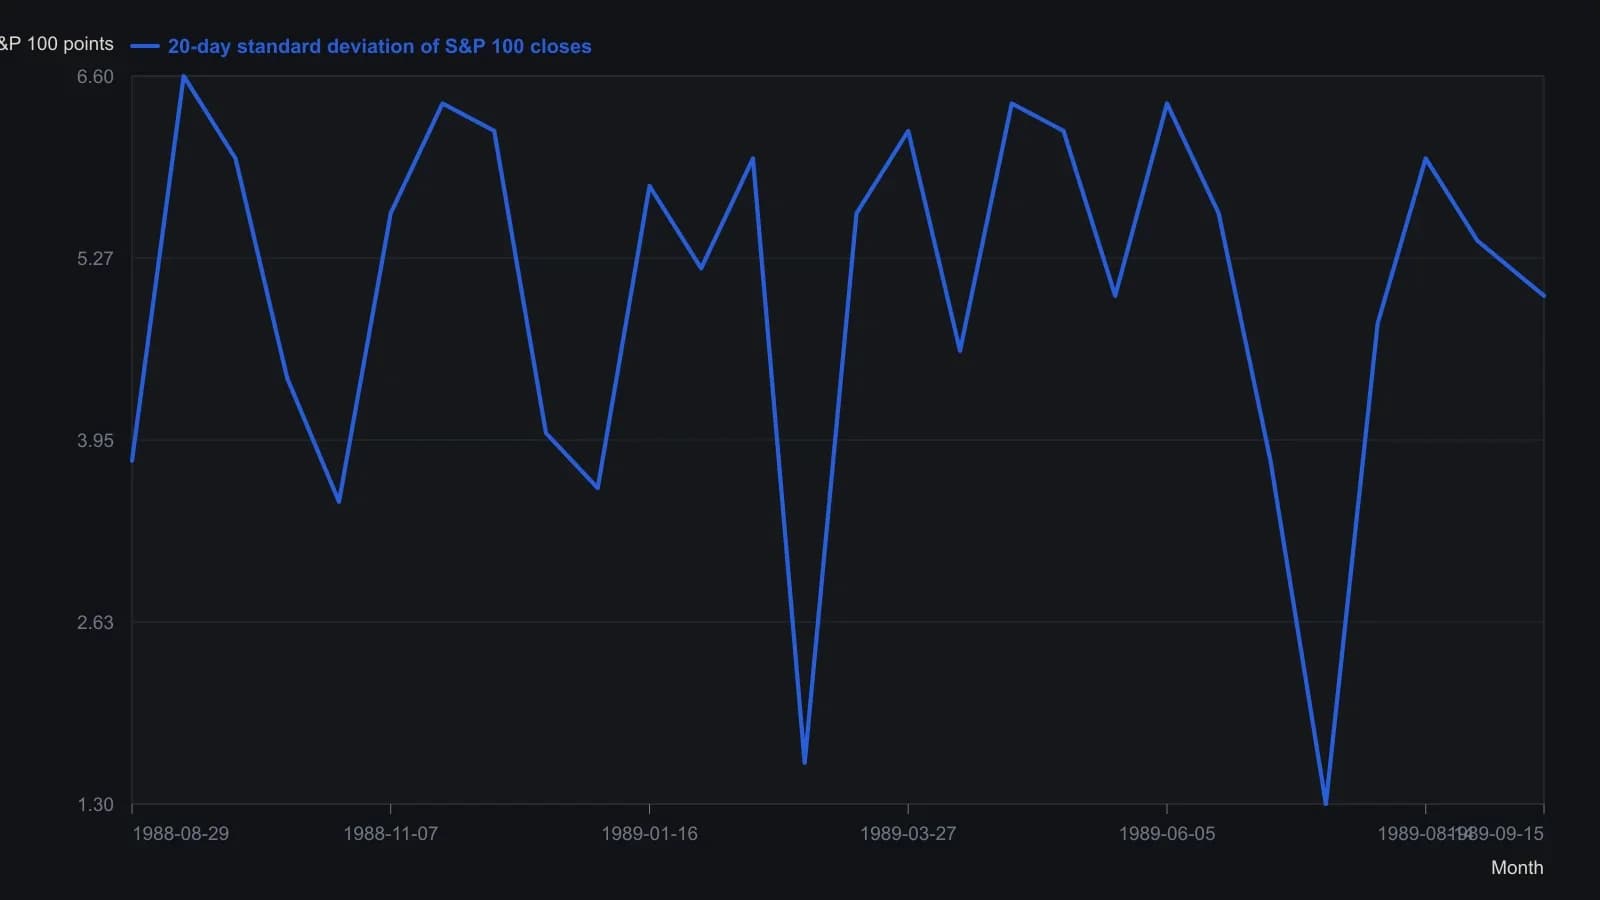
Источник использует несмещённое 20-дневное стандартное отклонение уровней закрытия (знаменатель n−1). Он предупреждает, что удвоение уровня цены удваивает это показание, поэтому ряд несопоставим между периодами и не должен входить в опционную модель, пока его сначала не разделят на среднюю цену окна и затем не аннуализируют.
Подразумеваемая волатильность из котируемых премий
Подразумеваемую волатильность получают итерацией модели ценообразования, пока теоретическая стоимость не сравняется с живой премией, при фиксированных остальных входах.
Более надёжный набор входов подразумеваемой волатильности использует ликвидные опционы «при деньгах» или «около денег» с оставшимся сроком жизни более одного месяца, затем объединяет эти показания одним заявленным правилом implied-volatility-weighting на основе объёма, moneyness или ценовой чувствительности к волатильности. Разные правила взвешивания не обязаны давать сопоставимые оценки.
Редакторское прочтение для диверсифицированной книги
Редакторская интерпретация: держите исторический разброс и подразумеваемый разброс на этой одной линейке, когда один опционный оверлей помещают внутрь диверсифицированной или учитывающей режимы книги. Используйте историческую серию для того, где были цены, и подразумеваемую серию для того, что сейчас закладывают котируемые премии. Не смешивайте несовместимые формулы или серии поставщиков данных.
Все разборы дорожки · 31 разбор
- 1985Помещение премий биржевых опционов в контекст режима волатильности
- 1988Когда волатильность, а не направление, выбирает опционный спред
- 1988Волатильность с учётом траектории для стоимости репликации опциона
- 1989Опционная премия внутри режима волатильности
- 1990Построение согласованной исторической и подразумеваемой волатильности
- 1991Недельная волатильность close-to-close как фильтр горизонта
- 1995Модифицированная конструкция волатильности для режимов на горизонте недель–месяцев
- 1996Улыбки опционов как критика постоянной волатильности
- 1996Сопоставление короткой и длинной исторической волатильности для контекста режима
- 1998Построение нормализованной многогоризонтной исторической волатильности
- 2001Припаркуйте одну опционную идею внутри режима подразумеваемой и исторической волатильности
- 2002Построение вертикальных спредов внутри сезонных режимов волатильности
- 2002Контекст режима волатильности для опционных стрэддлов
- 2003Построение опционного спреда с проверками режима волатильности
- 2003Трендовые и волатильностные фильтры для выбора опционного спреда
- 2005Построение вертикальных спредов внутри режимов волатильности
- 2006Удвоение подразумеваемой волатильности как сигнал товарного режима
- 2007Разворотный колл по бабочке, когда подразумеваемая волатильность находится рядом с исторической волатильностью
- 2012Оценка бабочки со сломанным крылом внутри режима волатильности и премии
- 2012Построение цены акции с учётом режима через кэрри и премию за риск
- 2012Оверлеи истинного диапазона против контекста изолированного бара
- 2012Построение контекста режима для сделок с опционной премией
- 2013Постройте ранжированный переключатель волатильности до того, как сработает трендовый фильтр
- 2013Совмещение скринингов Relative Strength Index, исторической волатильности и Bollinger %b
- 2014Номинальный максимум акций неполон, пока не прочитан номинально-реальный спред
- 2015Дневной скив имплицитной волатильности как портфельный бенчмарк
- 2015Восстановите шаблон скью волатильности по размеру и наклону
- 2015Оценка концентрированных победителей через волатильность и премии опционов
- 2017Построение опционной книги из подразумеваемой волатильности, исторической волатильности и премии
- 2018Годовая волатильность как фон для опционных сделок короткого горизонта
- 2019Слот ETF низкой волатильности внутри кейса рыночных режимов 2011–2019