1996выпуск C081-2
Сопоставление короткой и длинной исторической волатильности для контекста режима
Историческая волатильность — это аннуализированное стандартное отклонение однодневных изменений цены. Сопоставление шестидневного окна со 100-дневным, затем деление короткого аннуализированного значения на длинное помещает один контракт в контекст более быстрой против более медленной волатильности.
- Историческая волатильность — это аннуализированное стандартное отклонение однодневных изменений цены и используется здесь как вход рыночного режима, а не как самостоятельный торговый сигнал.
- Дневные процентные изменения — это значения логарифмической доходности из натурального логарифма каждого закрытия, делённого на предыдущее закрытие.
- Шестидневное lookback-окно использует пять однодневных изменений, а 100-дневное окно — 99; оба применяют один и тот же фактор аннуализации — квадратный корень из 260 — и одно и то же процентное масштабирование.
- Отношение short-to-long — это шестидневное аннуализированное значение, делённое на 100-дневное аннуализированное значение.
Два окна на одном контракте
Историческая волатильность строится как аннуализированное стандартное отклонение однодневных изменений цены бумаги или фьючерсного контракта. Здесь она используется как вход рыночного режима, а не как самостоятельный торговый сигнал.
Дневные процентные изменения получают как ряд логарифмической доходности: натуральный логарифм каждого закрытия, делённого на предыдущее закрытие. Это преобразование превращает ценовой ряд в последовательные однодневные процентные изменения.
Как формируется выборка lookback-окна
Lookback-окно задаёт число сессий в оценке волатильности. Указанный интервал в N дней обычно даёт N-1 последовательных однодневных изменений, поэтому выборка отклонения на одно наблюдение короче названного интервала.
Шестидневный lookback содержит пять однодневных изменений, поэтому выборка отклонения использует пять наблюдений, а не шесть. Чтобы воспроизвести пару шестидневного и 100-дневного окон, нужны окна стандартного отклонения на пять периодов и на 99 периодов.
Общая аннуализация на обоих окнах
Дневное отклонение аннуализируется умножением на квадратный корень из 260, который является фактором аннуализации для предполагаемого года из 260 торговых дней, и затем масштабируется на 100, чтобы выразить величину в процентах.
100-дневное аннуализированное значение использует ту же 260-дневную аннуализацию и процентное масштабирование на выборке из 99 изменений ряда логарифмической доходности. Один и тот же фактор аннуализации и процентное масштабирование применяются к обоим окнам.
Формирование отношения short-to-long
Отношение short-to-long формируется делением шестидневного аннуализированного значения на 100-дневное аннуализированное значение. Отношение помещает один контракт в контекст более быстрой против более медленной волатильности.
Шестидневная историческая волатильность по контракту из выборки
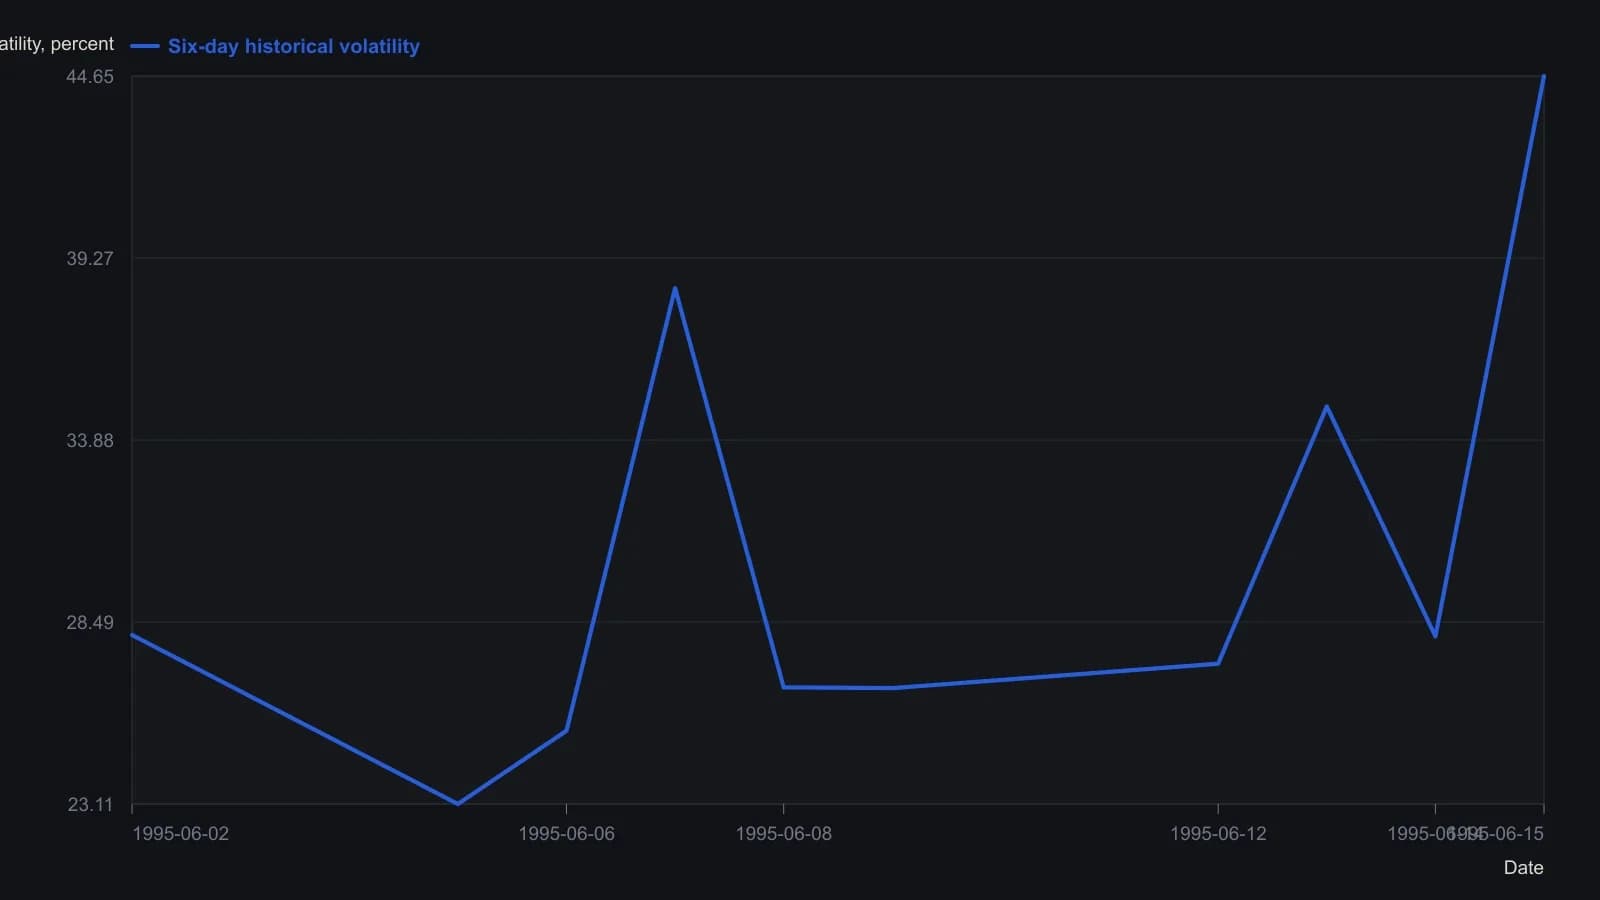
В печатной книге шестидневное окно трактуется как выборочное стандартное отклонение пяти однодневных логарифмических изменений, после чего результат умножается на sqrt(260) и на 100. Соответствующий 100-дневный ряд не включён в лист из‑за нехватки места, поэтому отношение короткой волатильности к длинной по этому рисунку построить нельзя.
Редакторское использование как контекст режима
Редакторская интерпретация: парные окна не порождают самостоятельный торговый сигнал. Они дают прочтение рыночного режима — выглядит ли недавнее движение того же контракта сжатым или расширенным относительно более медленной 100-дневной базы.
Это прочтение может окружать опционную или фьючерсную идею, чтобы один контракт рассматривался в контексте, учитывающем режим, а не изолированно.
Все разборы дорожки · 31 разбор
- 1985Помещение премий биржевых опционов в контекст режима волатильности
- 1988Когда волатильность, а не направление, выбирает опционный спред
- 1988Волатильность с учётом траектории для стоимости репликации опциона
- 1989Опционная премия внутри режима волатильности
- 1990Построение согласованной исторической и подразумеваемой волатильности
- 1991Недельная волатильность close-to-close как фильтр горизонта
- 1995Модифицированная конструкция волатильности для режимов на горизонте недель–месяцев
- 1996Улыбки опционов как критика постоянной волатильности
- 1996Сопоставление короткой и длинной исторической волатильности для контекста режима
- 1998Построение нормализованной многогоризонтной исторической волатильности
- 2001Припаркуйте одну опционную идею внутри режима подразумеваемой и исторической волатильности
- 2002Построение вертикальных спредов внутри сезонных режимов волатильности
- 2002Контекст режима волатильности для опционных стрэддлов
- 2003Построение опционного спреда с проверками режима волатильности
- 2003Трендовые и волатильностные фильтры для выбора опционного спреда
- 2005Построение вертикальных спредов внутри режимов волатильности
- 2006Удвоение подразумеваемой волатильности как сигнал товарного режима
- 2007Разворотный колл по бабочке, когда подразумеваемая волатильность находится рядом с исторической волатильностью
- 2012Оценка бабочки со сломанным крылом внутри режима волатильности и премии
- 2012Построение цены акции с учётом режима через кэрри и премию за риск
- 2012Оверлеи истинного диапазона против контекста изолированного бара
- 2012Построение контекста режима для сделок с опционной премией
- 2013Постройте ранжированный переключатель волатильности до того, как сработает трендовый фильтр
- 2013Совмещение скринингов Relative Strength Index, исторической волатильности и Bollinger %b
- 2014Номинальный максимум акций неполон, пока не прочитан номинально-реальный спред
- 2015Дневной скив имплицитной волатильности как портфельный бенчмарк
- 2015Восстановите шаблон скью волатильности по размеру и наклону
- 2015Оценка концентрированных победителей через волатильность и премии опционов
- 2017Построение опционной книги из подразумеваемой волатильности, исторической волатильности и премии
- 2018Годовая волатильность как фон для опционных сделок короткого горизонта
- 2019Слот ETF низкой волатильности внутри кейса рыночных режимов 2011–2019