1999выпуск C061-5
Вложенный тайминг цикла евро как одна проверяемая процедура
Исторический рабочий процесс по евро рассматривал четырёхлетний цикл как длинную структуру, использовал 20-недельный двойной стохастик, чтобы находить недельные минимумы, и подтверждал входы только после бара сетапа плюс пунктового триггера. Редакторское прочтение: вложенный тайминг тогда является одной процедурой, а не нарративом по графику.
- Четырёхлетний цикл рассматривался как доминирующая длинная структура в синтетической истории евро, а на недельном горизонте назначался 40-недельный цикл.
- Входы стохастика на половине цикла использовались, чтобы целиться в 48-месячные вершины доллар-марки и 40-недельные минимумы евро, а не чтобы подбирать длину осциллятора под полный цикл.
- Rule-based entry требовал разворота двойного стохастика вверх из зоны ниже 10 и пунктового хода выше бара сетапа, прежде чем подтверждался четырёхлетний или недельный минимум.
- Редакторское прочтение: длинный цикл, осциллятор половинной длины и двухшаговый триггер — это одна проверяемая процедура, а не три отдельных комментария к графику.
Случай вложенного тайминга
Этот архивный случай фиксирует исторический рабочий процесс по синтетической истории евро, который складывал три элемента: длинный доминирующий цикл, осциллятор половинной длины и двухшаговое правило подтверждения. Длины, линии и триггеры ниже — это зафиксированная процедура. Комментарии, выходящие за пределы этой записи, помечены как редакторские.
Два горизонта на одном ряде
Четырёхлетний цикл в синтетической истории евро рассматривался как доминирующая структура длинного горизонта. С 1981 года было идентифицировано пять таких циклов, а последний минимум был помещён в август 1997. На недельном горизонте тому же ряду назначался доминирующий 40-недельный цикл. Архив применял Dominant cycle detection на обоих горизонтах одного ряда.
Осциллятор половинной длины
На недельном горизонте 20-недельный двойной стохастик использовался, чтобы находить эти минимумы, а наложение двух экспоненциальных скользящих средних — чтобы отметить недельный тренд. Конструкция стохастика на половине цикла использовала 24-периодный вход, чтобы целиться в 48-месячные вершины доллар-марки, и 20-недельный вход, чтобы целиться в 40-недельные минимумы евро.
Двухшаговое подтверждение
Механическое подтверждение четырёхлетних минимумов ЭКЮ использовало разворот двойного стохастика вверх из зоны ниже линии покупки 10 плюс ход на 600 пунктов выше бара сетапа. Пять таких сигналов с 1981 года каждое отмечали четырёхлетний минимум.
Недельное подтверждение покупки евро требовало, чтобы 20-недельный двойной стохастик опустился ниже 10, развернулся вверх и нарисовал бар сетапа, а затем превысил максимум этого бара на 30 пунктов, чтобы дневные разницы максимума и минимума между источниками наличного рынка не активировали вход. Rule-based entry был шагом подтверждения в этой записи.
Вложенный отсчёт после длинного минимума
Просадка и подъём 10-недельного осциллятора из зоны ниже 10 использовались, чтобы отсчитать три завершённых 20-недельных цикла после последнего четырёхлетнего минимума. Ряд тогда находился на 17-й неделе четвёртого цикла, которому при прямом недельном отсчёте всё ещё требовалось три недели до завершения.
Что, по утверждению, добавлял триггер
Сообщалось, что комбинация бара сетапа плюс триггера повышала точность сигнала на величину до 15% относительно одного бара сетапа и исторически идентифицировала экстремумы цикла с точностью 70% или выше. После подтверждённого 40-недельного минимума первая измеренная цель составляла 1.1150 в пределах шести недель, а пятничное закрытие выше этого уровня рассматривалось как повод протестировать 1.1550 до 1.1630.
Недельный синтетический евро после четырёхлетнего минимума 1997 года
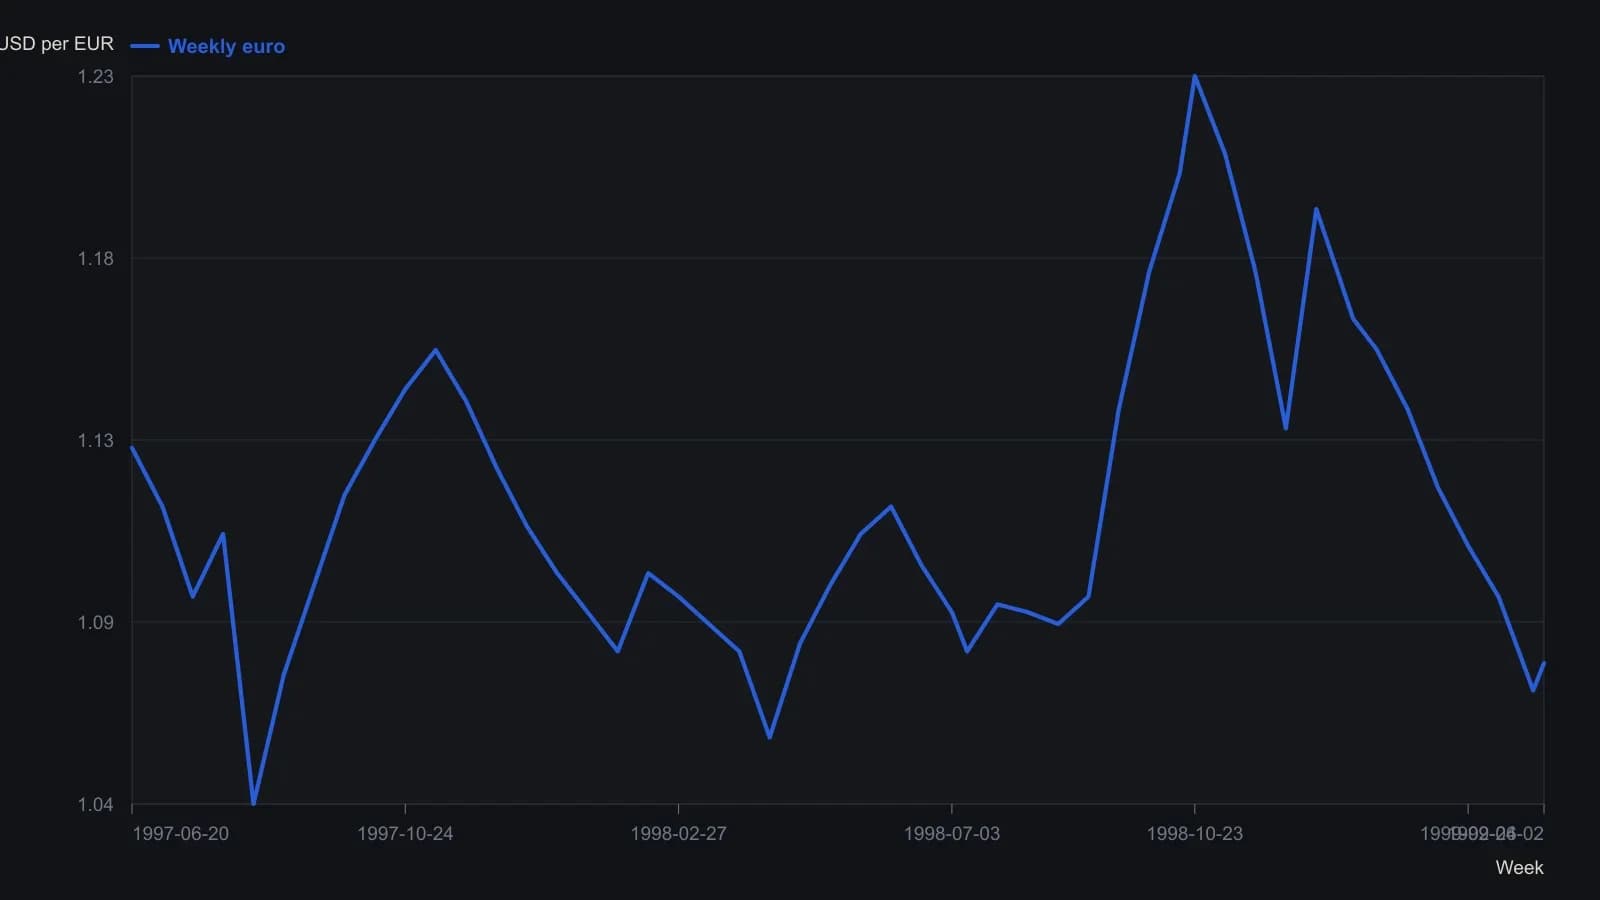
Бары до 4 January 1999 — синтетический евро Bridge Channel EuroCalc, после запуска состыкованный с межбанковскими котировками. Оцифрованные недельные уровни приблизительны с погрешностью около половины цента США. Сопутствующий 10-недельный двойной стохастик использовал линию покупки 10; для покупки требовался пробой бара сетапа на 30 пунктов.
Все разборы дорожки · 31 разбор
- 1982Окна фазы цикла для фильтров графических сигналов
- 1987Построение трендового осциллятора, масштабированного по циклу
- 1987Построение сетки доминантного цикла по отмеченным минимумам
- 1988Опережение цикла на смещённых экспоненциальных средних
- 1988Аудит сорокамесячного цикла цен акций
- 1989Когда доминантные циклы длинных волн нельзя опровергнуть
- 1991Сдвиг нанесения полуцикловой средней против затухания цикла
- 1991Касание полуцикловой средней как тест амплитудного соотношения
- 1993Построение индикатора restoring-pull из частоты цикла и объёма
- 1995Режимные фильтры для dominant-long-wave
- 1995Опережающий фильтр, настроенный на цикл, из ограниченных осцилляторов
- 1998Проверяемые правила циклов вместо страха и жадности
- 1999Вложенный тайминг цикла евро как одна проверяемая процедура
- 2002Построение instantaneous-trendline по доминантному циклу
- 2002Осциллятор центра тяжести на половине цикла из баланса скользящей средней
- 2004Тестирование зафиксированного сороканедельного цикла правилом hold-or-sit-out
- 2005Вложенные временные полосы для подтверждения доминирующего цикла
- 2005Базовые линии доминантного цикла против нарративов политических новостей
- 2006Сочетание горизонта доминирующего цикла с трендом и осцилляторами
- 2006Разделение по доминирующему циклу на трендовый фильтр и остаточный Relative Strength Index
- 2007Постройте разность моментума по доминирующему циклу
- 2007Наивные правила dominant-cycle не работают без тестов толпы
- 2012Построение прогноза доминантного цикла как окна тайминга
- 2012Построение базовых линий доминантного цикла с открытыми параметрами
- 2013Использование выборов на второй срок для проверки заранее объявленного прогноза dominant-cycle
- 2014Построение прогнозной базовой линии доминирующего цикла
- 2014Quotient transform как фильтр раннего начала тренда
- 2014Постройте карту цикла от впадины к впадине с помощью Detrended Price Oscillator
- 2015Выравнивание dominant-cycle перед катализатором отчётности
- 2017Каузальная обратная экспоненциальная средняя для цикла и тренда
- 2020Построение осциллятора cycle-plus-trend по хорде на одну длину волны