1989выпуск C121-6
Построение дельта-хеджированной книги подразумеваемой против исторической волатильности
Опционы можно собрать в сделку на волатильность, которая ставит вопрос, выглядит ли подразумеваемая волатильность дешёвой или дорогой. Часто корректируемый хедж, размер которого задан дельтой опциона, в значительной мере снимает направленное смещение, поэтому книга подвержена подразумеваемой волатильности на входе и последующей исторической волатильности.
- Сделка на волатильность сочетает фиксированную опционную позицию с частым дельта-хеджированием, так что книгу оценивают по дешёвой или дорогой подразумеваемой волатильности, а не по направлению базового актива.
- Подразумеваемая волатильность восстанавливается из текущей рыночной цены опциона и допускает сравнение по страйкам и оставшимся срокам жизни. Историческая волатильность позднее описывает, как базовый актив фактически двигался.
- Книга может зафиксировать результат от относительно быстрого сдвига подразумеваемой волатильности либо от того, что последующая историческая волатильность отличается от подразумеваемой волатильности, по которой опционы были открыты.
- Чувствительность к волатильности максимальна у более дальних опционов около денег, а пиковые, толстохвостые, трендовые или гэповые овернайт-рынки могут заставить перебалансировку хеджа разойтись с простым сравнением подразумеваемой и исторической волатильности.
Опционы можно собрать в сделки на волатильность, которые ставят на то, выглядит ли подразумеваемая волатильность дешёвой или дорогой, а не на направление базового актива.
Чистая волатильностная конструкция сочетает фиксированную опционную позицию с часто корректируемым хеджем базового актива, размер которого задан так, чтобы компенсировать дельту опциона, в значительной мере снимая направленное смещение. Небольшие движения цены тогда в значительной мере взаимно гасятся на уровне книги.
Подразумеваемая волатильность как цена входа
Подразумеваемая волатильность восстанавливается, если трактовать волатильность как неизвестную в формуле ценообразования типа Black-Scholes и подобрать её так, чтобы формула совпала с текущей рыночной ценой опциона. Этот вход — оценка рынком изменчивости на оставшийся срок жизни, и он позволяет сравнивать дешевизну или дороговизну по страйкам и оставшимся срокам жизни.
Историческая волатильность как последующая запись
Историческая волатильность — это ретроспективная статистика разброса, часто стандартное отклонение дневных процентных изменений цены, используемая, чтобы описать, как базовый актив фактически двигался. Это определение предполагает примерно нормальные приращения, но торгуемые инструменты обычно показывают больше очень крупных и очень мелких движений и меньше промежуточных, чем подразумевает это допущение.
Подразумеваемая волатильность евродоллара Dec 89, Dec 1988–Aug 1989
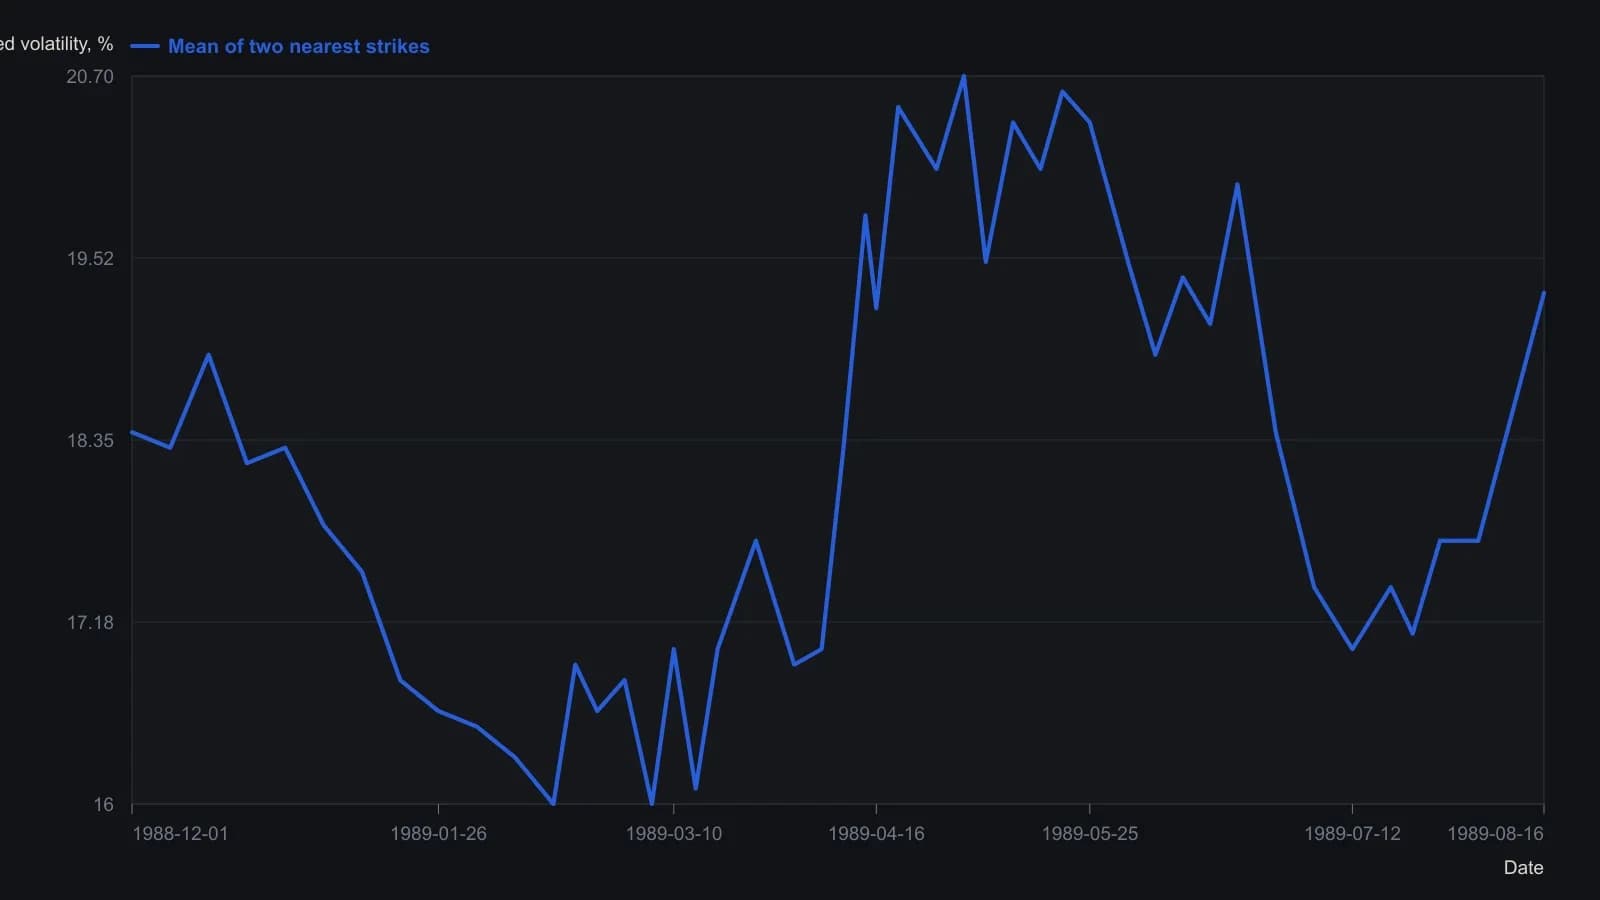
Источник отображает среднюю подразумеваемую волатильность двух ближайших к деньгам страйков. Даты и процентные уровни считаны с растра по месячным делениям и горизонтальным линиям сетки с шагом 1 пункт, поэтому значения приблизительны с точностью около 0.1–0.2 пункта волатильности. Ряд обрывается вскоре после отметки August 1989; ось продолжается до October без дальнейших наблюдений.
Книга волатильности с нулевой чистой дельтой
Такая книга может зафиксировать прибыль или убыток от относительно быстрого сдвига подразумеваемой волатильности либо от того, что последующая историческая волатильность отличается от подразумеваемой волатильности, по которой опционы были открыты.
В разобранной конструкции на фьючерсах на облигации покупка 100 коллов 96 и продажа 42 фьючерсов давали книгу длинной волатильности с нулевой чистой дельтой, описанную как длинная волатильность на 10 процентов.
Чувствительность к волатильности и календарь хеджа
Чувствительность к волатильности — это изменение стоимости опциона при небольшом изменении подразумеваемой волатильности. Она максимальна у более дальних опционов около денег, поэтому книги волатильности, собранные из таких контрактов, рискованнее книг, собранных из более коротких опционов вне денег.
Гамма-перебалансировка переустанавливает хедж по мере того, как дельта меняется вместе с базовым активом. Перебалансировка длинной волатильности покупает базовый актив после снижения и продаёт после роста. Хеджи короткой волатильности обращают этот график, часто принимая убытки крупными дискретными порциями, и две стороны требуют разных стилей исполнения.
Все разборы дорожки · 21 разбор
- 1988Построение опционного дохода с учётом режима на основе подразумеваемой волатильности
- 1989Построение дельта-хеджированной книги подразумеваемой против исторической волатильности
- 1990Как пробой Eurodollar 1989 года превратил дешёвую волатильность в книгу с учётом режима
- 1991Построение скоропортящегося дельта-хеджа из движений опциона
- 1991Опционные франшизы, которые ограничивают риск позиции
- 2002Премия опциона, дельта и спреды в режиме волатильности
- 2004Темп убытков по опционам со спредами и защитными путами
- 2004Дельта-нейтральные опционы как портфельное страхование с учётом режима
- 2004Expiration-loss позднего цикла и скив как режимный контекст
- 2007Краткосрочное конструирование коллов в режимах волатильности
- 2008Построение опционного спреда с ограниченным риском на основе волатильности и дельты
- 2008Опционные греки как проверки конструирования до стратегии
- 2008Хеджирование короткого микса опционов KOSPI 200 по дельте и веге
- 2010Delta hedging как контекст, а не покрытие
- 2010Маржин-колл как задача бюджетирования нетто-дельты
- 2012Открытый интерес на уровне страйков как карта хеджирования и пина
- 2013Построение режимно-ориентированных оверлеев на основе греков товарных опционов
- 2013Валютные опционные площадки как кейс по стрэддлу и хеджу
- 2014Долгосрочные против ближних коллов как режим волатильности
- 2018Построение режимно-осознанных опционных книг из нетто-греков
- 2020Опционные спреды custom-delta для фьючерсной книги, запертой ценовым лимитом