1996выпуск C021-8
Рассматривайте одну опционную идею как портфельное решение с учётом режима
Исторический опционный рабочий процесс использовал Implied volatility analysis, чтобы оценить, выглядит ли опцион дешёвым или дорогим относительно своей акции, затем рассматривал неделю экспирации и Option spread как выбор структуры и темперамента. Редакционное прочтение: сначала определите этот режим волатильности, подберите к нему Put-call ratio или Option spread и оставляйте только ту сделку, которую трейдер способен удерживать.
- Подразумеваемая волатильность — это модельная подразумеваемая волатильность, при которой ценовая модель воспроизводит наблюдаемую цену опциона после того, как зафиксированы цена базового актива, страйк, время до экспирации и краткосрочная процентная ставка.
- Сравнение подразумеваемой волатильности с исторической волатильностью той же акции представлено как способ оценить, выглядит ли опцион дешёвым или дорогим относительно акции.
- Экспирация индексных опционов может порождать особый режим конца недели, а хедж из длинного OEX колла против коротких фьючерсов S&P представлен как способ находиться внутри этого режима, а не как направленная ставка на акцию.
- Option spread сформулирован как процедура под темперамент: используйте только правила входа, выхода и воздержания, которым трейдер реально способен следовать, включая тот факт, что одна нога всегда убыточна.
Дешёвый или дорогой относительно акции
Implied volatility analysis в этом историческом рабочем процессе — это сравнение, а не прогноз цены на следующий тик. Подразумеваемая волатильность — это модельная подразумеваемая волатильность, при которой ценовая модель воспроизводит наблюдаемую цену опциона после того, как зафиксированы известные входы: цена базового актива, страйк, время до экспирации и краткосрочная процентная ставка.
Сравнение подразумеваемой волатильности с исторической волатильностью той же акции представлено как способ оценить, выглядит ли опцион дешёвым или дорогим относительно акции.
Исторический снимок сравнивал акции, чьи подразумеваемые волатильности были выше их краткосрочных и более длинных исторических волатильностей, и рассматривал эти опционы как дорогие относительно акций.
Подразумеваемая и историческая волатильность на конец ноября 1995
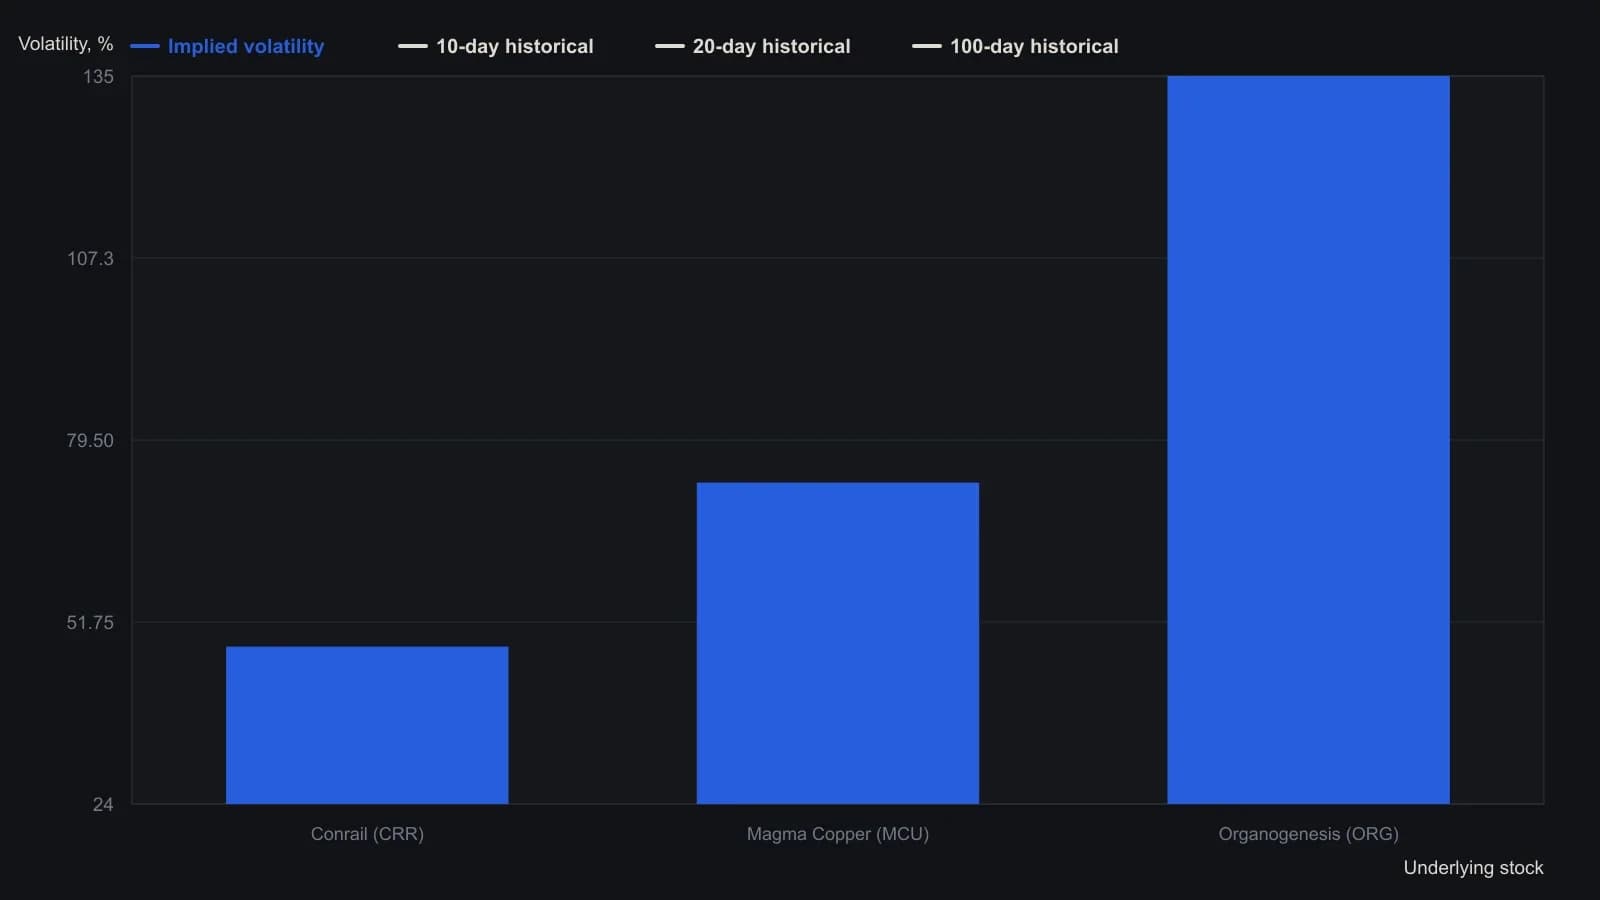
Подразумеваемая волатильность датирована 29 November для Conrail и 28 November для Magma Copper и Organogenesis, как напечатано в исходной таблице.
Лотерейные билеты и опционы, похожие на акцию
Покупка короткосрочных опционов далеко вне денег описывается как типичная ошибка новичка, потому что вероятность того, что акция успеет пройти достаточно далеко до экспирации, считается крайне малой.
Опционы в деньгах с небольшой временной премией предпочтительны, когда цель — опцион, который ведёт себя больше как акция, а не дешёвый лотерейный билет.
Неделя экспирации как рыночный режим
Экспирация индексных опционов может порождать особый рыночный режим конца недели, включая более быстрые движения OEX относительно фьючерсов S&P вблизи пятничного закрытия и крупные четверговые колебания, после которых пятница остаётся тихой, когда арбитражный поток уже исчерпан.
Хедж в день экспирации из длинных OEX коллов против коротких фьючерсов S&P представлен как способ находиться внутри этого режима индексного арбитража, а не как направленная ставка на акцию.
Оставляйте только те правила Option spread, которым трейдер способен следовать
Option spread сформулирован как процедура под темперамент. Некоторые трейдеры отвергают такие конструкции, потому что одна нога всегда убыточна, поэтому учебный вывод — использовать только правила входа, выхода и воздержания, которым трейдер реально способен следовать.
Все разборы дорожки · 31 разбор
- 1989Построение коэффициента put-call, масштабированного по открытому интересу
- 1990Коэффициент put/call по открытому интересу как среднесрочный оверлей настроений
- 1990Взвешенный по активности коэффициент call-put для контекста опционного режима
- 1990Наложение скользящих средних, режимов пут-колл и двойного дна
- 1991Построение режимных фильтров put-call по открытому интересу
- 1991Построение activity-weighted call-put-показателя настроений
- 1991Режим fund-index, подтверждение put-call, затем отслеживающий фонд
- 1992Семиголосный сентимент-скор для режимов слейвов фондов
- 1992Постройте взвешенный по активности коэффициент call-put, прежде чем читать убеждённость толпы
- 1992Сопоставьте действие с мнением в композитном индексе настроений
- 1992Экстремумы толпы как контрарная процедура из трёх фильтров
- 1993Построение фильтра режима на средней объема путов
- 1993Входы нейронной сети и деревья правил для механических систем
- 1994Несработавший сигнал put-call по Treasury и смена режима доллара
- 1994Разделяйте учётные книги опросов, пут-колл и премий до вызова режима
- 1994Повторные значения премий опционов и четырёхзонная карта режимов
- 1995Режимы серий дней в option-premium-ratio
- 1995Постройте Put-call ratio для контрарианских сигналов с учётом режима
- 1996Рассматривайте одну опционную идею как портфельное решение с учётом режима
- 1997Открытый интерес опционов, пут-колл сентимент и контрарианский контекст
- 2000Двухслойная конструкция put-call для промежуточных рыночных условий
- 2002Подтверждение сентиментом для опционов в следовании за трендом
- 2003Постройте оверлей режима из подразумеваемой волатильности и коэффициента put-call
- 2004Построение долларово-взвешенного Put-call ratio
- 2006Дебетные пут-спреды внутри режимов put-call
- 2011Фазы цикла put-call ratio для контекста индекса
- 2011Построение циклического индикатора put-call ratio
- 2011Построение стека индикаторов коэффициента put-call
- 2011Режимный контекст Put-call ratio с подтверждением осциллятором и полосами
- 2018Чтение сезонных режимов с помощью дивергенции put-call и полос
- 2020Рассматривайте объём только по закрытию как гипотезу, затем выбирайте режим или фазу