1994выпуск C081-16
Повторные значения премий опционов и четырёхзонная карта режимов
Одно значение премии пут относительно колл считалось незавершённым. Исторический процесс ждал повторного появления того же коэффициента премий опционов, затем размещал эту паузу ниже медианы, выше неё, вблизи неё с дрейфом индекса или на экстремальной инверсии.
- Коэффициент премий опционов сопоставляет премии цен листинговых путов с премиями цен коллов. Это индикатор ценообразования толпы, а не пут-колл подсчёт по числу контрактов. Два совпадающих дневных значения трактовались как пауза в настроениях рынка акций.
- За совпадающими значениями в зоне 0.40 to 0.54 в таблицах кейсов следовал рост промышленного индекса. За документированными совпадающими диапазонами заметно выше медианы следовало снижение.
- Вблизи медианы последовательные совпадающие значения читались вместе с собственным двухдневным изменением промышленного индекса, а не как самостоятельный контрарианский сигнал.
- На очень высоких и очень низких экстремумах обычная карта роста и снижения инвертировалась, с одним тонким исключением из трёх кейсов для значений выше 0.92, разделённых одной сессией.
Пауза, а не однодневный выброс
Коэффициент премий опционов сопоставляет премии цен листинговых путов с премиями цен коллов. Он используется как индикатор ценообразования толпы, а не как пут-колл подсчёт по числу контрактов. В историческом процессе одно дневное значение не считалось готовым показанием. Два совпадающих дневных значения, подряд или разделённые не более чем семью сессиями, трактовались как повторное идентичное значение: признак того, что настроения рынка акций застыли.
Диапазон выборки и медианный ориентир
В выборке с 1986 года дневные значения коэффициента шли от 0.03 до 1.74. Значения ниже 0.29 появлялись только на медвежьих рынках. Значения выше 1.18 появлялись только на сильных бычьих участках. Большинство значений лежало между 0.29 и 1.18, а медианный ориентир оставался в нижней и средней части 0.60s. Пауза затем оценивалась как дешёвая, дорогая или нейтральная относительно этого центра.
Кластеры ниже медианы и выше медианы
За совпадающими показаниями в зоне 0.40 to 0.54, подряд или с промежутком от одной до семи сессий в документированных поддиапазонах, в таблицах кейсов следовал значимый рост промышленного индекса. Более половины кейсов с разрывом от двух до семи дней поднимались более чем на 149 пунктов. Это кластер ниже медианы: совпадающие значения заметно ниже медианы, исторически связанные с последующим ростом, кроме экстремумов уровня краха.
Совпадающие показания заметно выше медианы образуют кластер выше медианы. За последовательными значениями от 0.70 до 0.77, значениями от 0.78 до 0.86 с промежутком в три или четыре дня и значениями от 0.80 до 0.88 с промежутком от пяти до семи дней в таблицах кейсов следовало значимое снижение промышленного индекса, кроме эйфорических экстремумов.
Движения DJIA в пунктах после идентичных застоев коэффициента премий 0.70–0.77
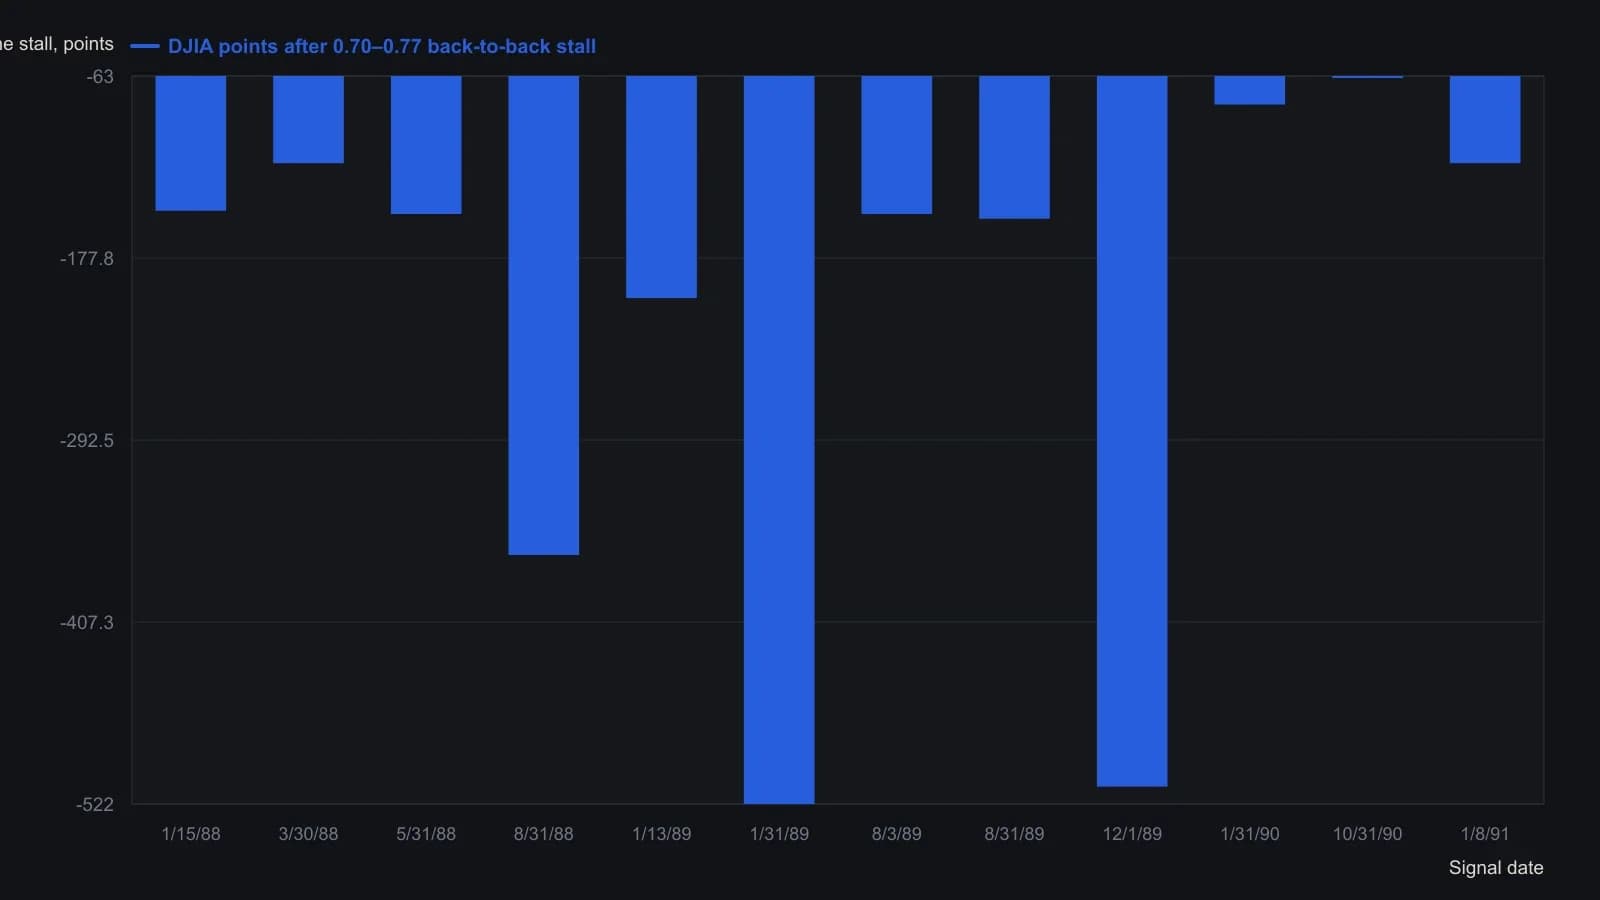
Cadbury ограничил этот кластер исключительно идентичными значениями, идущими подряд; интервалы в один или несколько дней в той же полосе 0.70s в окружающем тексте трактуются как более слабая, неуниверсальная конструкция.
Подтверждение вблизи медианы
Вблизи медианы последовательные совпадающие значения не читались сами по себе. Их сопоставляли с собственным двухдневным изменением промышленного индекса. Рост более чем на 5 пунктов при совпадающих значениях от 0.61 до 0.66 сопровождал дальнейший рост. Совпадающие значения от 0.63 до 0.67 без этого роста сопровождали последующее снижение, с медианной потерей 127 пунктов в последней группе.
Когда обычная карта инвертировалась
На экстремумах обычная карта инвертировалась. За последовательными совпадающими значениями выше 0.88 следовал рост более чем на 100 пунктов промышленного индекса. За последовательными совпадающими значениями ниже 0.30 следовал короткий отскок, затем снижение примерно на 200 пунктов.
За совпадающими значениями выше 0.92, разделёнными одной сессией, следовало снижение почти на 200 пунктов промышленного индекса или больше. Этот паттерн опирался на три зафиксированных кейса. Он стоит рядом с последовательным диапазоном высокого экстремума, а не заменяет его.
Редакторское прочтение для одной идеи по акции
Редакторская интерпретация: повторное идентичное значение — лишь первый шаг. Паузу всё равно нужно разместить на четырёхзонной карте режимов: кластер ниже медианы, кластер выше медианы, подтверждение вблизи медианы с дрейфом индекса или экстремальная инверсия.
TradersWeek трактует этот штамп как контрарианский фильтр режима. Он переводит смесь премий в контекст рыночного режима, чтобы одну идею по акции можно было согласовать с ценообразованием толпы, сыграть против него или воздержаться, на горизонте от недель до месяцев. Это применение — редакторское. Архив описывал исторический процесс и таблицы кейсов. Он не назначал актуальную сделку.
Все разборы дорожки · 31 разбор
- 1989Построение коэффициента put-call, масштабированного по открытому интересу
- 1990Коэффициент put/call по открытому интересу как среднесрочный оверлей настроений
- 1990Взвешенный по активности коэффициент call-put для контекста опционного режима
- 1990Наложение скользящих средних, режимов пут-колл и двойного дна
- 1991Построение режимных фильтров put-call по открытому интересу
- 1991Построение activity-weighted call-put-показателя настроений
- 1991Режим fund-index, подтверждение put-call, затем отслеживающий фонд
- 1992Семиголосный сентимент-скор для режимов слейвов фондов
- 1992Постройте взвешенный по активности коэффициент call-put, прежде чем читать убеждённость толпы
- 1992Сопоставьте действие с мнением в композитном индексе настроений
- 1992Экстремумы толпы как контрарная процедура из трёх фильтров
- 1993Построение фильтра режима на средней объема путов
- 1993Входы нейронной сети и деревья правил для механических систем
- 1994Несработавший сигнал put-call по Treasury и смена режима доллара
- 1994Разделяйте учётные книги опросов, пут-колл и премий до вызова режима
- 1994Повторные значения премий опционов и четырёхзонная карта режимов
- 1995Режимы серий дней в option-premium-ratio
- 1995Постройте Put-call ratio для контрарианских сигналов с учётом режима
- 1996Рассматривайте одну опционную идею как портфельное решение с учётом режима
- 1997Открытый интерес опционов, пут-колл сентимент и контрарианский контекст
- 2000Двухслойная конструкция put-call для промежуточных рыночных условий
- 2002Подтверждение сентиментом для опционов в следовании за трендом
- 2003Постройте оверлей режима из подразумеваемой волатильности и коэффициента put-call
- 2004Построение долларово-взвешенного Put-call ratio
- 2006Дебетные пут-спреды внутри режимов put-call
- 2011Фазы цикла put-call ratio для контекста индекса
- 2011Построение циклического индикатора put-call ratio
- 2011Построение стека индикаторов коэффициента put-call
- 2011Режимный контекст Put-call ratio с подтверждением осциллятором и полосами
- 2018Чтение сезонных режимов с помощью дивергенции put-call и полос
- 2020Рассматривайте объём только по закрытию как гипотезу, затем выбирайте режим или фазу