1989выпуск C041-5
Построение коэффициента put-call, масштабированного по открытому интересу
Показание put-call строится масштабированием каждой стороны опционной книги её собственным открытым интересом: bull-intensity и bear-intensity остаются видимыми как отдельные ряды, после чего односторонние экстремумы, наклон inverted-sentiment-trend и дивергенция цены и коэффициента читаются как режимное наложение на горизонте от недель до месяцев.
- Сырое сравнение объёмов put и call рассматривается как искажённый индикатор настроений, потому что каждая сторона информативнее, когда её измеряют относительно привязанного к ней открытого интереса.
- Bull-intensity и bear-intensity остаются видимыми как отдельные ряды, прежде чем их объединяют в open-interest-adjusted-ratio.
- Weekly-equivalence-scale умножает дневной объём индексных опционов на пять, чтобы дневные и недельные ряды по отдельным именам могли делить одну шкалу.
- Односторонние экстремумы, наклон inverted-sentiment-trend и дивергенция читаются как режимное наложение на горизонте от недель до месяцев, а не как сырой подсчёт ленты.
Измеряйте каждую сторону относительно её собственного открытого интереса
Сырое сравнение объёмов put и call рассматривается как искажённый индикатор настроений, потому что опционная активность информативнее, когда каждую сторону измеряют относительно привязанного к ней открытого интереса. Open-interest-analysis масштабирует текущий объём put или call соответствующей книгой открытого интереса, чтобы показание отражало интенсивность оборота, а не только то, какая сторона напечатала больше контрактов.
Оставляйте bull-intensity и bear-intensity видимыми
Bull-intensity строится как объём call, делённый на открытый интерес call, и выделяет, насколько интенсивно оборачивается бычья сторона опционного спора. Bear-intensity строится как объём put, делённый на открытый интерес put, и выделяет, насколько интенсивно оборачивается медвежья сторона опционного спора. Каждую сторону спора затем можно читать отдельно.
Переформулируйте put-call-ratio после масштабирования
Объединение этих сторон даёт bear-intensity, делённую на bull-intensity, то есть open-interest-adjusted-ratio. Эта конструкция переформулирует put-call-ratio после поправки на относительный размер каждой книги открытого интереса. Put-call-ratio затем сравнивает активность put с активностью call, чтобы баланс двух сторон можно было читать как наложение рыночного режима, а не как сырой подсчёт ленты.
Используйте одну weekly-equivalence-scale
Дневной объём put и call по индексным опционам умножается на пять, чтобы дневные ряды и недельные ряды по отдельным именам можно было сравнивать на одной weekly-equivalence-scale.
Помещайте данные стороны call в числитель для трендового наложения
Когда ряд строится как трендовое наложение, а не как осциллятор экстремумов, данные стороны call помещают в числитель, чтобы линия шла вместе с ценой и смены направления было легче отмечать. Этот inverted-sentiment-trend — та же конструкция с данными стороны call в числителе. Ненарушенные восходящие тренды связывались с нисходящей траекторией или с восходящей траекторией, если коэффициент инвертирован.
Исторические полосы экстремумов
Двухдневным недельно-эквивалентным итогам назначались исторические полосы экстремумов 500 или выше до 1987 года и 350 или выше после него для показаний зоны дна против 140 или ниже до 1987 года и 200 или ниже после него для показаний зоны вершины. Однодневные показания около 300 соотносились с важными зонами дна, а показания около 250 ставились за две–четыре недели до финального минимума и снова вблизи этого минимума. Устойчиво высокие дневные показания 150 или выше описывались как предшествующие важной рыночной слабости на две–пять недель.
Недельные условия по отдельным именам
По отдельным именам недельные показания 300 или выше рассматривались как условия зоны дна, показания от 60 до 70 или ниже — как условия зоны вершины, а показания 50 или ниже, сохраняющиеся две–три недели, — как условия blow-off-top.
Сравнивайте траекторию коэффициента с ценой
Десятинедельные и 34-недельные окна коэффициента сравнивались с широким фондовым индексом по April 1988. Дивергенции коэффициента и цены в early 1983, mid-1985, early 1986 и late 1987 приводились как предшествующие последующим снижениям или боковым участкам. Дивергенция — это условие на графике, при котором масштабированный по открытому интересу ряд настроений не подтверждает ценовой максимум или минимум и тем самым оформляет последующую слабость, паузу или разворот как проверяемую гипотезу.
10- и 33-недельные коэффициенты Hines относительно S&P 500, 1983–1988
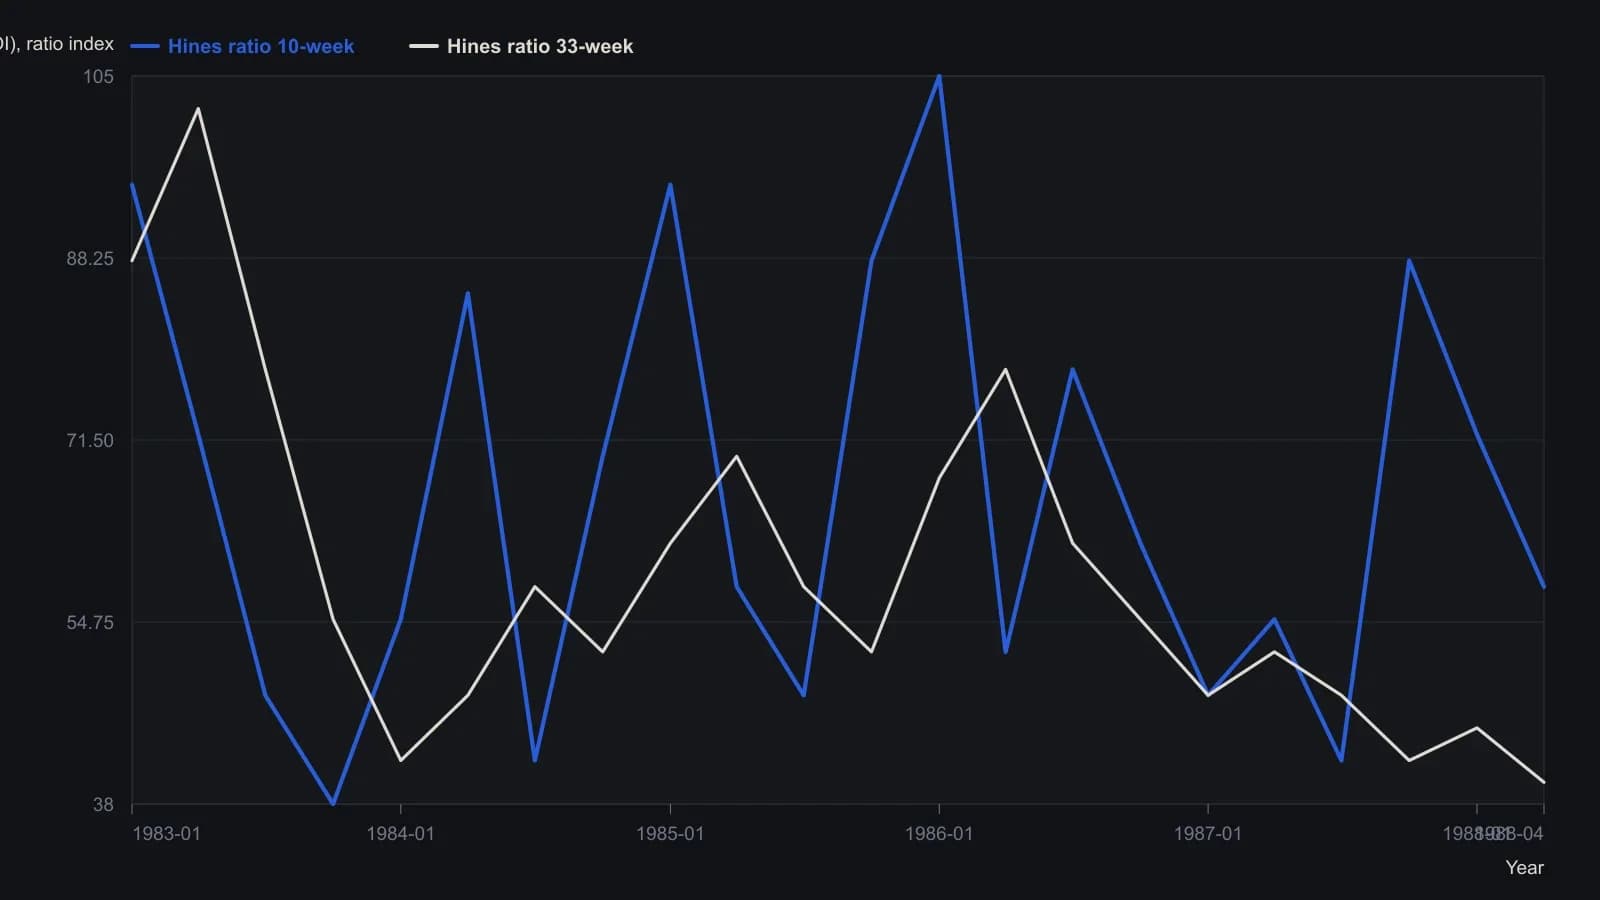
Значения сняты с растра печатного Figure 1 (недельные данные CBOE, по апрель 1988 включительно). Деления осей грубые; точки приблизительные и не являются извлечением из таблицы. В источнике в одном предложении также указан 34-недельный период, а на рисунке — 33-недельный.
Все разборы дорожки · 31 разбор
- 1989Построение коэффициента put-call, масштабированного по открытому интересу
- 1990Коэффициент put/call по открытому интересу как среднесрочный оверлей настроений
- 1990Взвешенный по активности коэффициент call-put для контекста опционного режима
- 1990Наложение скользящих средних, режимов пут-колл и двойного дна
- 1991Построение режимных фильтров put-call по открытому интересу
- 1991Построение activity-weighted call-put-показателя настроений
- 1991Режим fund-index, подтверждение put-call, затем отслеживающий фонд
- 1992Семиголосный сентимент-скор для режимов слейвов фондов
- 1992Постройте взвешенный по активности коэффициент call-put, прежде чем читать убеждённость толпы
- 1992Сопоставьте действие с мнением в композитном индексе настроений
- 1992Экстремумы толпы как контрарная процедура из трёх фильтров
- 1993Построение фильтра режима на средней объема путов
- 1993Входы нейронной сети и деревья правил для механических систем
- 1994Несработавший сигнал put-call по Treasury и смена режима доллара
- 1994Разделяйте учётные книги опросов, пут-колл и премий до вызова режима
- 1994Повторные значения премий опционов и четырёхзонная карта режимов
- 1995Режимы серий дней в option-premium-ratio
- 1995Постройте Put-call ratio для контрарианских сигналов с учётом режима
- 1996Рассматривайте одну опционную идею как портфельное решение с учётом режима
- 1997Открытый интерес опционов, пут-колл сентимент и контрарианский контекст
- 2000Двухслойная конструкция put-call для промежуточных рыночных условий
- 2002Подтверждение сентиментом для опционов в следовании за трендом
- 2003Постройте оверлей режима из подразумеваемой волатильности и коэффициента put-call
- 2004Построение долларово-взвешенного Put-call ratio
- 2006Дебетные пут-спреды внутри режимов put-call
- 2011Фазы цикла put-call ratio для контекста индекса
- 2011Построение циклического индикатора put-call ratio
- 2011Построение стека индикаторов коэффициента put-call
- 2011Режимный контекст Put-call ratio с подтверждением осциллятором и полосами
- 2018Чтение сезонных режимов с помощью дивергенции put-call и полос
- 2020Рассматривайте объём только по закрытию как гипотезу, затем выбирайте режим или фазу