1995выпуск C011-14
Режимы серий дней в option-premium-ratio
Коэффициент премий по листинговым опционам на акции может отметить, начинается ли короткая серия в дешёвой или дорогой зоне, ещё до применения любого правила. Consecutive-day-momentum затем становится более поздним входом для следования, fade или ожидания в стороне, а не самостоятельными часами.
- Option-premium-ratio сравнивает ценовые премии листинговых пут-опционов на акции с ценовыми премиями листинговых колл-опционов и читается как маркер режима put-call-ratio, а не как самостоятельные часы входа.
- Одна и та же длина consecutive-day-momentum связывалась с последующим ростом промышленного среднего, когда серия начиналась в дешёвой зоне, и с последующим снижением, когда она начиналась или заканчивалась в дорогой.
- Серии роста и снижения промышленного среднего также оценивались по тому, где коэффициент находился в начале или в конце пробега, поэтому одна идея по индексу живёт внутри option-premium-analysis, а не только на цене.
- Contrarian-strategy следует сериям в дешёвой зоне, делает fade растянутых дорогих сочетаний и остаётся в стороне, когда длина серии или premium-regime неполный.
Метка режима до правила
Option-premium-ratio — это дневной коэффициент ценовых премий листинговых пут-опционов на акции к ценовым премиям листинговых колл-опционов. В архивном рабочем процессе этот put-call-ratio — маркер настроения и режима, а не самостоятельные часы входа.
Option-premium-analysis читает эти ценовые премии листинговых опционов как наложение рыночного режима. Она помещает одну идею по промышленному среднему в контекст волатильности, кэрри и портфельных весов на горизонте недель и месяцев.
Исторические зоны premium-regime
В историческом окне, описанном с 1986, дневные значения охватывали примерно 0.03–1.74. Вне медвежьих ног и разгонных бычьих ног они держались между 0.29 и 1.18, а типичные центральные значения — в нижней–средней части 0.60s.
Premium-regime — это то, начинается или заканчивается серия в исторически низкой, средней или высокой зоне этого коэффициента. Эти зоны — контекст для последующих связей по сериям дней.
Серии коэффициента как продолжение или fade
Четыре подряд более высоких или неизменных дня коэффициента, начавшихся между 0.32 и 0.51, и пять таких дней, начавшихся между 0.32 и 0.52, связывались с последующими крупными ростами промышленного среднего.
Пять подряд более высоких или неизменных дней коэффициента, начавшихся выше 0.55, трактовались как режим перекупленности, связанный с последующими снижениями промышленного среднего.
Три подряд более низких дня коэффициента, закончившихся выше 0.82, связывались с последующими снижениями промышленного среднего. Пять подряд более низких или неизменных дней связывались с последующим ростом независимо от уровня коэффициента.
Продолжение хода Доу после пятидневных серий коэффициента премий со «дешёвым» стартом
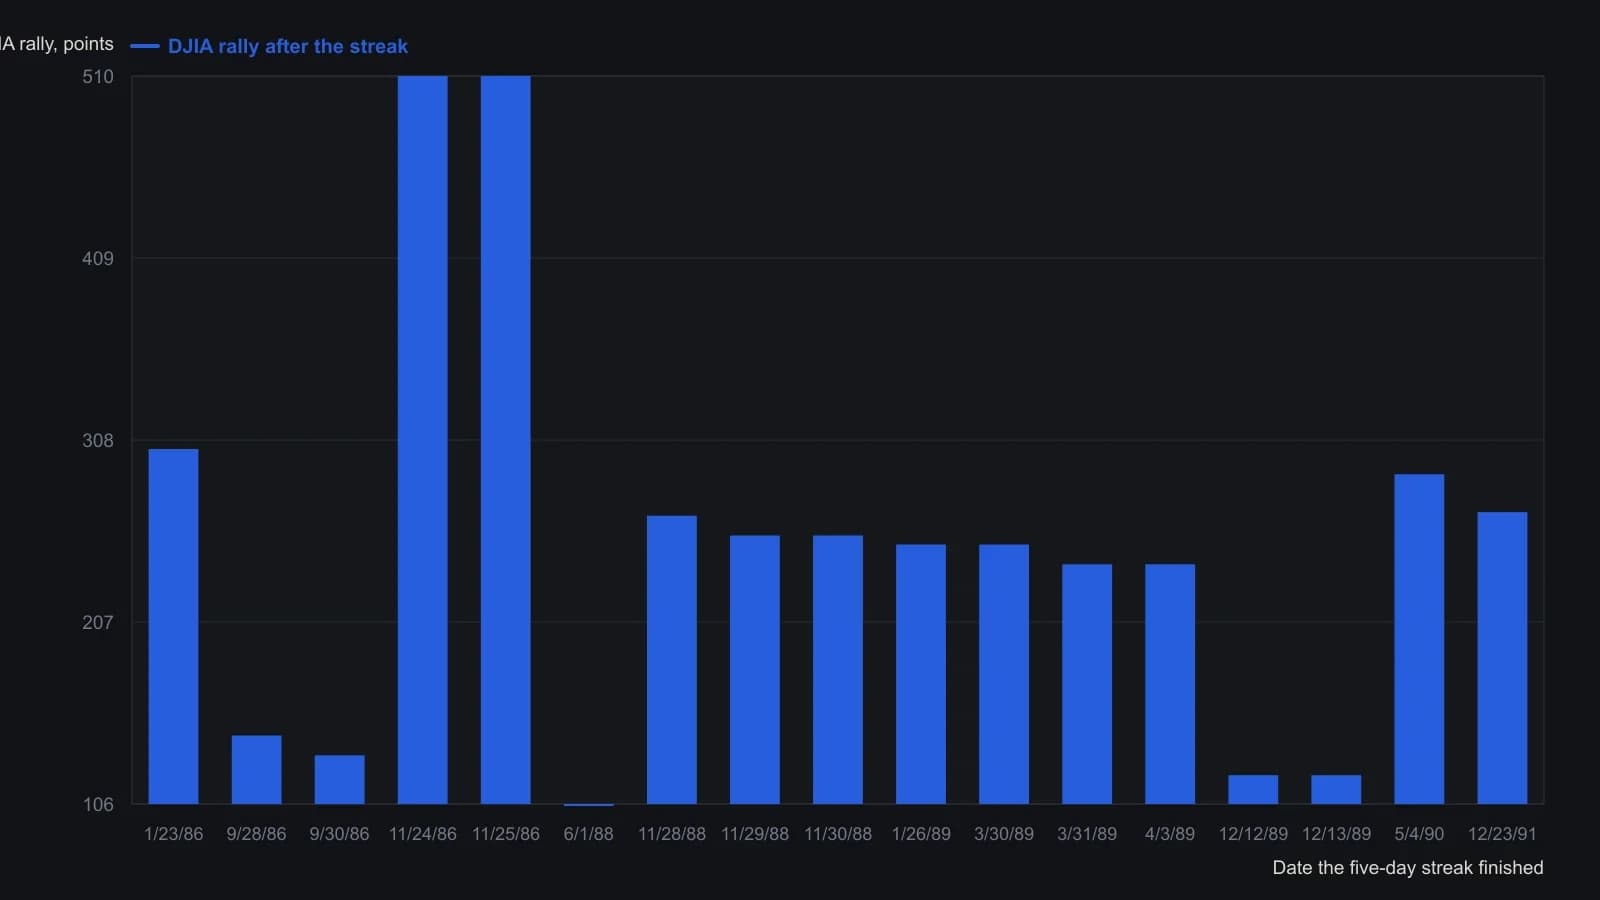
Cadbury включал неизменные значения в пятидневную восходящую серию и требовал, чтобы первое значение лежало в полосе 0.32–0.52, а не на краш-минимумах ниже 0.29. Перекрывающиеся закрытия, у которых общий более поздний максимум, оставлены отдельными строками — как в таблице.
Серии индекса, прочитанные против коэффициента
Три подряд роста промышленного среднего, закончившиеся при коэффициенте около 0.47–0.50, более сильные трёхдневные роста, закончившиеся между 0.47 и 0.87, и пятидневные серии роста промышленного среднего, закончившиеся между 0.42 и 0.84, связывались с дальнейшим ростом индекса.
Три подряд крупных роста промышленного среднего, закончившиеся при коэффициенте выше 1.06, трактовались как fade перекупленности, связанный с последующими снижениями.
Три подряд потери промышленного среднего более чем на eight пунктов, начавшиеся при коэффициенте выше 0.76, связывались с последующими снижениями после задержки не менее одной сессии. Четыре подряд вниз-дня промышленного среднего, закончившиеся между 0.34 и 0.45, и пять подряд вниз-дней, закончившиеся между 0.32 и 0.65, связывались с последующим ростом промышленного среднего.
Следовать, делать fade или оставаться в стороне
Contrarian-strategy — проверяемая процедура, которая делает fade растянутых сочетаний premium-ratio и ценовых серий, следует той же серии, когда она начинается в дешёвой зоне, и остаётся в стороне, когда сетап неполный.
Редакционное примечание: неполный означает, что длина серии или начальный или конечный premium-regime не совпадает ни с одной из исторических связей выше. Одна идея по промышленному среднему оценивается против этого контекста option-premium, а не трактуется как самостоятельные часы импульса.
Все разборы дорожки · 31 разбор
- 1989Построение коэффициента put-call, масштабированного по открытому интересу
- 1990Коэффициент put/call по открытому интересу как среднесрочный оверлей настроений
- 1990Взвешенный по активности коэффициент call-put для контекста опционного режима
- 1990Наложение скользящих средних, режимов пут-колл и двойного дна
- 1991Построение режимных фильтров put-call по открытому интересу
- 1991Построение activity-weighted call-put-показателя настроений
- 1991Режим fund-index, подтверждение put-call, затем отслеживающий фонд
- 1992Семиголосный сентимент-скор для режимов слейвов фондов
- 1992Постройте взвешенный по активности коэффициент call-put, прежде чем читать убеждённость толпы
- 1992Сопоставьте действие с мнением в композитном индексе настроений
- 1992Экстремумы толпы как контрарная процедура из трёх фильтров
- 1993Построение фильтра режима на средней объема путов
- 1993Входы нейронной сети и деревья правил для механических систем
- 1994Несработавший сигнал put-call по Treasury и смена режима доллара
- 1994Разделяйте учётные книги опросов, пут-колл и премий до вызова режима
- 1994Повторные значения премий опционов и четырёхзонная карта режимов
- 1995Режимы серий дней в option-premium-ratio
- 1995Постройте Put-call ratio для контрарианских сигналов с учётом режима
- 1996Рассматривайте одну опционную идею как портфельное решение с учётом режима
- 1997Открытый интерес опционов, пут-колл сентимент и контрарианский контекст
- 2000Двухслойная конструкция put-call для промежуточных рыночных условий
- 2002Подтверждение сентиментом для опционов в следовании за трендом
- 2003Постройте оверлей режима из подразумеваемой волатильности и коэффициента put-call
- 2004Построение долларово-взвешенного Put-call ratio
- 2006Дебетные пут-спреды внутри режимов put-call
- 2011Фазы цикла put-call ratio для контекста индекса
- 2011Построение циклического индикатора put-call ratio
- 2011Построение стека индикаторов коэффициента put-call
- 2011Режимный контекст Put-call ratio с подтверждением осциллятором и полосами
- 2018Чтение сезонных режимов с помощью дивергенции put-call и полос
- 2020Рассматривайте объём только по закрытию как гипотезу, затем выбирайте режим или фазу