2003выпуск C121
Постройте оверлей режима из подразумеваемой волатильности и коэффициента put-call
Прежде чем оценивать отдельную опционную структуру, зафиксируйте, какую конструкцию индекса волатильности вы читаете, затем поставьте этот уровень подразумеваемой волатильности рядом с сессионным объёмом put-call, чтобы уровень и позиционирование образовали один слой рыночного режима на горизонте недели–месяцы.
- Зафиксируйте, читаете ли вы перестроенный индекс волатильности, который агрегирует at-the-money и out-of-the-money опционы на S&P 500, или прежнюю at-the-money серию на S&P 100.
- По календарным годовым максимумам и минимумам с 1990 по August 2003 прежний индекс волатильности в целом печатал более высокие уровни, чем перестроенная серия; после смены формулы совпадающие максимумы и минимумы часто расходились лишь на пункт или два.
- Стройте коэффициент put-call как объём путов данной сессии, делённый на объём коллов, и трактуйте общебиржевой суммарный итог по акциям как широкий сентимент, а не как чтение по одному имени.
- Редакторская позиция: объедините уровень индекса волатильности с позиционированием put-call в один оверлей рыночного режима на горизонте недели–месяцы, прежде чем оценивать отдельную опционную структуру.
Сначала соберите фон
Подразумеваемая волатильность — это оценка будущего движения, заложенная опционным рынком в котировки листинговых контрактов; здесь она агрегируется в индекс, который можно читать как вход для рыночного режима. Коэффициент put-call — это объём путов данной сессии, делённый на объём коллов по опционируемой акции, индексу или фьючерсному контракту либо по листинговым акциям биржи.
Редакторское чтение: соберите оверлей рыночного режима на горизонте недели–месяцы, прежде чем оценивать любую отдельную опционную структуру. Сначала зафиксируйте, какое определение индекса волатильности вы читаете. Затем поставьте это значение рядом с балансом объёма put-call, чтобы уровень волатильности и позиционирование стали одним слоем рыночного контекста, а не двумя разрозненными гаджетами.
Зафиксируйте определение индекса волатильности
Индекс волатильности — это публикуемая серия подразумеваемой волатильности, построенная из заданного набора опционов. Прежняя конструкция усредняла at-the-money опционы на более узкий индекс акций. Перестроенная серия использует at-the-money и out-of-the-money опционы на более широкий индекс.
Перестроенный индекс волатильности агрегирует подразумеваемую волатильность из at-the-money и out-of-the-money опционов на S&P 500. Прежний индекс использовал только at-the-money опционы на S&P 100.
По календарным годовым максимумам и минимумам с 1990 по August 2003 прежний индекс волатильности в целом печатал более высокие уровни, чем перестроенная серия. После смены формулы совпадающие максимумы и минимумы двух серий волатильности часто расходились лишь на пункт или два.
Редакторская позиция: этот небольшой разрыв после смены формулы не превращает одну серию в другую. Это напоминание держать набор опционов привязанным к значению, прежде чем трактовать уровень как вход для рыночного режима.
Исходный VIX и новый VIX: годовые максимумы и минимумы
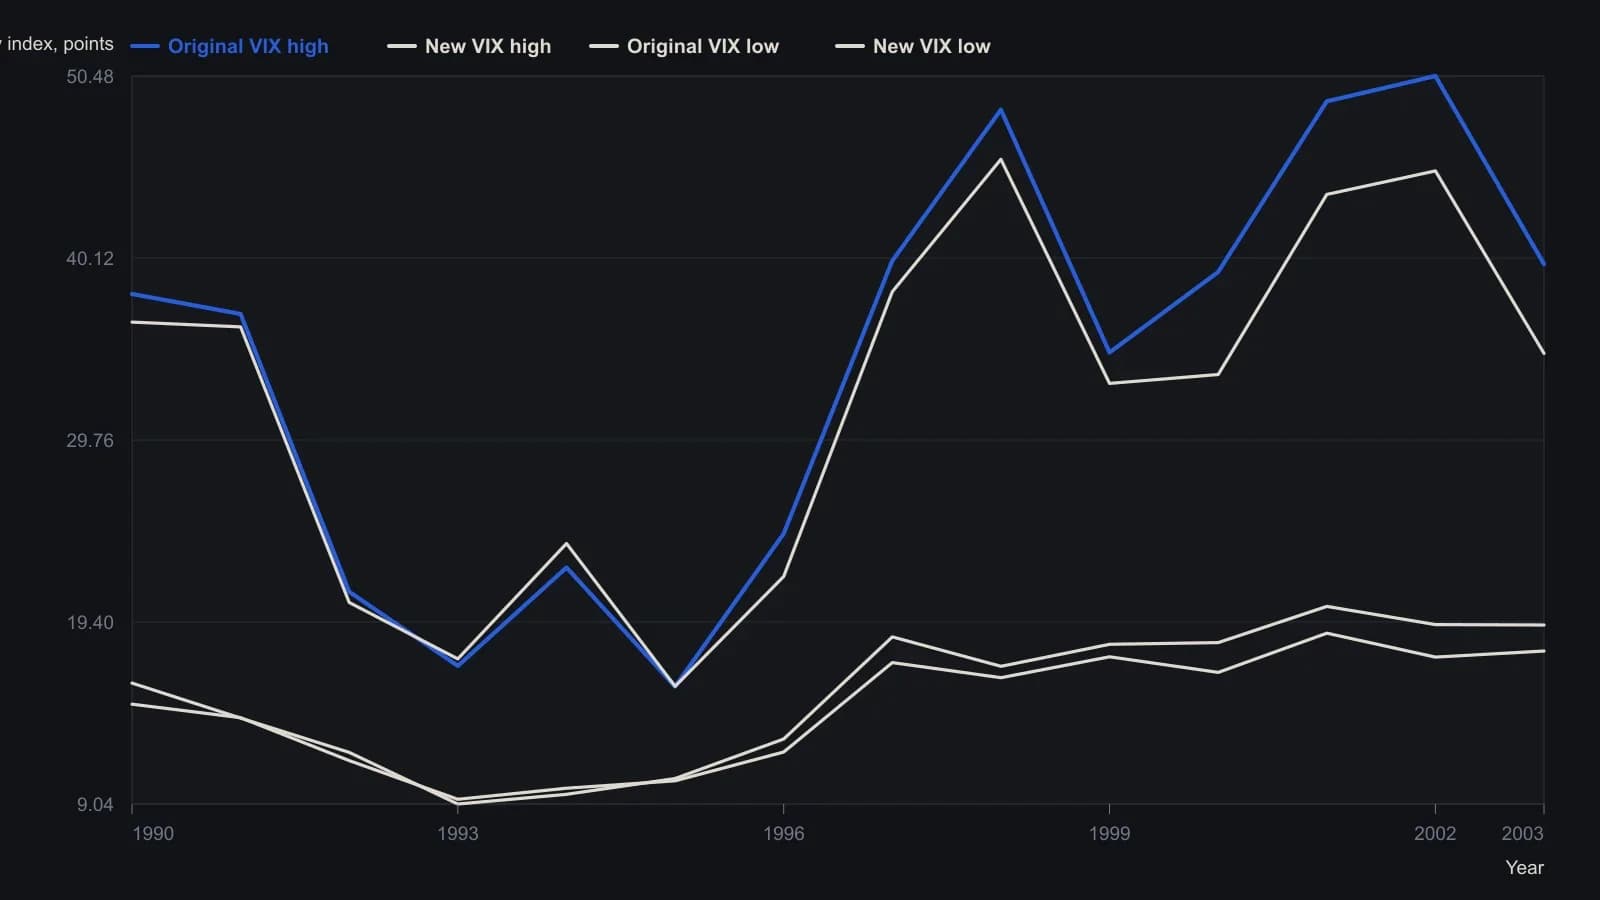
Строка за 2003 год обрывается в августе. Исходный ряд строился только по опционам S&P 100 «при деньгах»; новый ряд смешивает опционы S&P 500 «при деньгах» и «вне денег».
Поставьте объём put-call рядом с этим чтением
Коэффициент put-call строится как объём путов данной сессии, делённый на объём коллов по опционируемой акции, индексу или фьючерсному контракту. Совокупные коэффициенты put-call по акциям редко превышают чтение one-to-one. Значение выше этой линии классифицируется здесь как необычно тяжёлая смесь путов относительно коллов.
Общебиржевой суммарный коэффициент put-call по акциям суммирует путы и коллы по листинговым акциям и строится как вход широкого сентимента, а не как чтение по одному имени.
Редакторское чтение: держите уровень индекса волатильности и эту меру позиционирования в одном оверлее. Коэффициент put-call по одному имени не заменяет общебиржевой суммарный итог по акциям, и ни одно из этих чтений не подменяет определение индекса, которое вы зафиксировали первым.
Не вешайте ярлыки структуры на оверлей
Позиция является naked только тогда, когда короткий опцион остаётся открытым без хеджа, который ограничивает его убыток. Выкуп короткой ноги спреда оставляет длинные опционы и не является naked short. Naked short — это открытый короткий опцион, оставленный без компенсирующего длинного опциона, акции или фьючерсного хеджа, который ограничивает остаточный убыток.
Если длинный пут остаётся ниже короткого пута, остаточный убыток ограничен разницей страйков, а не движением до нуля. Эта структура — спред с заданным риском: длинный опцион компенсирует короткий, так что остаточный убыток ограничен разницей страйков, пока короткая нога всё ещё открыта.
Редакторская позиция: ярлыки остаточного убытка принадлежат структуре, а не слою рыночного режима. Сначала завершите оверлей индекса волатильности и put-call, затем прочитайте, остаётся ли открытый шорт всё ещё naked или уже ограничен разницей страйков.
Соберите один слой рыночного режима
Рыночный режим, как он используется здесь, — это фон на горизонте недели–месяцы, собранный из уровня индекса волатильности и позиционирования put-call. Он служит, чтобы поместить одну сделку в диверсифицированный контекст или в контекст, учитывающий режим.
Редакторский рабочий процесс: зафиксируйте конструкцию индекса волатильности, прочитайте уровень относительно этого определения, добавьте соответствующую смесь put-call и только затем разберите опционную структуру. Не позволяйте перестроенному значению, прежнему значению, коэффициенту по одному имени или общебиржевому итогу подменять полный оверлей.
Все разборы дорожки · 31 разбор
- 1989Построение коэффициента put-call, масштабированного по открытому интересу
- 1990Коэффициент put/call по открытому интересу как среднесрочный оверлей настроений
- 1990Взвешенный по активности коэффициент call-put для контекста опционного режима
- 1990Наложение скользящих средних, режимов пут-колл и двойного дна
- 1991Построение режимных фильтров put-call по открытому интересу
- 1991Построение activity-weighted call-put-показателя настроений
- 1991Режим fund-index, подтверждение put-call, затем отслеживающий фонд
- 1992Семиголосный сентимент-скор для режимов слейвов фондов
- 1992Постройте взвешенный по активности коэффициент call-put, прежде чем читать убеждённость толпы
- 1992Сопоставьте действие с мнением в композитном индексе настроений
- 1992Экстремумы толпы как контрарная процедура из трёх фильтров
- 1993Построение фильтра режима на средней объема путов
- 1993Входы нейронной сети и деревья правил для механических систем
- 1994Несработавший сигнал put-call по Treasury и смена режима доллара
- 1994Разделяйте учётные книги опросов, пут-колл и премий до вызова режима
- 1994Повторные значения премий опционов и четырёхзонная карта режимов
- 1995Режимы серий дней в option-premium-ratio
- 1995Постройте Put-call ratio для контрарианских сигналов с учётом режима
- 1996Рассматривайте одну опционную идею как портфельное решение с учётом режима
- 1997Открытый интерес опционов, пут-колл сентимент и контрарианский контекст
- 2000Двухслойная конструкция put-call для промежуточных рыночных условий
- 2002Подтверждение сентиментом для опционов в следовании за трендом
- 2003Постройте оверлей режима из подразумеваемой волатильности и коэффициента put-call
- 2004Построение долларово-взвешенного Put-call ratio
- 2006Дебетные пут-спреды внутри режимов put-call
- 2011Фазы цикла put-call ratio для контекста индекса
- 2011Построение циклического индикатора put-call ratio
- 2011Построение стека индикаторов коэффициента put-call
- 2011Режимный контекст Put-call ratio с подтверждением осциллятором и полосами
- 2018Чтение сезонных режимов с помощью дивергенции put-call и полос
- 2020Рассматривайте объём только по закрытию как гипотезу, затем выбирайте режим или фазу