1991выпуск C021-9
Построение режимных фильтров put-call по открытому интересу
Архив перестроил обычное среднее объёма колл к объёму пут, сопоставив каждую сторону с открытым интересом, а затем потребовал согласия опросов или связанного рынка. Редакторское прочтение TradersWeek: отказ бычьих настроений вымыться после пробоя — это метка режима, а не внутрисессионный триггер.
- Перестройте put-call-ratio так, чтобы объём каждой стороны проверялся относительно открытого интереса; полученный call-put-trin способен отделить новое открытие позиций от ликвидации.
- Сначала суммируйте каждый ряд, затем берите отношения, чтобы сессии с высокой активностью внутри многосессионного окна весили больше, чем тихие.
- Считайте экстремумы опционных коэффициентов более полезными, когда с ними согласны независимые опросы или связанный рынок, а не как самостоятельные точечные таймеры.
- Когда бычьи опросы удерживаются или растут после ценового пробоя, помечайте latent-demand как режим, а не берите фейд той же сессии.
Рассматривайте переполненный опционный поток как задачу конструкции
Обычный измеритель опционной активности — объём колл, делённый на объём пут. Его обычно сглаживают примерно за 10 сессий, потому что односессионные показания резко колеблются. В рабочем процессе архива это многосессионное среднее было put-call-ratio, которым помечали режимы переполненного опционного потока, а не таймировали отдельный бар.
Проверяйте объём относительно открытого интереса
Сопоставление объёма каждой стороны с её открытым интересом даёт call-put-trin: объём колл относительно открытого интереса колл, делённый на объём пут относительно открытого интереса пут. Open-interest-analysis использует непогашенные контракты колл и пут, чтобы проверить, является ли объём новым позиционированием или ликвидацией существующих контрактов. Поэтому 10-сессионная версия этого TRIN содержит и объём, и открытый интерес, в отличие от среднего call/put только по объёму.
Когда окно считается сначала суммированием каждого ряда, а затем взятием отношений, сессии с высокой активностью получают больший вес, чем тихие.
Потребуйте согласия второго показания
Экстремумы опционных коэффициентов считались более полезными, когда они совпадали с экстремумами независимых опросов. Их не представляли как самостоятельные точечные таймеры. Contrarian-strategy в этом рабочем процессе фейдит консенсус только после того, как опционный поток, опросы и связанный рынок согласны, что незафиксированный спрос или предложение выглядят исчерпанными. Cross-market-confirmation проверяет, печатает ли другая точка той же кривой или связанный рынок экстремум, которого не было на первом рынке.
После слабости акций late-1989 фьючерсы на облигации удерживали диапазон примерно 1.5 пункта до late December, тогда как бычьи показания опросов оставались в mid-50s to low 60s после mid-November 10-дневного TRIN около 1.40. Когда облигационный TRIN и опросы в November-December 1989 не дотянули до идеального экстремума на продажу, контракты на краткосрочные ставки всё же напечатали бычьи экстремумы, добавив слой контекста по кривой.
Пик 10-дневного TRIN фондового индекса в August 1989 совпал с пиком линии advance/decline, но более поздние вершины и минимумы не печатали столь же агрессивных экстремумов TRIN.
Помечайте несостоявшееся вымывание как режим
Sentiment-capitulation — это вымывание в опросах или потоке, при котором бычьи показания обваливаются после ценового пробоя, вместо того чтобы удерживаться или расти. После почти вертикального nine-point снижения в January 10-дневный TRIN 0.56 на 7 February 1990 не принёс этого вымывания: бычьи показания оставались около 55% и выросли до 60% в следующей двухнедельной паузе. Этот удержанный бид — это latent-demand, незафиксированные покупки, всё ещё способные поглотить предложение после ралли или паузы.
Более поздний минимум TRIN около 0.58, включая однодневный 0.46 на 2 May 1990 при печати June-bond 88.10, пришёл примерно с 41% бычьих настроений. В течение трёх недель бычий настрой опросов вернулся примерно к 70%.
В золоте 10-дневный TRIN около 1.54 после сильного роста, затем 1.50 в late January, совпал с четырёхнедельным средним настроений около 80%. Развороты золотого TRIN описывались как более короткого горизонта, чем в облигациях или акциях, и более поздний May 10-дневный TRIN напечатал 0.35.
Июньские фьючерсы на казначейские облигации, конец 1989–середина 1990
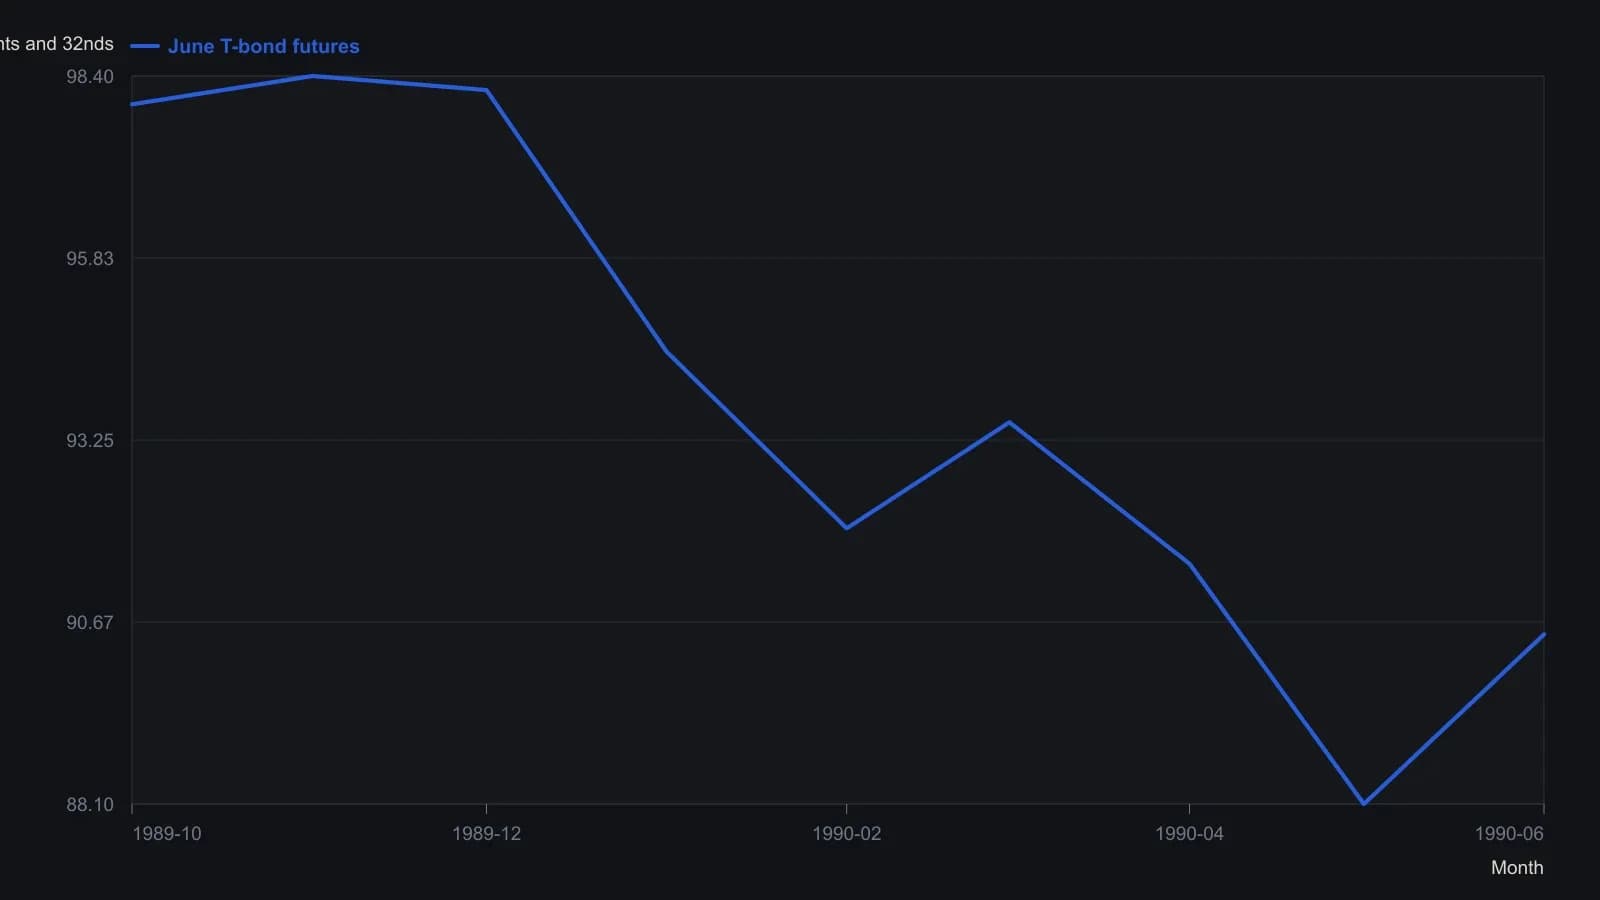
Растр инвертирован и грубый; даты и цены приблизительные. Минимум 88.10 от May 2, 1990 — единственная печатная цена, которую статья указывает точно.
Все разборы дорожки · 31 разбор
- 1989Построение коэффициента put-call, масштабированного по открытому интересу
- 1990Коэффициент put/call по открытому интересу как среднесрочный оверлей настроений
- 1990Взвешенный по активности коэффициент call-put для контекста опционного режима
- 1990Наложение скользящих средних, режимов пут-колл и двойного дна
- 1991Построение режимных фильтров put-call по открытому интересу
- 1991Построение activity-weighted call-put-показателя настроений
- 1991Режим fund-index, подтверждение put-call, затем отслеживающий фонд
- 1992Семиголосный сентимент-скор для режимов слейвов фондов
- 1992Постройте взвешенный по активности коэффициент call-put, прежде чем читать убеждённость толпы
- 1992Сопоставьте действие с мнением в композитном индексе настроений
- 1992Экстремумы толпы как контрарная процедура из трёх фильтров
- 1993Построение фильтра режима на средней объема путов
- 1993Входы нейронной сети и деревья правил для механических систем
- 1994Несработавший сигнал put-call по Treasury и смена режима доллара
- 1994Разделяйте учётные книги опросов, пут-колл и премий до вызова режима
- 1994Повторные значения премий опционов и четырёхзонная карта режимов
- 1995Режимы серий дней в option-premium-ratio
- 1995Постройте Put-call ratio для контрарианских сигналов с учётом режима
- 1996Рассматривайте одну опционную идею как портфельное решение с учётом режима
- 1997Открытый интерес опционов, пут-колл сентимент и контрарианский контекст
- 2000Двухслойная конструкция put-call для промежуточных рыночных условий
- 2002Подтверждение сентиментом для опционов в следовании за трендом
- 2003Постройте оверлей режима из подразумеваемой волатильности и коэффициента put-call
- 2004Построение долларово-взвешенного Put-call ratio
- 2006Дебетные пут-спреды внутри режимов put-call
- 2011Фазы цикла put-call ratio для контекста индекса
- 2011Построение циклического индикатора put-call ratio
- 2011Построение стека индикаторов коэффициента put-call
- 2011Режимный контекст Put-call ratio с подтверждением осциллятором и полосами
- 2018Чтение сезонных режимов с помощью дивергенции put-call и полос
- 2020Рассматривайте объём только по закрытию как гипотезу, затем выбирайте режим или фазу