1992выпуск C011-4
Семиголосный сентимент-скор для режимов слейвов фондов
Стек из семи компонентов начисляет два балла за каждое показание buy-состояния и ноль баллов за каждое показание sell-состояния. Итоги 10 и 4 трактуются как режимы покупки и продажи, после чего слейвы фондов можно ранжировать по тому, как они отреагировали.
- Каждый из семи компонентов отдаёт только buy-состояние стоимостью два балла или sell-состояние стоимостью ноль баллов.
- Итог 10 баллов трактуется как режим покупки, а значение 4 — как режим продажи.
- Доля советников, бычьи рекламные объявления, пятничный объём put-call и три серии фьючерсного консенсуса используют фиксированные диапазоны, а цена large-cap относительно своей 20-дневной средней даёт голос трендового режима.
- После значения режима покупки фонд large-cap, фонд акций меньшей капитализации и несколько отраслевых фондов можно ранжировать по тому, как они отреагировали на этот сигнал.
Семиголосный скор покупки или продажи
Исторический процесс объединяет семь сентимент- и ленточных показаний в один скор. Каждый компонент отдаёт только buy-состояние или sell-состояние. Показание buy-состояния оценивается как 2 балла, а показание sell-состояния — как 0 баллов.
Итог 10 баллов трактуется как режим покупки, а значение 4 — как режим продажи.
Доходность S&P 500 после сигналов на покупку по семи голосам
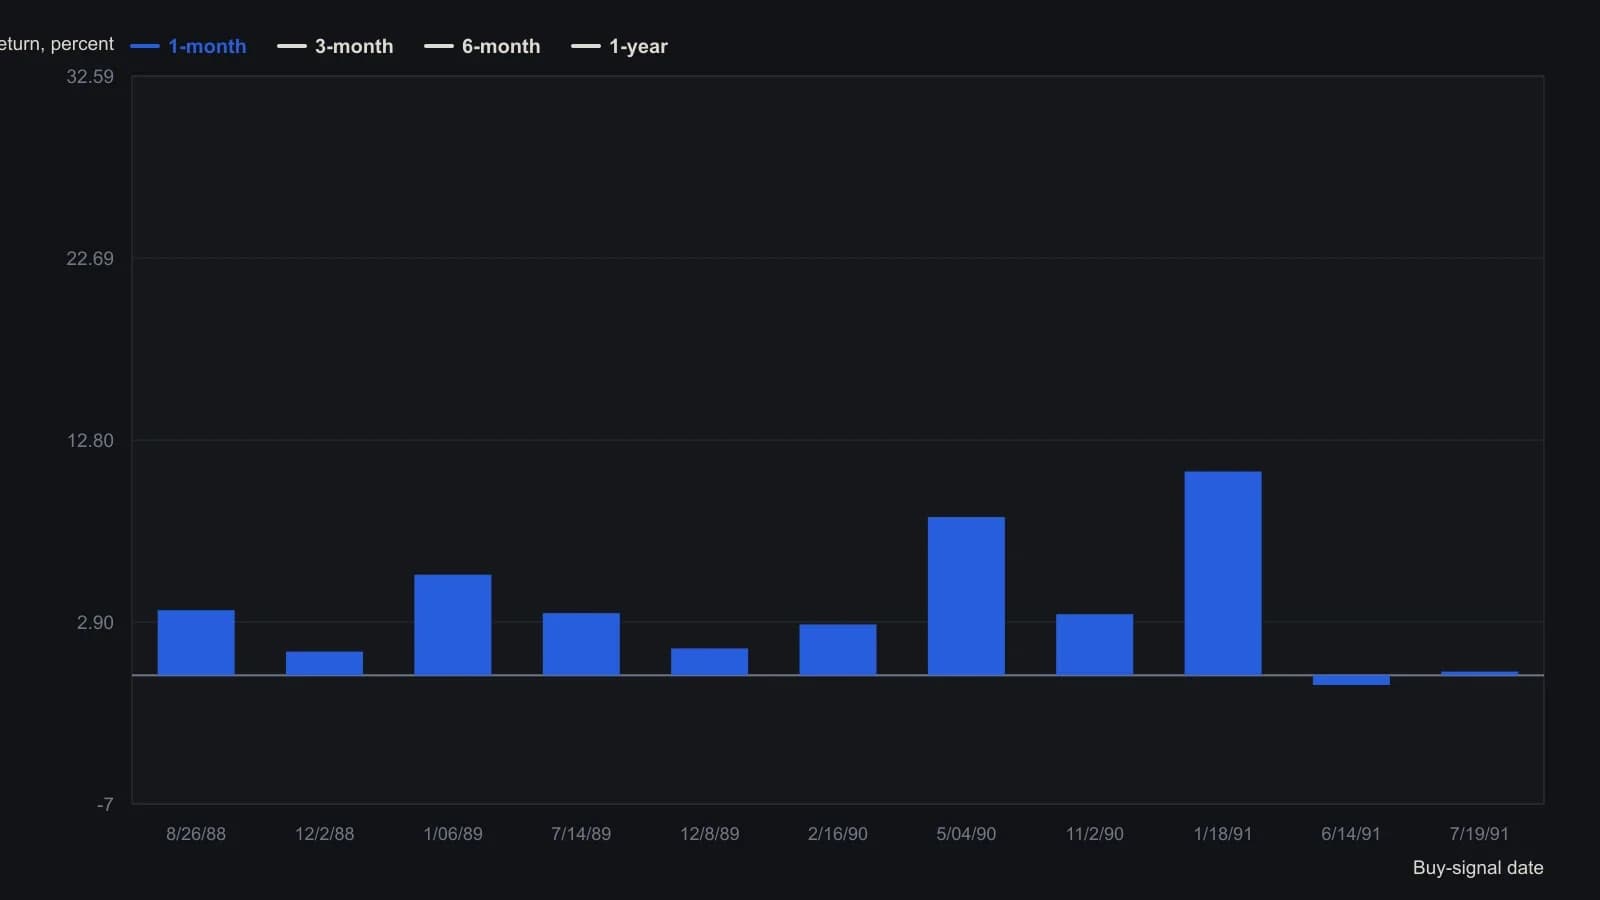
Трёхмесячная доходность после July 14, 1989 включает коррекцию October 1989. Ячейки за шесть месяцев и за один год после сигналов 1991 на момент публикации всё ещё были открытыми и опущены. С August 1988 по отсечку September 22, 1991 осциллятор выдал одиннадцать сигналов на покупку и ни одного сигнала на продажу.
Как отдаётся каждый голос
13-недельная скользящая средняя доли бычьих советников, определяемая как быки, делённые на быки плюс медведи, — это голос buy-состояния на уровне 40 процентов или ниже и голос sell-состояния на уровне 70 процентов или выше.
Четырёхнедельная скользящая средняя числа бычьих рекламных объявлений — это голос buy-состояния на уровне 7 или ниже и голос sell-состояния на уровне 15 или выше. Это число — последовательно оцениваемый подсчёт печатных объявлений, расхваливающих доходность, без учёта short-, put-, нейтральных и негативных объявлений.
Пятничный объём put, делённый на объём call, — это голос buy-состояния на уровне 0.50 или выше и голос sell-состояния на уровне 0.40 или ниже.
Показания бычьего консенсуса по фьючерсам на фондовый индекс, Eurodollar и Treasury-bond каждое считается голосом buy-состояния на уровне 40 процентов или ниже и голосом sell-состояния на уровне 70 процентов или выше.
Находится ли S&P 500 выше или ниже своей 20-дневной скользящей средней — это даёт голос трендового режима в семикомпонентном скоре.
Контекст денежного потока и ранжирование слейвов
Недельная линия денежного потока — это закрытие S&P 500 минус закрытие Value Line Geometric, и она используется, чтобы увидеть, концентрируется ли капитал в именах large-cap против более широкого рынка.
После значения режима покупки фонд large-cap, фонд акций меньшей капитализации и несколько отраслевых фондов можно ранжировать по тому, как они отреагировали на этот сигнал.
Редакторское прочтение: эти слейвы — не взаимозаменяемые прогнозы. Ранжирование их по отклику после значения режима — это относительный оверлей на диапазоне режима покупки.
Где располагаются lookback-окна и голос put-call
Голос put-call — это пятничный объём put, делённый на объём call, с контрарным buy-состоянием на уровне 0.50 или выше и sell-состоянием на уровне 0.40 или ниже. Lookback-окна скользящих средних, используемые как фильтры состояния, — это 13-недельная средняя доли бычьих советников, четырёхнедельная средняя бычьих рекламных объявлений и 20-дневная средняя индекса large-cap.
Семикомпонентный скор отображает эти состояния советников, рекламы, фьючерсного консенсуса и put-call плюс положение цены large-cap на режим покупки при 10 баллах и режим продажи при 4 баллах.
Все разборы дорожки · 31 разбор
- 1989Построение коэффициента put-call, масштабированного по открытому интересу
- 1990Коэффициент put/call по открытому интересу как среднесрочный оверлей настроений
- 1990Взвешенный по активности коэффициент call-put для контекста опционного режима
- 1990Наложение скользящих средних, режимов пут-колл и двойного дна
- 1991Построение режимных фильтров put-call по открытому интересу
- 1991Построение activity-weighted call-put-показателя настроений
- 1991Режим fund-index, подтверждение put-call, затем отслеживающий фонд
- 1992Семиголосный сентимент-скор для режимов слейвов фондов
- 1992Постройте взвешенный по активности коэффициент call-put, прежде чем читать убеждённость толпы
- 1992Сопоставьте действие с мнением в композитном индексе настроений
- 1992Экстремумы толпы как контрарная процедура из трёх фильтров
- 1993Построение фильтра режима на средней объема путов
- 1993Входы нейронной сети и деревья правил для механических систем
- 1994Несработавший сигнал put-call по Treasury и смена режима доллара
- 1994Разделяйте учётные книги опросов, пут-колл и премий до вызова режима
- 1994Повторные значения премий опционов и четырёхзонная карта режимов
- 1995Режимы серий дней в option-premium-ratio
- 1995Постройте Put-call ratio для контрарианских сигналов с учётом режима
- 1996Рассматривайте одну опционную идею как портфельное решение с учётом режима
- 1997Открытый интерес опционов, пут-колл сентимент и контрарианский контекст
- 2000Двухслойная конструкция put-call для промежуточных рыночных условий
- 2002Подтверждение сентиментом для опционов в следовании за трендом
- 2003Постройте оверлей режима из подразумеваемой волатильности и коэффициента put-call
- 2004Построение долларово-взвешенного Put-call ratio
- 2006Дебетные пут-спреды внутри режимов put-call
- 2011Фазы цикла put-call ratio для контекста индекса
- 2011Построение циклического индикатора put-call ratio
- 2011Построение стека индикаторов коэффициента put-call
- 2011Режимный контекст Put-call ratio с подтверждением осциллятором и полосами
- 2018Чтение сезонных режимов с помощью дивергенции put-call и полос
- 2020Рассматривайте объём только по закрытию как гипотезу, затем выбирайте режим или фазу