1993выпуск C031-9
Построение фильтра режима на средней объема путов
Одностороннее наложение объема опционов сравнивает совокупный объем путов с его собственной 10-дневной простой скользящей средней. Однодневное значение более чем в два раза выше этой средней поднимает флаг режима со смещением в лонг; он описывается как приходящий чаще на минимуме импульса, чем на итоговом ценовом минимуме.
- Контрарианский портфельный контекст сначала измеряет направление спекулятивного сентимента, затем трактует переполненный путь как позицию, от которой следует держаться в стороне.
- Коэффициент put-call делит объем путов на объем коллов и затем сглаживает ряд, тогда как автономная конструкция вместо этого использует put-volume-relative: текущий объем путов относительно его собственной 10-дневной средней.
- Флаг режима со смещением в лонг поднимается, когда текущий объем путов более чем в два раза превышает его 10-дневную среднюю, и описывается как приходящий чаще на минимуме импульса, чем на итоговом ценовом минимуме.
- Реализация использует совокупный объем путов CBOE, 10-дневную простую скользящую среднюю и same-day-threshold, так что день всплеска поднимает планку. Конструкция отмечает важные торговые минимумы и не сопровождается маркером объема коллов для вершин.
Сначала сентимент, затем позиция в стороне
Контрарианский портфельный контекст формулируется как сначала измерение направления спекулятивного сентимента, затем трактовка переполненного пути как позиции, от которой следует держаться в стороне.
Эта заметка реконструирует одностороннее наложение объема опционов из этой рамки: проверяемый флаг всплеска страха, построенный по активности путов относительно их собственной скользящей средней.
От баланса put-call к собственной истории
Коэффициент put-call строится делением объема путов на объем коллов и сглаживанием ряда. Высокие значения читаются как преобладание путов над коллами, низкие — как обратное.
10-дневное сглаживание представлено как обычная реализация put-call. Вариант с поправкой на открытый интерес связывается с более длинными средними, например 60 днями, и не содержит ценового члена.
Сравнение объема коллов только с его собственными недавними средними не дало автономной конструкции, тогда как сравнение объема путов с его собственной 10-дневной средней дало. Put-volume-relative использует эту собственную историю, когда интересующая относительность — ряд относительно себя, а не путы против коллов.
Как собирается флаг всплеска
Реализация использует совокупный объем путов CBOE, 10-дневную простую скользящую среднюю и однодневное сравнение.
Конструкция объема путов поднимает флаг режима со смещением в лонг, когда текущий объем путов более чем в два раза превышает его 10-дневную среднюю.
Объём путов против своей 10-дневной средней, 1989–90
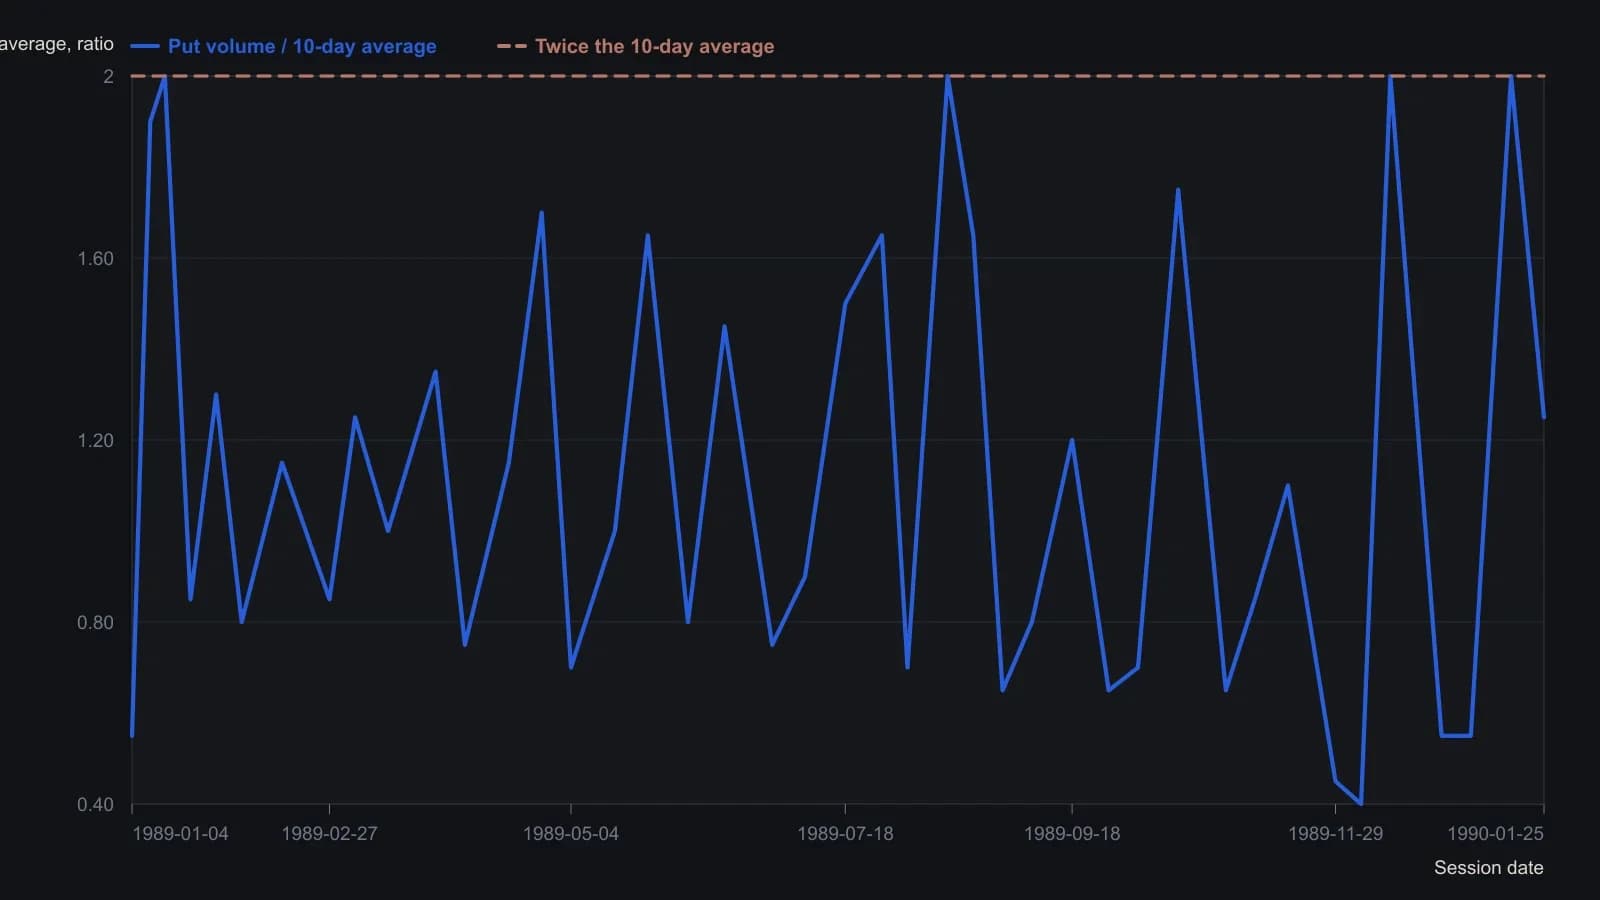
Formula 3 Боллинджера — это суммарный объём путов CBOE, делённый на его 10-дневную простую скользящую среднюю; он писал, что никакое другое окно не улучшило этот результат. Растр — дневной осциллятор на сетке 0.5, поэтому показания приблизительны примерно до 0.1 по отношению и примерно до недели по календарю.
Где флаг должен оказаться
Флаг описывается как приходящий чаще на минимуме импульса, чем на итоговом ценовом минимуме. Минимум импульса — это минимум нисходящего давления, который может предшествовать итоговому ценовому минимуму, и именно это предполагаемое место флага всплеска объема путов.
Та же конструкция представлена как маркер важных торговых минимумов и не сопровождается аналогичным маркером объема коллов для вершин.
Годовые графики за период с 1983 по 1992 год фиксируют неравномерное число срабатываний, включая год без флагов, ранние и сгруппированные флаги, а также как минимум один случай, который трактовался как требующий отдельной проверки того, что сформировался минимум импульса.
Все разборы дорожки · 31 разбор
- 1989Построение коэффициента put-call, масштабированного по открытому интересу
- 1990Коэффициент put/call по открытому интересу как среднесрочный оверлей настроений
- 1990Взвешенный по активности коэффициент call-put для контекста опционного режима
- 1990Наложение скользящих средних, режимов пут-колл и двойного дна
- 1991Построение режимных фильтров put-call по открытому интересу
- 1991Построение activity-weighted call-put-показателя настроений
- 1991Режим fund-index, подтверждение put-call, затем отслеживающий фонд
- 1992Семиголосный сентимент-скор для режимов слейвов фондов
- 1992Постройте взвешенный по активности коэффициент call-put, прежде чем читать убеждённость толпы
- 1992Сопоставьте действие с мнением в композитном индексе настроений
- 1992Экстремумы толпы как контрарная процедура из трёх фильтров
- 1993Построение фильтра режима на средней объема путов
- 1993Входы нейронной сети и деревья правил для механических систем
- 1994Несработавший сигнал put-call по Treasury и смена режима доллара
- 1994Разделяйте учётные книги опросов, пут-колл и премий до вызова режима
- 1994Повторные значения премий опционов и четырёхзонная карта режимов
- 1995Режимы серий дней в option-premium-ratio
- 1995Постройте Put-call ratio для контрарианских сигналов с учётом режима
- 1996Рассматривайте одну опционную идею как портфельное решение с учётом режима
- 1997Открытый интерес опционов, пут-колл сентимент и контрарианский контекст
- 2000Двухслойная конструкция put-call для промежуточных рыночных условий
- 2002Подтверждение сентиментом для опционов в следовании за трендом
- 2003Постройте оверлей режима из подразумеваемой волатильности и коэффициента put-call
- 2004Построение долларово-взвешенного Put-call ratio
- 2006Дебетные пут-спреды внутри режимов put-call
- 2011Фазы цикла put-call ratio для контекста индекса
- 2011Построение циклического индикатора put-call ratio
- 2011Построение стека индикаторов коэффициента put-call
- 2011Режимный контекст Put-call ratio с подтверждением осциллятором и полосами
- 2018Чтение сезонных режимов с помощью дивергенции put-call и полос
- 2020Рассматривайте объём только по закрытию как гипотезу, затем выбирайте режим или фазу