1992выпуск C041-11
Сопоставьте действие с мнением в композитном индексе настроений
Сопоставьте то, что трейдеры говорят, с тем, что они реально покупают или продают, затем читайте недельную смесь как фильтр режима. Действие и мнение часто движутся вместе, затем расходятся примерно на одну-две недели, поэтому композит — тай-брейкер уверенности, а не механические часы входа.
- Ряды действия и мнения часто движутся вместе, но обычно расходятся неравномерно, как правило примерно на одну-две недели, поэтому ожидание отстающей половины может задержать решение.
- Равное взвешивание 50/50 было выбрано потому, что компоненты действия и мнения показали почти одинаковую волатильность в облигациях, евродолларах, золоте и акциях.
- Обычное 20-дневное отношение объёма call/put шумно изо дня в день, поэтому добавляется анализ открытого интереса, чтобы отличить новую покупку и продажу от ликвидации.
- Экстремумы были полезнее для короткого щелчка резинки, чем как доказательство того, что циклический максимум или минимум уже сформирован, а композит — тай-брейкер уверенности, а не самостоятельный сигнал тайминга.
Почему одного показания редко достаточно
Одного показания настроений редко достаточно, чтобы действовать. Ряды настроений действия и мнения часто движутся вместе, но обычно расходятся неравномерно и, как правило, примерно на одну-две недели, поэтому ожидание отстающей половины может задержать решение.
Архивный рабочий процесс закрывает этот пробел композитным индексом настроений — смесью с равными весами ряда опционной активности и ряда опроса мнений. Смесь используется, чтобы судить, достаточно ли широки страх или жадность, чтобы отметить возможный разворотный режим.
Как строится недельная смесь
Композит строится еженедельно из пятничного закрытия 20-дневного опционного TRIN и четырёхнедельной скользящей средней пятничного опроса мнений, затем усредняется. Эта выборка по пятничному закрытию считает позиционирование на выходных более информативным, чем внутринедельную бухгалтерскую фиксацию.
Компонент действия — опционная половина смеси. Он строится из объёма call и put и открытого интереса, чтобы отражать вложенные деньги, а не заявленные взгляды. Компонент мнения — опросная половина, сглаженное показание того, сколько респондентов называют себя быками или медведями.
После тестов других весов было выбрано равное взвешивание 50/50, потому что компоненты действия и мнения показали почти одинаковую волатильность в облигациях, евродолларах, золоте и акциях.
Открытый интерес превращает шумное отношение в показание действия
Обычное 20-дневное отношение объёма call/put шумно изо дня в день, поэтому добавляется открытый интерес, чтобы отличить новую покупку и продажу от ликвидации. Анализ открытого интереса использует открытые опционные контракты вместе с объёмом, чтобы увидеть, открывает ли торговля новые ставки или закрывает старые.
В этой конструкции put-call ratio — измеритель позиционирования толпы, а не прогноз цены сам по себе. Call-put TRIN — это форма этого отношения объём-к-открытому-интересу, и он отличает новый спекулятивный поток от ликвидации существующих контрактов.
Опционный TRIN использует в одной величине дневной фьючерсный объём call к открытому интересу put и, в примечании к конструкции, объём call относительно открытого интереса call, делённый на объём put относительно открытого интереса put. Суммирование диапазонов объёма и открытого интереса перед взятием отношений сильнее взвешивает активные дни, чем тихие, когда вычисляется скользящая средняя TRIN.
Скользящая средняя — это сглаживатель lookback, применяемый к шумным дневным опционным отношениям или недельным показаниям опроса, чтобы пятничные снимки можно было сравнивать по неделям.
Экстремумы часто отмечают щелчок, а не циклический разворот
На закрытии облигаций 21 июня 1991 года call/put TRIN был 0.70, а ряд опроса — около 38. Позже композит достиг почти двух стандартных отклонений от своего пятилетнего среднего на ретесте 5 июля.
За примерно четыре с половиной года исследования облигаций были выявлены лишь три однозначных экстремума на покупку (1987, 1990 и 1991). Рост 1989 года в основном был пропущен, пока индекс и цены оставались в диапазоне.
Экстремумы были полезнее для короткого отскока на три-четыре пункта, чем как доказательство того, что циклический максимум или минимум уже сформирован, а некоторые вершины приходили спустя недели после пика настроений. Этот отскок — щелчок резинки: короткое резкое движение, которое может не быть финальным максимумом или минимумом более крупного тренда.
Композитные настроения по золоту, недельный график 1988–1992
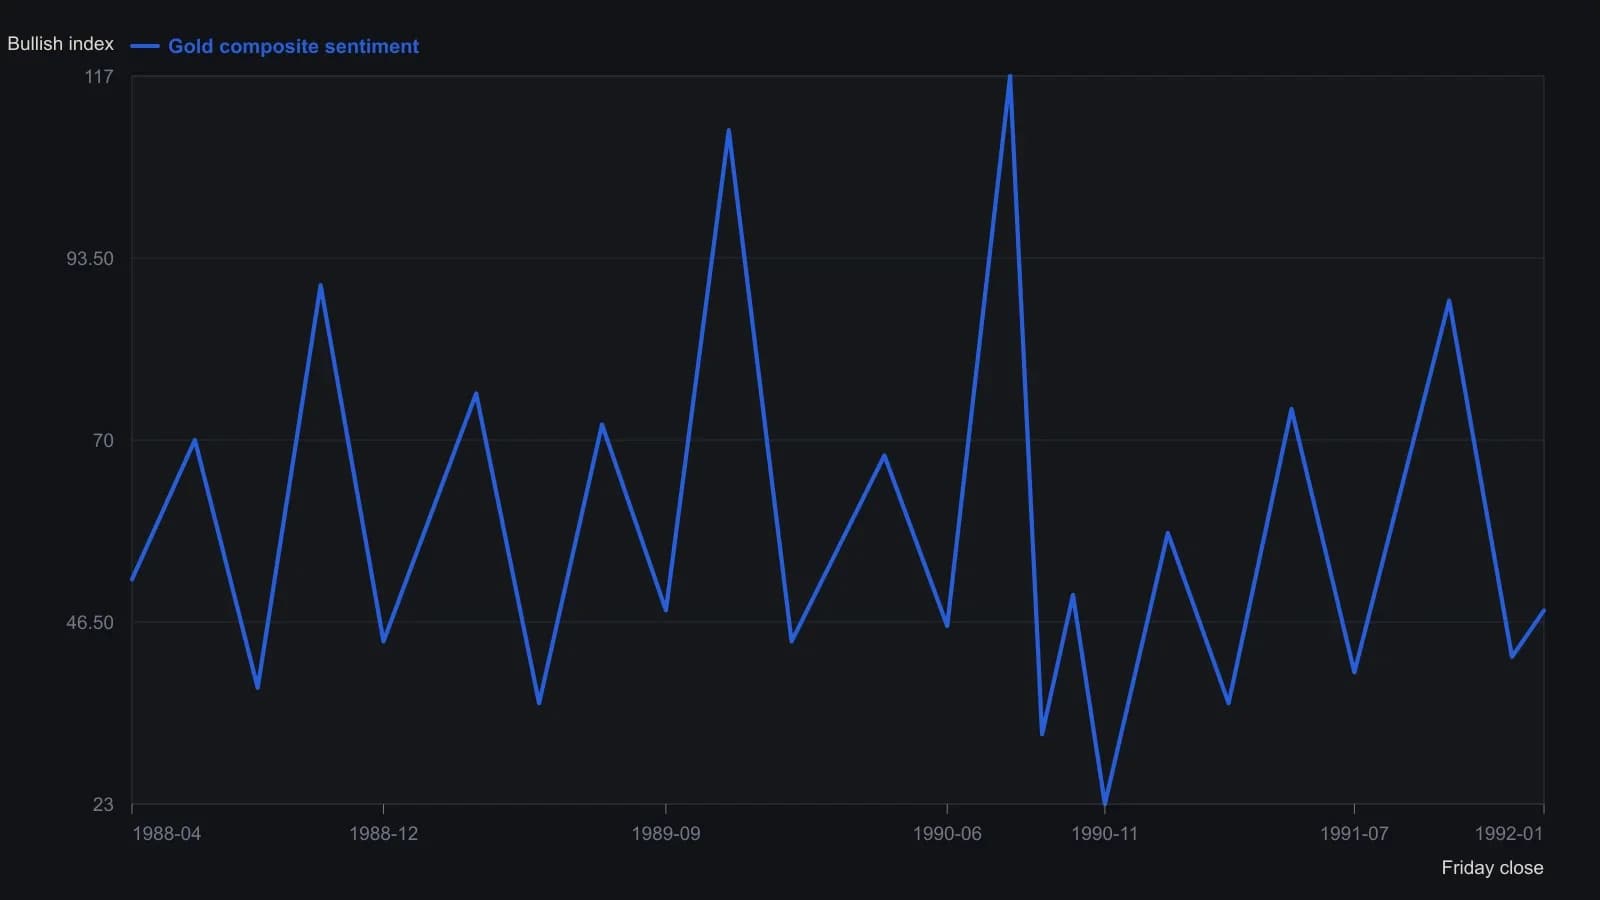
Скан низкого разрешения: даты — с точностью до ближайшего месяца, показания индекса — с точностью до нескольких пунктов. Мартин зафиксировал пятничное закрытие и смесь 50/50. Построенный ряд начинается в 1988, когда уже существуют оба компонента, а не в начале оси February 1987.
Используйте смесь как тай-брейкер
Композит представлен как тай-брейкер уверенности, который следует сочетать с другими методами, а не как самостоятельный механический сигнал тайминга.
Редакция: как только компонент действия и компонент мнения согласны, что толпа растянута, смесь стоит рядом с другими методами как контекст режима, оставляя решение о входе этим другим методам.
Все разборы дорожки · 31 разбор
- 1989Построение коэффициента put-call, масштабированного по открытому интересу
- 1990Коэффициент put/call по открытому интересу как среднесрочный оверлей настроений
- 1990Взвешенный по активности коэффициент call-put для контекста опционного режима
- 1990Наложение скользящих средних, режимов пут-колл и двойного дна
- 1991Построение режимных фильтров put-call по открытому интересу
- 1991Построение activity-weighted call-put-показателя настроений
- 1991Режим fund-index, подтверждение put-call, затем отслеживающий фонд
- 1992Семиголосный сентимент-скор для режимов слейвов фондов
- 1992Постройте взвешенный по активности коэффициент call-put, прежде чем читать убеждённость толпы
- 1992Сопоставьте действие с мнением в композитном индексе настроений
- 1992Экстремумы толпы как контрарная процедура из трёх фильтров
- 1993Построение фильтра режима на средней объема путов
- 1993Входы нейронной сети и деревья правил для механических систем
- 1994Несработавший сигнал put-call по Treasury и смена режима доллара
- 1994Разделяйте учётные книги опросов, пут-колл и премий до вызова режима
- 1994Повторные значения премий опционов и четырёхзонная карта режимов
- 1995Режимы серий дней в option-premium-ratio
- 1995Постройте Put-call ratio для контрарианских сигналов с учётом режима
- 1996Рассматривайте одну опционную идею как портфельное решение с учётом режима
- 1997Открытый интерес опционов, пут-колл сентимент и контрарианский контекст
- 2000Двухслойная конструкция put-call для промежуточных рыночных условий
- 2002Подтверждение сентиментом для опционов в следовании за трендом
- 2003Постройте оверлей режима из подразумеваемой волатильности и коэффициента put-call
- 2004Построение долларово-взвешенного Put-call ratio
- 2006Дебетные пут-спреды внутри режимов put-call
- 2011Фазы цикла put-call ratio для контекста индекса
- 2011Построение циклического индикатора put-call ratio
- 2011Построение стека индикаторов коэффициента put-call
- 2011Режимный контекст Put-call ratio с подтверждением осциллятором и полосами
- 2018Чтение сезонных режимов с помощью дивергенции put-call и полос
- 2020Рассматривайте объём только по закрытию как гипотезу, затем выбирайте режим или фазу