2011выпуск C1241-47
Режимный контекст Put-call ratio с подтверждением осциллятором и полосами
Показание Put-call ratio рассматривается как контекст рыночного режима на горизонте недели-месяцы только тогда, когда осциллятор Stochastic и полосы Боллинджера независимо согласуются с ним. Урок архива — проверка удержания позиции по трём слоям, а не новый рецепт индикатора.
- Показание Put-call ratio используется как контекст рыночного режима на горизонте недели-месяцы, а не как самодостаточный сигнал входа.
- Шаблон архива располагает ценовой ряд фондового индекса, скользящие средние и полосы Боллинджера над быстрым и медленным слоями Put-call ratio, преобразованным медленным рядом Put-call ratio и осциллятором Stochastic.
- Лонг-сетап ждёт, пока быстрый Put-call ratio развернётся вниз после вершины, пока цена ещё падает или стоит, а медленный Put-call ratio формирует вершину и преобразованный медленный ряд подтверждает.
- Редакторское прочтение: сделка может оставаться открытой только пока контекст Put-call ratio, положение осциллятора и структура полос по-прежнему согласуются.
Режимный контекст — это правило удержания позиции
Архив представляет шаблон графиков, в котором ценовой ряд фондового индекса с простыми скользящими средними и полосами Боллинджера расположен над быстрым и медленным индикаторами Put-call ratio, обратным преобразованием Фишера медленного Put-call ratio и осциллятором Stochastic. Редакторское прочтение: этот стек — не три способа сказать одно и то же. Это требование, чтобы контекст опционного сентимента, положение в диапазоне и конверт волатильности каждый подтверждали, прежде чем сделке будет позволено оставаться открытой.
Урок поэтому не в том, как рисовать индикаторы. Он в том, как одно показание Put-call ratio становится контекстом рыночного режима на горизонте недели-месяцы только когда его принуждают согласоваться с двумя явными моделями ценовой траектории: осциллятором Stochastic и полосами Боллинджера.
Процентный прирост SVE_Stoch_IFT по акциям, 2005–2011
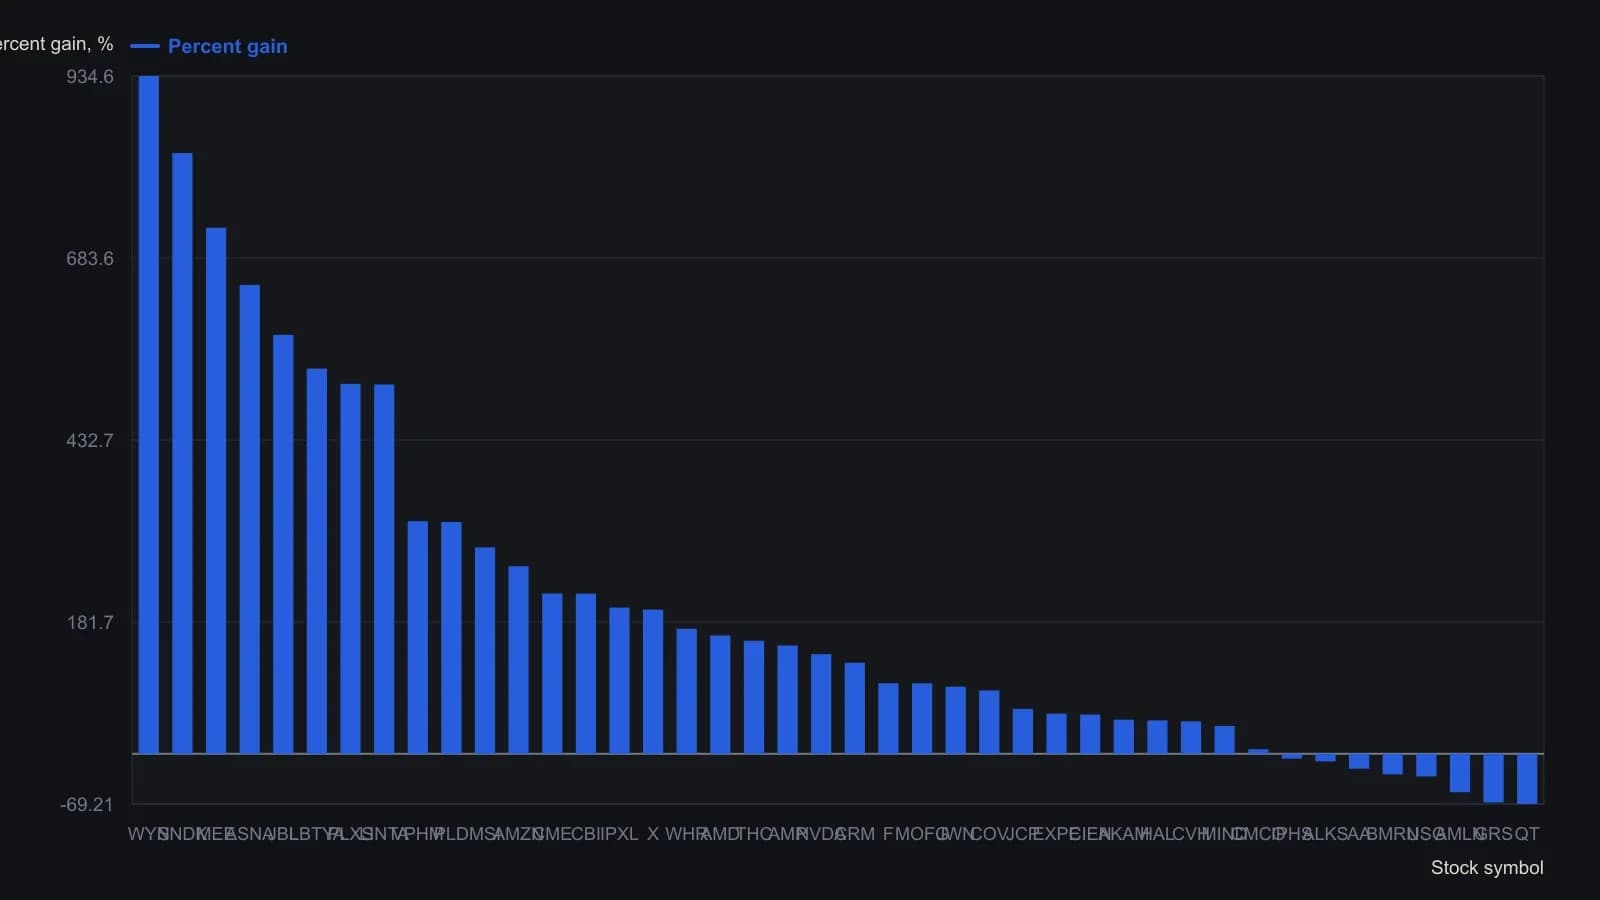
Каждая бумага стартовала с $2,500, торговалась в лонг и в шорт по закрытию дня сигнала и платила 0.002 percent транзакционных издержек; прибыль между бумагами не перераспределялась. Лонги открывались, когда SVE_Stoch_IFT пересекал 30 снизу вверх, и закрывались, когда пересекал 60 сверху вниз; шорты — зеркально, плюс фильтр по 165-дневной простой скользящей средней. Несколько тикеров начинаются после May 2005.
Как шаблон располагает слои
Полосам Боллинджера назначена роль более краткосрочного слоя динамической поддержки и сопротивления. Более длинные скользящие средние рассматриваются как типичная динамическая поддержка и сопротивление и используются вместе с линиями тренда и пробоями уровней в том же ценовом окне.
Осциллятор Stochastic сначала задаётся как замедленный осциллятор, затем пересчитывается по радужно-взвешенным коротким скользящим средним закрытия и пропускается через обратное преобразование Фишера. Архив использует этот преобразованный ряд, чтобы удерживать позицию открытой или принудительно выйти, если остальные сигналы не срабатывают.
Лонг-сетапу put-call по-прежнему нужно ценовое подтверждение
Сетап входа в лонг по Put-call ratio описывается как разворот быстрого Put-call ratio вниз после вершины и предупреждение о развороте, пока цена ещё падает или стоит, вместе с формированием вершины медленного Put-call ratio и подтверждением на подтверждающем экстремуме обратного преобразования Фишера медленного Put-call ratio.
Это по-прежнему только сентиментная половина фильтра. Редакторское прочтение: ценовое окно должно дать два других подтверждения, потому что слоям Put-call ratio поручено классифицировать режим, а не самостоятельно таймировать сделку.
Когда слои перестают согласовываться
В одном проиллюстрированном случае закрытие индекса сквозь линию восходящего тренда совпало со средней линией полос Боллинджера, тогда как медленный осциллятор Stochastic формировал вершину, а осциллятор Stochastic с обратным преобразованием Фишера находился на подтверждающем экстремуме. Архив рассматривал это совпадение как причину зафиксировать краткосрочную прибыль, а не ждать возможного хода к более длинной скользящей средней.
Редакторское прочтение: краткосрочная прибыль — не суть. Суть в том, что структуре полос, положению осциллятора и пробою линии тренда было позволено перевесить желание удерживать позицию до более дальней средней.
Все разборы дорожки · 31 разбор
- 1989Построение коэффициента put-call, масштабированного по открытому интересу
- 1990Коэффициент put/call по открытому интересу как среднесрочный оверлей настроений
- 1990Взвешенный по активности коэффициент call-put для контекста опционного режима
- 1990Наложение скользящих средних, режимов пут-колл и двойного дна
- 1991Построение режимных фильтров put-call по открытому интересу
- 1991Построение activity-weighted call-put-показателя настроений
- 1991Режим fund-index, подтверждение put-call, затем отслеживающий фонд
- 1992Семиголосный сентимент-скор для режимов слейвов фондов
- 1992Постройте взвешенный по активности коэффициент call-put, прежде чем читать убеждённость толпы
- 1992Сопоставьте действие с мнением в композитном индексе настроений
- 1992Экстремумы толпы как контрарная процедура из трёх фильтров
- 1993Построение фильтра режима на средней объема путов
- 1993Входы нейронной сети и деревья правил для механических систем
- 1994Несработавший сигнал put-call по Treasury и смена режима доллара
- 1994Разделяйте учётные книги опросов, пут-колл и премий до вызова режима
- 1994Повторные значения премий опционов и четырёхзонная карта режимов
- 1995Режимы серий дней в option-premium-ratio
- 1995Постройте Put-call ratio для контрарианских сигналов с учётом режима
- 1996Рассматривайте одну опционную идею как портфельное решение с учётом режима
- 1997Открытый интерес опционов, пут-колл сентимент и контрарианский контекст
- 2000Двухслойная конструкция put-call для промежуточных рыночных условий
- 2002Подтверждение сентиментом для опционов в следовании за трендом
- 2003Постройте оверлей режима из подразумеваемой волатильности и коэффициента put-call
- 2004Построение долларово-взвешенного Put-call ratio
- 2006Дебетные пут-спреды внутри режимов put-call
- 2011Фазы цикла put-call ratio для контекста индекса
- 2011Построение циклического индикатора put-call ratio
- 2011Построение стека индикаторов коэффициента put-call
- 2011Режимный контекст Put-call ratio с подтверждением осциллятором и полосами
- 2018Чтение сезонных режимов с помощью дивергенции put-call и полос
- 2020Рассматривайте объём только по закрытию как гипотезу, затем выбирайте режим или фазу