1990выпуск C011-6
Коэффициент put/call по открытому интересу как среднесрочный оверлей настроений
Исторический кейс построил коэффициент put/call по непогашенному открытому интересу индексных опционов, сгладил его 10-дневной скользящей средней и рассматривал редкие показания экстремума и разворота как среднесрочный оверлей, который следует взвешивать вместе с другими техническими свидетельствами.
- Коэффициент put/call можно построить по непогашенному открытому интересу индексных опционов, а не по торговому объёму или долларовой премии, поэтому показание отслеживает запас незакрытых контрактов.
- 10-дневная скользящая средняя этого коэффициента по открытому интересу использовалась, чтобы приглушить краткосрочный шум и поддержать среднесрочное чтение позиционирования продавцов опционов.
- На шестилетнем окне 10-дневная средняя опускалась ниже 0.50 лишь в трёх случаях и превышала 1.90 лишь в пяти, а механический оверлей трактовал разворот вверх от 0.50 или ниже как buy-mode и разворот вниз от 1.90 или выше как sell-mode.
- Кейс указывал, что сигнал не задаёт дату начала или величину последующего движения, и представлял коэффициент как один вход, который следует взвешивать вместе с другими техническими свидетельствами.
Построение коэффициента по открытому интересу
Коэффициент put/call можно построить по непогашенному открытому интересу индексных опционов, а не по торговому объёму или долларовой премии. В этом рабочем процессе коэффициент put/call — это сравнение контрактов put с контрактами call, применённое к непогашенным позициям, а не к торговому объёму или долларам премии.
Открытый интерес — это запас незакрытых опционных контрактов, используемый как мера позиционирования, а не как мера потока сделок.
Сглаживание для среднесрочного чтения
10-дневная скользящая средняя этого коэффициента по открытому интересу использовалась, чтобы приглушить краткосрочный шум и поддержать среднесрочное чтение. Десятидневная скользящая средняя — это сглаживатель с фиксированным окном ретроспективы, применяемый к ряду put/call по открытому интересу, чтобы дневной шум не доминировал в показании.
Позиционирование продавцов опционов
Показание предполагало, что продавцы опционов создают больше call, когда ожидают более низких цен, и больше put, когда ожидают более высоких цен. Позиционирование продавцов опционов — это выводимая позиция продавцов, которые создают put или call, исходя из того, на какой стороне рынка они предпочитают выписывать контракты.
Редкие экстремумы и механический оверлей
10-дневное показание вблизи дисбаланса 2 к 1 в любую сторону считалось редким и часто появлялось в недели экспирации опционов. На обсуждаемом шестилетнем окне 10-дневная средняя опускалась ниже 0.50 лишь в трёх случаях. На том же окне 10-дневная средняя превышала 1.90 лишь в пяти случаях.
Механический оверлей трактовал разворот вверх от 0.50 или ниже как buy-mode и разворот вниз от 1.90 или выше как sell-mode. Этот механический порог — заранее заданное правило экстремума и разворота, которое отмечает buy-mode или sell-mode на сглаженном коэффициенте, не указывая, как далеко могут пройти цены.
Датированный разворот в sell-mode
Коэффициент достиг 1.96 в конце июля 1989 года и развернулся вниз с уровня выше 1.90 2 августа 1989 года, что кейс отметил как первое показание sell-mode за два года. Кейс указывал, что сигнал не задаёт дату начала или величину последующего движения и что два или три сходных экстремума могут появляться с интервалом до шести месяцев.
Взвешивание оверлея вместе с другими свидетельствами
Коэффициент был представлен как один вход, который следует взвешивать вместе с другими техническими свидетельствами, а не как самостоятельное правило решения.
Редкие 10-дневные экстремумы отношения пут/колл по открытому интересу OEX, 1983–1989
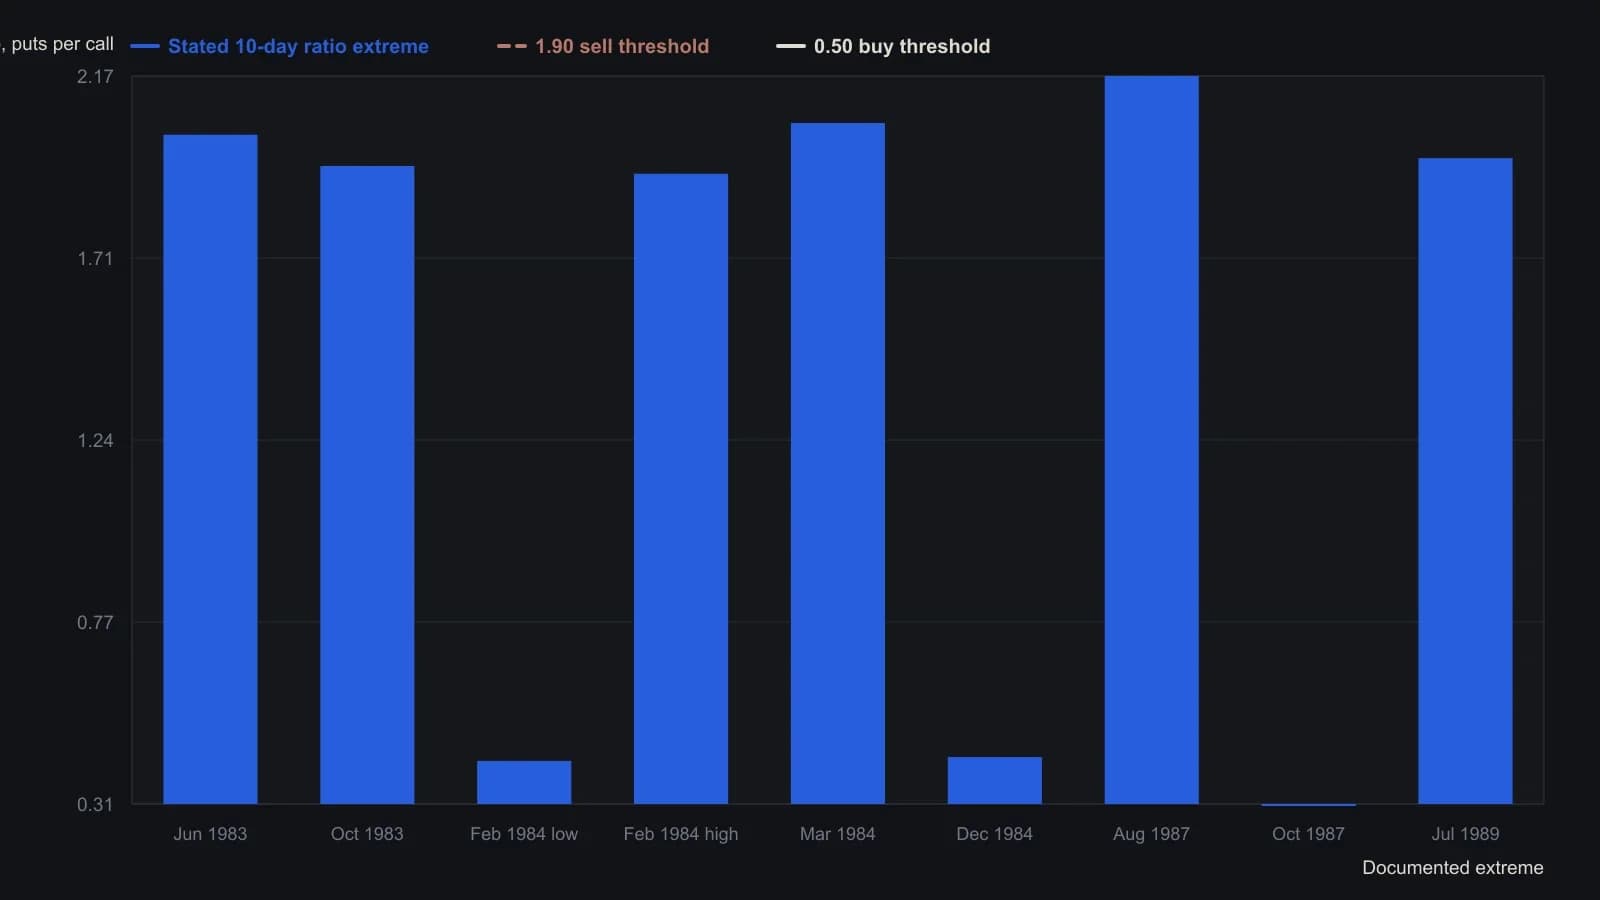
Отношение — открытый интерес по путам OEX, делённый на открытый интерес по коллам, затем 10-дневная скользящая средняя. Покупать, когда эта средняя разворачивается вверх от 0.50 или ниже; продавать, когда разворачивается вниз от 1.90 или выше. В феврале 1984 года зафиксированы и минимум 0.42, и однодневный максимум 1.92; статья не указывает их порядок внутри месяца.
Все разборы дорожки · 31 разбор
- 1989Построение коэффициента put-call, масштабированного по открытому интересу
- 1990Коэффициент put/call по открытому интересу как среднесрочный оверлей настроений
- 1990Взвешенный по активности коэффициент call-put для контекста опционного режима
- 1990Наложение скользящих средних, режимов пут-колл и двойного дна
- 1991Построение режимных фильтров put-call по открытому интересу
- 1991Построение activity-weighted call-put-показателя настроений
- 1991Режим fund-index, подтверждение put-call, затем отслеживающий фонд
- 1992Семиголосный сентимент-скор для режимов слейвов фондов
- 1992Постройте взвешенный по активности коэффициент call-put, прежде чем читать убеждённость толпы
- 1992Сопоставьте действие с мнением в композитном индексе настроений
- 1992Экстремумы толпы как контрарная процедура из трёх фильтров
- 1993Построение фильтра режима на средней объема путов
- 1993Входы нейронной сети и деревья правил для механических систем
- 1994Несработавший сигнал put-call по Treasury и смена режима доллара
- 1994Разделяйте учётные книги опросов, пут-колл и премий до вызова режима
- 1994Повторные значения премий опционов и четырёхзонная карта режимов
- 1995Режимы серий дней в option-premium-ratio
- 1995Постройте Put-call ratio для контрарианских сигналов с учётом режима
- 1996Рассматривайте одну опционную идею как портфельное решение с учётом режима
- 1997Открытый интерес опционов, пут-колл сентимент и контрарианский контекст
- 2000Двухслойная конструкция put-call для промежуточных рыночных условий
- 2002Подтверждение сентиментом для опционов в следовании за трендом
- 2003Постройте оверлей режима из подразумеваемой волатильности и коэффициента put-call
- 2004Построение долларово-взвешенного Put-call ratio
- 2006Дебетные пут-спреды внутри режимов put-call
- 2011Фазы цикла put-call ratio для контекста индекса
- 2011Построение циклического индикатора put-call ratio
- 2011Построение стека индикаторов коэффициента put-call
- 2011Режимный контекст Put-call ratio с подтверждением осциллятором и полосами
- 2018Чтение сезонных режимов с помощью дивергенции put-call и полос
- 2020Рассматривайте объём только по закрытию как гипотезу, затем выбирайте режим или фазу