2018выпуск C0530-33
Чтение сезонных режимов с помощью дивергенции put-call и полос
Лента только по цене — неполное представление о рынке, который движется также во времени, импульсе и настроении. Эта архивная статья учит редакционному чек-листу сезонного окна, который не присваивает статус режима, пока не согласуются дивергенция put-call, датированное расхождение и выход за полосы Боллинджера.
- Цена, время, импульс и настроение движутся вместе, поэтому чтение только по цене — неполное представление той же ленты.
- Сезонное окно — фоновый контекст режима, а не самостоятельный триггер.
- Коэффициенты put-call сильнее всего как бычьи дивергенции относительно цены, а не как сырые экстремумы, а крупный пробой полосы всё равно требует пары с осциллятором.
- По редакционному правилу не присваивайте статус сезонного режима, пока эти три независимых свидетеля не будут датированы и, при необходимости, инвалидированы.
Четырёхслойная лента, а не лента только по цене
Рынки описываются как движущиеся одновременно в цене, времени, импульсе и настроении. Поэтому чтение только по цене — неполное представление той же ленты.
Четырёхслойное чтение рассматривает ценовую структуру, время или сезонность, импульс и настроение как одновременные части одной рыночной головоломки. Сезонное окно относится к этому временному слою как фоновый контекст режима, а не как самостоятельный триггер.
Сначала найдите ценовой слой
Поддержку и сопротивление ценового слоя находят с помощью коэффициентов Фибоначчи, скользящих средних и линий тренда. Среди основных коэффициентов 0.618 и 1.00 описаны как применимые от минутного графика до графика за несколько десятилетий.
Три коррекции 0.618 на дневном графике фондового индекса за 2011-2013 показаны приближающимися к расчётным целям без точных касаний. Каждое из этих приближений совпало с показанием медленного стохастика в зоне 0-15.
Время может не сработать на следующей сессии
Счёт сессий Фибоначчи — это счёт временного слоя, который проецирует разворот на числе торговых сессий Фибоначчи. Льготного периода нет: если разворот ожидается на торговом дне 21, а цена на дне 22 всё ещё движется против этого прогноза, прогноз недействителен.
Сезонное окно отличается по роли. Это повторяющийся календарный отрезок, используемый как фон, например февраль–май на акциях в историческом рабочем процессе. Само по себе оно не называет режим.
S&P 500: цели коррекции 0.618 и фактические минимумы
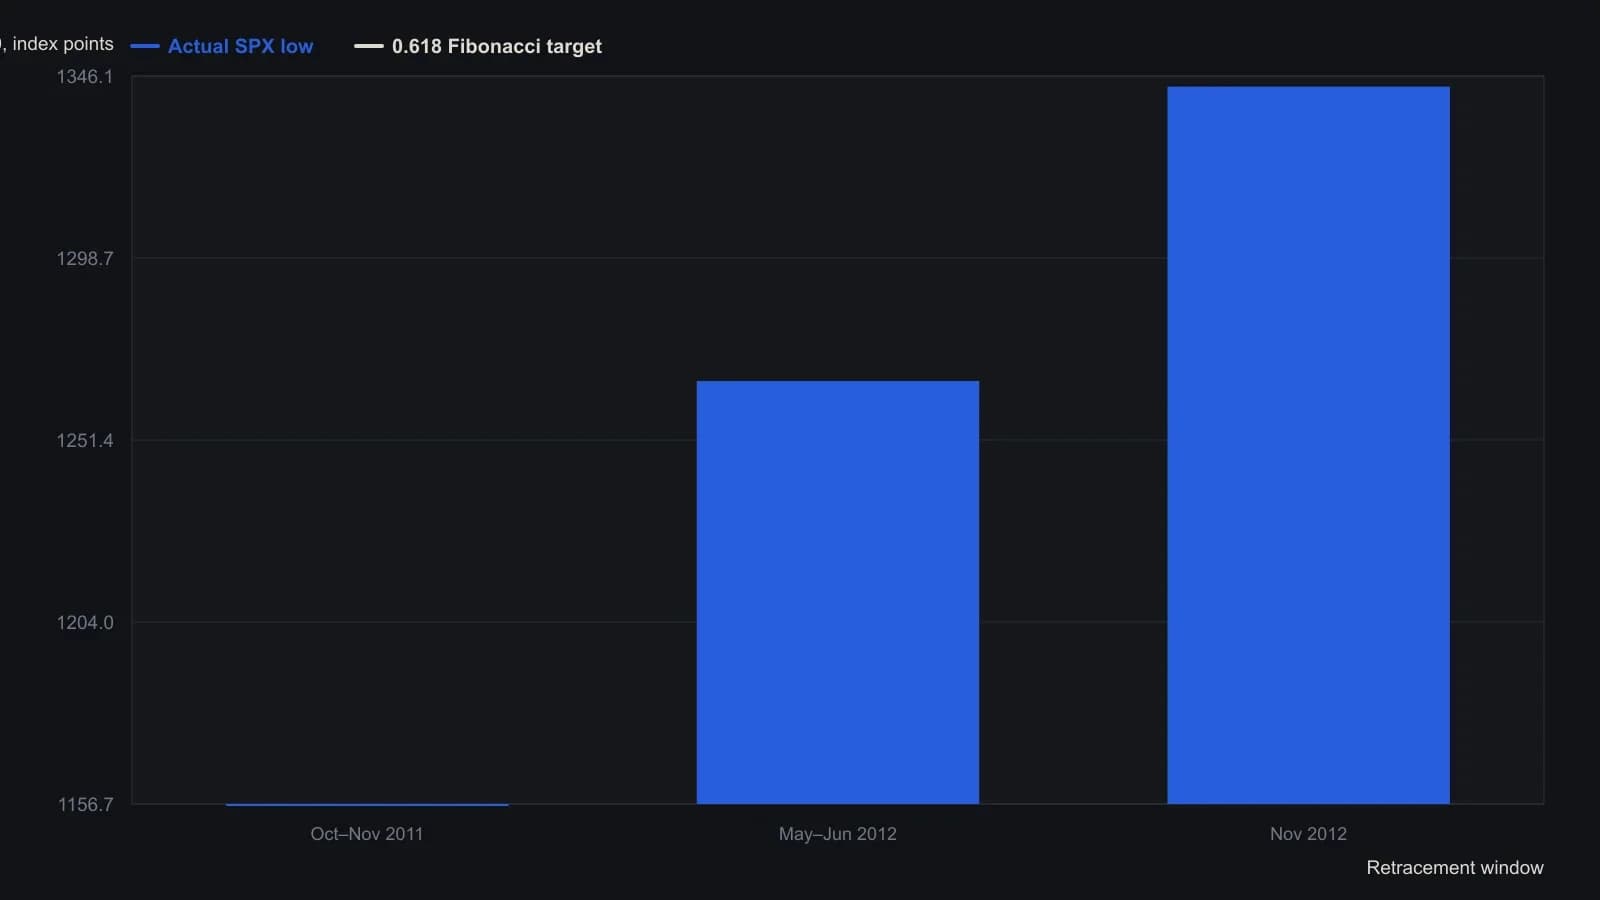
Первая цель использует диапазон статьи 1,292.66–1,074.77, умноженный на 0.618. Источник говорил, что следует допускать небольшой люфт выше и ниже любого числа Фибоначчи.
Свидетель один: дивергенция put-call
Коэффициент put-call — это сравнение объёмов опционов put и call. Здесь он используется как слой режима на горизонте от недель до месяцев, особенно когда коэффициент расходится с ценой, а не просто печатает экстремум.
Коэффициенты put/call — инструмент слоя настроения, который может отметить разворот в пределах нескольких сессий. Самые сильные примеры — бычьи дивергенции относительно цены на минимумах акций в 2011 и начале 2016, а не сырые экстремумы коэффициента.
Свидетель два: датированное расхождение, которое может не сработать
Дивергенция — это датированное несовпадение между ценой и осциллятором, связанным рынком или рядом настроения. Такая датировка превращает повторяемое условие графика в гипотезу, которая может не сработать на следующем баре или сессии.
Расхождение импульса показано как расхождения осциллятора относительно цены, контрасты связанных рынков и внутренняя широта, например новые 52-недельные максимумы и минимумы. Стохастики описаны как обычно самый ранний осциллятор. Гистограмма MACD и RSI используются для более ясных сигналов разворота.
Свидетель три: протестированный конверт волатильности
Полосы Боллинджера — это ретроспективный конверт волатильности вокруг скользящей средней. Крупный пробой внешней полосы рассматривается как количественный экстремум, которому всё равно нужно подтверждение осциллятора, потому что он может появиться в середине тренда.
Крупные пробои верхней или нижней полосы считаются свидетельством разворота только в паре с осцилляторами импульса. Выход показывает, что конверт уже был протестирован. Сам по себе это не законченный сигнал разворота.
Одно редкое совпадение в том же периоде
Минимум фондового индекса в феврале 2016 используется как редкое совпадение в том же периоде бычьих дивергенций осциллятора, двойной бычьей дивергенции put/call, сезонного окна февраль–май для акций США и крупного пробоя ниже нижней полосы Боллинджера.
Этот эпизод — исторический рабочий процесс. Он показывает, как четыре слоя сходятся вместе. Это не утверждение о текущем рынке и не устанавливает самостоятельный сезонный триггер.
Редакционный чек-лист, а не правило архива
Редакционное чтение TradersWeek: не присваивайте статус режима, пока не согласуются три независимых свидетеля. Датируйте дивергенцию put-call, которая отражает давление хеджирования. Датируйте ценово-индикаторное или межрыночное расхождение, чтобы его можно было инвалидировать. Подтвердите, что выход за полосы Боллинджера протестировал конверт волатильности.
Если один свидетель отсутствует, оставьте сезонное окно на фоне и не присваивайте статус режима. Это правило удержания — редакционное. Оно не приписывается архиву.
Все разборы дорожки · 31 разбор
- 1989Построение коэффициента put-call, масштабированного по открытому интересу
- 1990Коэффициент put/call по открытому интересу как среднесрочный оверлей настроений
- 1990Взвешенный по активности коэффициент call-put для контекста опционного режима
- 1990Наложение скользящих средних, режимов пут-колл и двойного дна
- 1991Построение режимных фильтров put-call по открытому интересу
- 1991Построение activity-weighted call-put-показателя настроений
- 1991Режим fund-index, подтверждение put-call, затем отслеживающий фонд
- 1992Семиголосный сентимент-скор для режимов слейвов фондов
- 1992Постройте взвешенный по активности коэффициент call-put, прежде чем читать убеждённость толпы
- 1992Сопоставьте действие с мнением в композитном индексе настроений
- 1992Экстремумы толпы как контрарная процедура из трёх фильтров
- 1993Построение фильтра режима на средней объема путов
- 1993Входы нейронной сети и деревья правил для механических систем
- 1994Несработавший сигнал put-call по Treasury и смена режима доллара
- 1994Разделяйте учётные книги опросов, пут-колл и премий до вызова режима
- 1994Повторные значения премий опционов и четырёхзонная карта режимов
- 1995Режимы серий дней в option-premium-ratio
- 1995Постройте Put-call ratio для контрарианских сигналов с учётом режима
- 1996Рассматривайте одну опционную идею как портфельное решение с учётом режима
- 1997Открытый интерес опционов, пут-колл сентимент и контрарианский контекст
- 2000Двухслойная конструкция put-call для промежуточных рыночных условий
- 2002Подтверждение сентиментом для опционов в следовании за трендом
- 2003Постройте оверлей режима из подразумеваемой волатильности и коэффициента put-call
- 2004Построение долларово-взвешенного Put-call ratio
- 2006Дебетные пут-спреды внутри режимов put-call
- 2011Фазы цикла put-call ratio для контекста индекса
- 2011Построение циклического индикатора put-call ratio
- 2011Построение стека индикаторов коэффициента put-call
- 2011Режимный контекст Put-call ratio с подтверждением осциллятором и полосами
- 2018Чтение сезонных режимов с помощью дивергенции put-call и полос
- 2020Рассматривайте объём только по закрытию как гипотезу, затем выбирайте режим или фазу