1995выпуск C101-5
Постройте Put-call ratio для контрарианских сигналов с учётом режима
Ряд Put-call ratio строится как дневной объём путов, делённый на объём коллов, затем сглаживается Moving average, чтобы позиционирование толпы читалось как контекст рыночного режима, а не как однодневное значение. Коэффициенты по индексным опционам и опционам на акции строятся раздельно, а статические полосы совокупного объёма заменяются локальными пиками и впадинами на этой сглаженной траектории и читаются как Contrarian strategy.
- Постройте ряд как дневной объём путов, делённый на объём коллов, затем сгладьте его Moving average, чтобы позиционирование толпы было контекстом рыночного режима, а не однодневным значением.
- Стройте коэффициенты по индексным опционам и опционам на акции раздельно: хеджирование поднимает типичные индексные значения к 1.00, тогда как объём коллов на акции обычно примерно вдвое превышает объём путов, и типичное значение по акциям близко к 0.50.
- Замените фиксированные полосы совокупного объёма локальными максимумами и минимумами на траектории Moving average: пик, который разворачивается вниз, трактуется как точка покупки, а впадина, которая разворачивается вверх, — как точка продажи.
- Рассматривайте необычно активные покупки коллов как скученный оптимизм, а необычно активные покупки путов как скученный пессимизм и не считайте индексный и акционный ряды взаимозаменяемыми измерителями режима.
Постройте сглаженный ряд put-call
Ряд Put-call ratio строится как дневной объём путов, делённый на объём коллов, затем сглаживается Moving average. Позиционирование толпы можно тогда читать как контекст рыночного режима, а не как однодневное значение.
То же построение используется как Contrarian strategy. Необычно активные покупки коллов трактуются как скученный оптимизм, а необычно активные покупки путов — как скученный пессимизм.
21-дневная скользящая средняя коэффициента пут/колл только по акциям
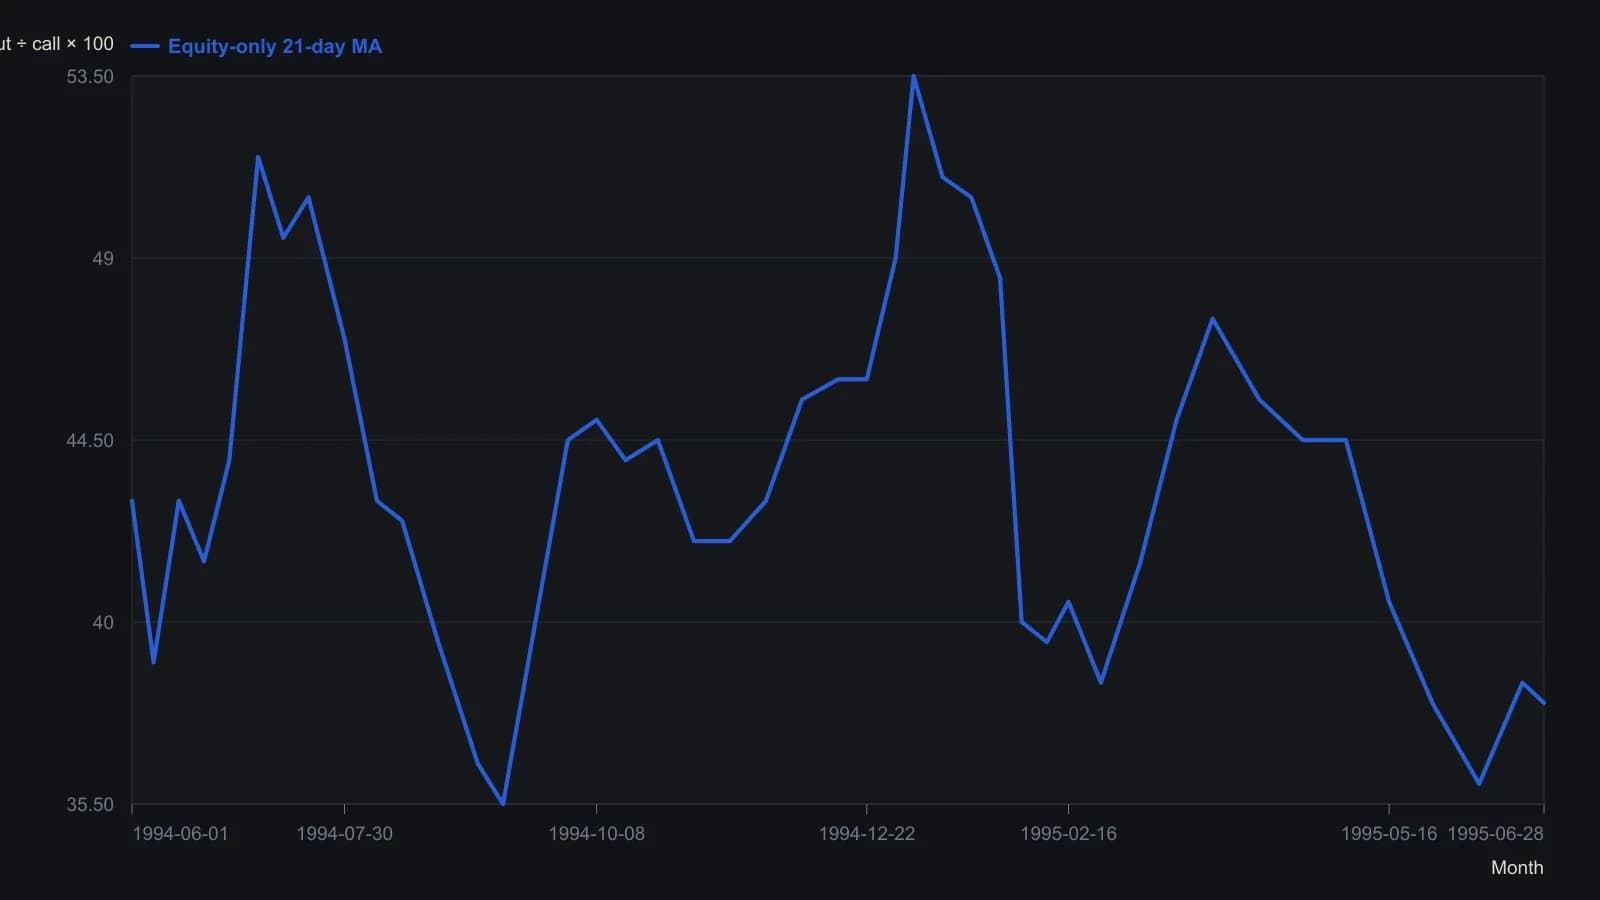
Объём по индексам и секторам исключается до формирования коэффициента. Макмиллан отказался от прежних фиксированных полос 65/35 процентов после того, как они не сработали в 1986-87. Точки сняты с журнального растра, поэтому уровни приблизительны примерно до половины пункта коэффициента.
Отделите индексные хеджи от спекуляций в акциях
Коэффициенты по индексным опционам и опционам на акции нужно строить раздельно, потому что хеджирование регулярно поднимает активность индексных путов к типичному дневному значению около 1.00, тогда как объём коллов на акции обычно примерно вдвое превышает объём путов, и типичное значение по акциям близко к 0.50.
Объём только по акциям часто рассматривают как более чистый спекулятивный вход, тогда как ликвидные индексные опционы смешивают спекулятивный поток с институциональными хеджами против фондовых позиций. Два ряда не являются взаимозаменяемыми измерителями режима.
Замените фиксированные экстремумы точками разворота
Фиксированные пороги совокупного объёма потеряли надёжность после mid-1980s, когда хеджирование индексными путами исказило смешанные биржевые итоги. Эти правила включали покупку, когда совокупные путы превышали 65 процентов совокупных коллов, или продажу, когда они опускались ниже 35 to 40 процентов.
Предпочтительное построение заменяет эти статические полосы локальными максимумами и минимумами на траектории Moving average. Пик, который разворачивается вниз, трактуется как точка покупки, а впадина, которая разворачивается вверх, — как точка продажи.
Одно проиллюстрированное построение использует 21-дневную Moving average коэффициента только по акциям: отметки покупки на пиках, которые разворачиваются вниз, и отметки продажи на низких значениях, которые разворачиваются вверх.
Выделите объём только по акциям
Объём только по акциям можно аппроксимировать, вычитая объём листинговых индексных и связанных опционов из биржевых итогов. Его также можно считать по каждой акции из специализированной базы данных, когда требуется более чистый спекулятивный ряд.
Применяйте то же чтение с ограничением под конкретную задачу
То же чтение пиков и впадин применялось к 21-дневному коэффициенту опционов на фьючерсы на золото. Значения June-August 1994 около одного пута на колл совпали с последующим отскоком примерно от 380 к уровням выше 400, тогда как значения mid-1995 около пяти коллов на пут трактовались как незавершённый медвежий контекст.
Построение описывается как менее устойчивое на отдельных книгах опционов на товарные фьючерсы, чем на рядах фондового рынка, потому что эти опционные рынки тоньше. Оно представлено как контекстный инструмент под конкретную задачу, а не как универсальный сигнал.
Все разборы дорожки · 31 разбор
- 1989Построение коэффициента put-call, масштабированного по открытому интересу
- 1990Коэффициент put/call по открытому интересу как среднесрочный оверлей настроений
- 1990Взвешенный по активности коэффициент call-put для контекста опционного режима
- 1990Наложение скользящих средних, режимов пут-колл и двойного дна
- 1991Построение режимных фильтров put-call по открытому интересу
- 1991Построение activity-weighted call-put-показателя настроений
- 1991Режим fund-index, подтверждение put-call, затем отслеживающий фонд
- 1992Семиголосный сентимент-скор для режимов слейвов фондов
- 1992Постройте взвешенный по активности коэффициент call-put, прежде чем читать убеждённость толпы
- 1992Сопоставьте действие с мнением в композитном индексе настроений
- 1992Экстремумы толпы как контрарная процедура из трёх фильтров
- 1993Построение фильтра режима на средней объема путов
- 1993Входы нейронной сети и деревья правил для механических систем
- 1994Несработавший сигнал put-call по Treasury и смена режима доллара
- 1994Разделяйте учётные книги опросов, пут-колл и премий до вызова режима
- 1994Повторные значения премий опционов и четырёхзонная карта режимов
- 1995Режимы серий дней в option-premium-ratio
- 1995Постройте Put-call ratio для контрарианских сигналов с учётом режима
- 1996Рассматривайте одну опционную идею как портфельное решение с учётом режима
- 1997Открытый интерес опционов, пут-колл сентимент и контрарианский контекст
- 2000Двухслойная конструкция put-call для промежуточных рыночных условий
- 2002Подтверждение сентиментом для опционов в следовании за трендом
- 2003Постройте оверлей режима из подразумеваемой волатильности и коэффициента put-call
- 2004Построение долларово-взвешенного Put-call ratio
- 2006Дебетные пут-спреды внутри режимов put-call
- 2011Фазы цикла put-call ratio для контекста индекса
- 2011Построение циклического индикатора put-call ratio
- 2011Построение стека индикаторов коэффициента put-call
- 2011Режимный контекст Put-call ratio с подтверждением осциллятором и полосами
- 2018Чтение сезонных режимов с помощью дивергенции put-call и полос
- 2020Рассматривайте объём только по закрытию как гипотезу, затем выбирайте режим или фазу