1994выпуск C071-10
Разделяйте учётные книги опросов, пут-колл и премий до вызова режима
Исторический рабочий процесс вёл опросы мнений, многодневные серии акционерного пут-колл и взвешенный по доллару коэффициент премий опционов в отдельных учётных книгах. Редакторская позиция: одно показание скученности опционов не является полным вызовом рыночного режима.
- Опросы мнений, отфильтрованный объём акционерного пут-колл и коэффициент премий опционов велись как три учётные книги, а не как один смешанный показатель настроений.
- Очень высокий или очень низкий бычий настрой опросов читался как потраченные или неиспользованные деньги, но всплеск бычьего настроя на одну-две недели связывался с повышениями, а не с чисто контрарианским фейдом.
- Многодневные серии пут-колл отслеживали устойчивость спроса публики, а односессионные диапазоны коэффициента премий опционов отмечали взвешенные по доллару сетапы повышения, отката и истощения.
- Показания коэффициента премий опционов ниже 0.29 связывались только с приходом или уходом медвежьего рынка, а показания выше 1.18 — только со взрывными бычьими повышениями; каждое отмечалось по первому такому значению после более чем трёх месяцев.
Три учётные книги, а не одно показание
Исторический рабочий процесс не сводил каждое показание скученности опционов в один вызов рыночного режима. Он вёл три учётные книги: опросы мнений советников и публики, многодневные серии объёма акционерного пут-колл и взвешенный по доллару коэффициент премий опционов.
Коэффициент премий опционов — это совокупные премии биржевых путов на акции, делённые на совокупные премии биржевых коллов на акции; он читается как общерыночная мера настроений и режима. Коэффициент пут-колл — это объём путов на акции, делённый на объём коллов на акции; он рассматривается как выборка направленного спроса публики, а не профессионального хеджирования.
Опросы мнений и контрарианское позиционирование
Опросы настроений советников и публики применялись как контрарианский вход. Очень высокий бычий настрой читался как уже вложенный капитал. Очень низкий бычий настрой читался как неиспользованные деньги, которые позже могут войти в рынок.
Такое чтение — это контрарианское позиционирование: скученное бычье или медвежье мнение трактуется как свидетельство того, что добавочная сила покупок или продаж уже потрачена. Показания опросов не считались чисто контрарианскими. Всплеск бычьего настроя на одну-две недели связывался с повышениями, а не со снижениями.
Отфильтрованные серии объёма пут-колл
Объём акционерного пут-колл рассматривался как выборка спроса публики, потому что продавцы опционов описывались как хеджеры, а не направленные спекулянты. Высокая активность коллов относительно путов читалась как потраченная покупательная сила. Высокая активность путов читалась как удержанные деньги.
Опционы на акции, связанные с поглощением, и ex-dividend исключались из подсчёта пут-колл, потому что эти сделки не принимались за выражение рыночного прогноза. Оставшийся ряд — это filtered equity options: подсчёт пут-колл, который отбрасывает эти имена, чтобы оставшийся объём лучше отражал общий взгляд на рынок.
Четыре подряд сессии очень низких акционерных коэффициентов пут-колл описывались как предшествующие снижениям промышленного среднего. Шесть или семь подряд очень высоких коэффициентов описывались как предшествующие повышениям. Восьмисессионные серии на уровне 0.63 или выше описывались как группирующиеся вокруг поворотов режима 1982, 1990 и 1991.
После повышения длительностью не менее одной недели однодневный всплеск пут-колл на плоской или снижающейся сессии рассматривался как сигнал, что повышение может ускориться. Во время снижения длительностью не менее одной недели резкое падение пут-колл на плоской или растущей сессии рассматривалось как сигнал, что снижение может стать круче.
Диапазоны коэффициента премий опционов
Зафиксированные значения коэффициента премий опционов охватывали диапазон от 0.03 to 1.74, с медианой в нижней-средней части 0.60s. Показания ниже 0.29 связывались только с приходом или уходом медвежьих рынков. Показания выше 1.18 связывались только со взрывными бычьими повышениями. Каждый экстремум отмечался по первому такому значению после более чем трёх месяцев.
Если в предыдущем месяце не было значений в 0.20s, первые два дневных показания в 0.30s, произошедшие в течение одной недели, рассматривались как сетап значительного повышения.
Однодневное падение более чем на 0.10 в диапазон 0.49 to 0.51 рассматривалось как сетап повышения. Этот паттерн — premium plunge band. Зона 1.02 to 1.04 рассматривалась как область снижения или отката. Однодневный рост более чем на 0.19 в 0.96 to 1.12 рассматривался как сетап снижения в стиле истощения. Этот паттерн — premium exhaustion jump.
Подъёмы DJIA после падения коэффициента премий в диапазон 0.49–0.51
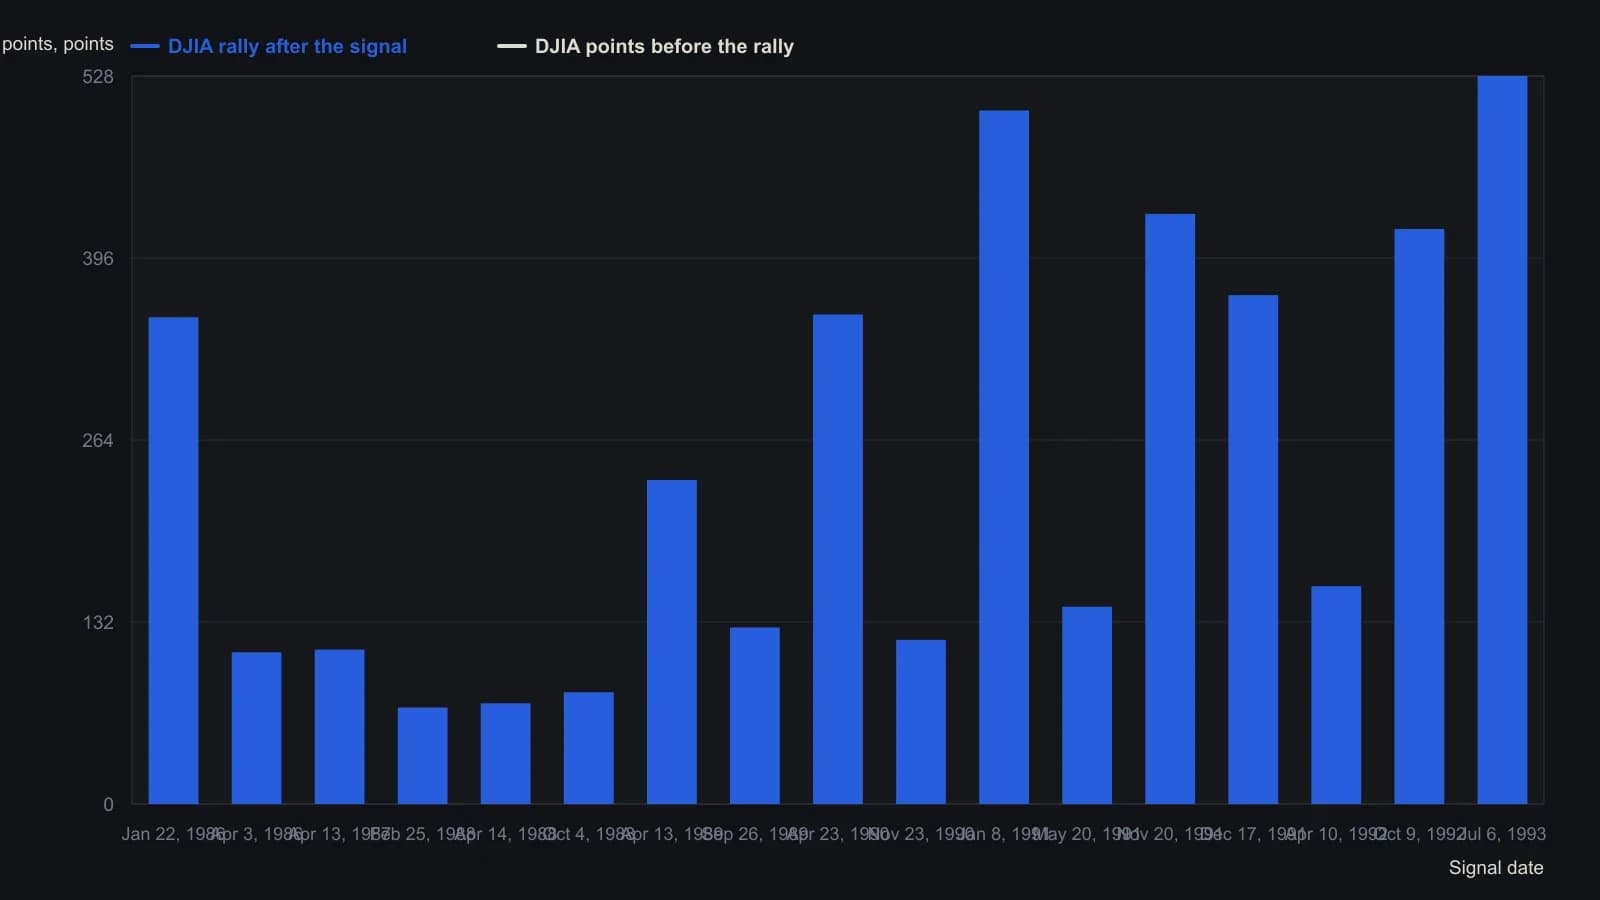
Строка November 20, 1991 снабжена сноской: 13 дней плюс небольшое движение к минимуму широкого рынка. В источнике длительность ралли смешивает дни и недели, поэтому на графике отложены только суммы пунктов.
Редакторская привычка для вызовов режима
Редакторская интерпретация: используйте учётную книгу опросов для уже вложенных против неиспользованных денег, отфильтрованную учётную книгу пут-колл для многодневных серий спроса публики и сигналов продолжения, и коэффициент премий опционов для взвешенных по доллару экстремумов режима и односессионных диапазонов. Архив описывал эти правила как исторический рабочий процесс. Он не считал одно показание скученности заменой двум другим.
Все разборы дорожки · 31 разбор
- 1989Построение коэффициента put-call, масштабированного по открытому интересу
- 1990Коэффициент put/call по открытому интересу как среднесрочный оверлей настроений
- 1990Взвешенный по активности коэффициент call-put для контекста опционного режима
- 1990Наложение скользящих средних, режимов пут-колл и двойного дна
- 1991Построение режимных фильтров put-call по открытому интересу
- 1991Построение activity-weighted call-put-показателя настроений
- 1991Режим fund-index, подтверждение put-call, затем отслеживающий фонд
- 1992Семиголосный сентимент-скор для режимов слейвов фондов
- 1992Постройте взвешенный по активности коэффициент call-put, прежде чем читать убеждённость толпы
- 1992Сопоставьте действие с мнением в композитном индексе настроений
- 1992Экстремумы толпы как контрарная процедура из трёх фильтров
- 1993Построение фильтра режима на средней объема путов
- 1993Входы нейронной сети и деревья правил для механических систем
- 1994Несработавший сигнал put-call по Treasury и смена режима доллара
- 1994Разделяйте учётные книги опросов, пут-колл и премий до вызова режима
- 1994Повторные значения премий опционов и четырёхзонная карта режимов
- 1995Режимы серий дней в option-premium-ratio
- 1995Постройте Put-call ratio для контрарианских сигналов с учётом режима
- 1996Рассматривайте одну опционную идею как портфельное решение с учётом режима
- 1997Открытый интерес опционов, пут-колл сентимент и контрарианский контекст
- 2000Двухслойная конструкция put-call для промежуточных рыночных условий
- 2002Подтверждение сентиментом для опционов в следовании за трендом
- 2003Постройте оверлей режима из подразумеваемой волатильности и коэффициента put-call
- 2004Построение долларово-взвешенного Put-call ratio
- 2006Дебетные пут-спреды внутри режимов put-call
- 2011Фазы цикла put-call ratio для контекста индекса
- 2011Построение циклического индикатора put-call ratio
- 2011Построение стека индикаторов коэффициента put-call
- 2011Режимный контекст Put-call ratio с подтверждением осциллятором и полосами
- 2018Чтение сезонных режимов с помощью дивергенции put-call и полос
- 2020Рассматривайте объём только по закрытию как гипотезу, затем выбирайте режим или фазу