1990выпуск C061-11
Построение вертикальных дебетовых спредов вокруг подразумеваемой волатильности
Вертикальный спред одной экспирации сочетает одну длинную опционную позицию с одной короткой того же типа и той же экспирации, отличающиеся только страйком. Редакционно TradersWeek рассматривает построение как три ручки: порядок страйков задаёт направление, ширина и число контрактов — бюджет нетто-дельты, а страйк at-the-money — позицию по подразумеваемой волатильности.
- Вертикальный спред — это пара длинной и короткой позиций одного типа и одной экспирации, отличающихся только страйком. Покупка нижнего страйка и продажа верхнего — бычья конструкция; обратный порядок — медвежья.
- Нетто-дельта — сумма дельт двух ног. Расстояние между страйками и число спредов задают суммарную направленную экспозицию, как в случае тридцати спредов при +0.13 на +3.90 суммарной дельты.
- У дебетового вертикального спреда максимальный убыток равен уплаченной премии, а максимальная прибыль — разнице страйков минус этот дебет. Кредитный вертикальный спред меняет эти границы местами.
- Ранжируйте кандидатов по ожидаемой стоимости относительно рыночной цены. Покупайте страйк at-the-money, если подразумеваемая волатильность ожидается к росту, и продавайте его, если подразумеваемая волатильность ожидается к снижению.
Что задаёт двухногая пара
Вертикальный опционный спред — это одна длинная опционная позиция, спаренная с одной короткой того же типа и той же экспирации, отличающиеся только страйком. Как опционный спред, двухногая конструкция заменяет неограниченную позицию из одного контракта, чтобы направление, ограниченный профиль выплат и нетто-дельту можно было задать до входа.
Бычий вертикальный спред покупает нижний страйк и продаёт верхний. Медвежий вертикальный спред покупает верхний страйк и продаёт нижний. В рабочих примерах 0.56/0.58 и бычья колл-пара, и бычья пут-пара имеют нетто-дельту +0.13. Соответствующие медвежьи конструкции имеют нетто-дельту -0.13.
Границы выплат дебета и кредита
Вертикальный дебетовый спред — это пара длинной и короткой опционных позиций одного типа и одной экспирации, открываемая с уплатой нетто-премии. Дебет — максимальный убыток позиции, а разница страйков минус этот дебет — максимальная прибыль. В примере 0.56/0.58 бычий колл платит 0.0080 и может заработать не более 0.0120.
Кредитный вертикальный спред использует ту же двухстрайковую конструкцию, открываемую с получением нетто-премии. Максимальная прибыль равна кредиту, а максимальный убыток равен разнице страйков минус этот кредит. В примере 0.56/0.58 бычий пут получает 0.0114 и может потерять не более 0.0086.
Прибыль/убыток на экспирации бычьего дебетового колл-спреда 0.56/0.58 на бензин
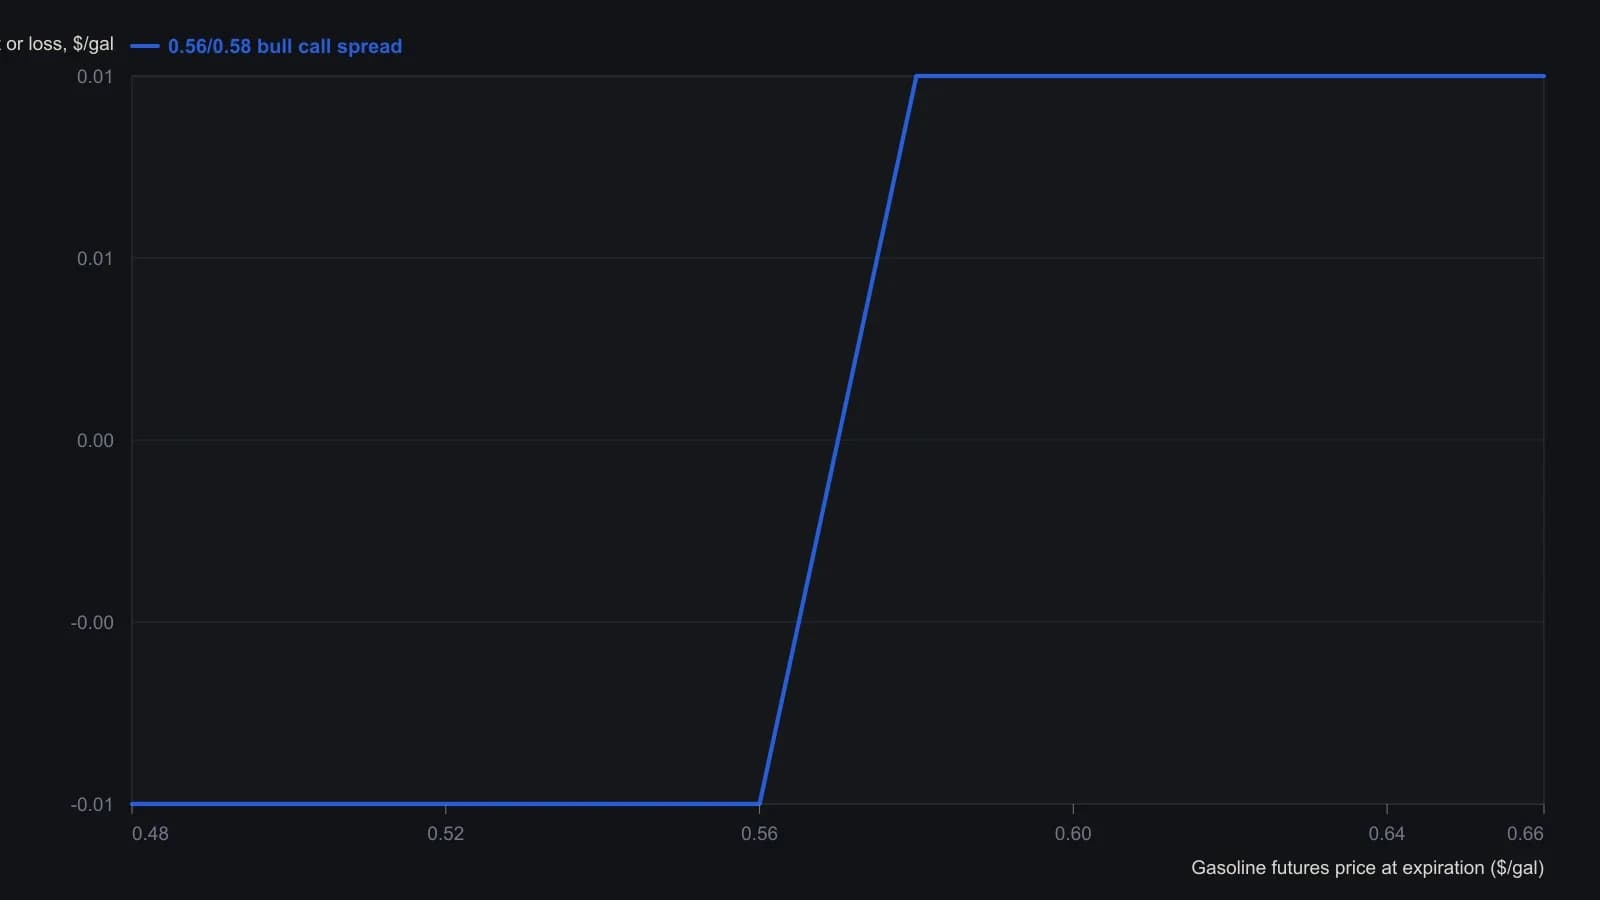
Использует напечатанную премию колла 0.56 в размере $0.0254 и премию колла 0.58 в размере $0.0174. Между страйками отрезок — теоретическая линейная выплата на экспирации.
Расстояние между страйками и бюджет нетто-дельты
Нетто-дельта — сумма дельт длинной и короткой ног. Её знак — направленный уклон, а величина масштабируется с расстоянием между страйками и числом спредов.
Расстояние между страйками — это промежуток между двумя страйками. При прочих фиксированных решениях построения более широкий промежуток повышает нетто-дельту вертикального спреда и тем самым его чувствительность к базовому активу. Более широкий промежуток также меняет границы максимальной прибыли и убытка.
Суммарная направленная экспозиция равна нетто-дельте, умноженной на число спредов. Тридцать спредов при +0.13 дают +3.90 суммарной дельты. Двести дают +26.00.
Подразумеваемая волатильность и страйк at-the-money
Подразумеваемая волатильность — это волатильность, уже заложенная в опционные премии. Она используется, чтобы переоценить каждый кандидатный вертикальный спред при более высоком или более низком допущении волатильности и решить, какой страйк должен быть купленной или проданной ногой at-the-money.
Опционные премии растут, когда подразумеваемая волатильность ожидается к повышению, и падают, когда она ожидается к снижению. Вертикальный спред следует ранжировать по ожидаемой стоимости относительно рыночной цены, а не по наименьшему начальному дебету или наибольшему кредиту.
Если подразумеваемая волатильность ожидается к росту, предпочтительна конструкция, которая покупает страйк at-the-money. Если подразумеваемая волатильность ожидается к снижению, предпочтительна конструкция, которая продаёт страйк at-the-money. Опцион at-the-money более чувствителен к изменениям волатильности, чем опционы in-the-money или out-of-the-money.
При волатильности, принятой равной 30 процентам, рост до 35 процентов делает колл-вертикаль 0.56/0.60 предпочтительной колл-конструкцией в сравнении, с ожидаемой стоимостью 0.0147 против рыночной цены 0.0139. Падение до 25 процентов делает колл-вертикаль 0.52/0.56 предпочтительной колл-конструкцией, с ожидаемой стоимостью 0.0248 против рыночной цены 0.0238.
Все разборы дорожки · 29 разборов
- 1986Ранжируйте биржевые коллы против вертикального дебета внутри одного прогнозного диапазона
- 1990Построение вертикальных дебетовых спредов вокруг подразумеваемой волатильности
- 1994Колл-спред even-money после гэпа стоп-лимита
- 1995Якоря выплаты для бычьих и медвежьих вертикальных спредов
- 1995Сопоставление вертикальных спредов с уверенностью в прогнозе
- 1997Короткий вертикальный спред с ограниченным риском как единая проверяемая процедура
- 1998Вертикальные дебетные спреды при повышенной подразумеваемой волатильности
- 2001Построение вертикальных дебетовых спредов с заранее заданным фильтром риск/доходность
- 2002Построение вертикальных дебетовых спредов с приоритетом режима
- 2003Размер вертикали по ограничению, которое можно обеспечить
- 2006Событийные премии, смещение стрэддла и спреды с хеджем волатильности
- 2006От прибыльного длинного колла к бычьему вертикальному дебет-спреду
- 2007Построение вертикального дебетового спреда из кодов и премий
- 2010Построение вертикали как процедура с ограниченным риском
- 2010Ремонт убыточного лонга без новых денег
- 2011Дешёвые длинные коллы и котировки дебетовых вертикалей в деньгах
- 2011Траектория стоимости вертикального дебета, волатильность, ликвидность и выходы через бокс
- 2013Построение вертикальных колл-спредов с определённым риском
- 2014Защитный пут против сезонного дебетового спреда
- 2014Один медвежий энергетический тезис, три геометрии страйков
- 2014Кофе против акций как двусторонний учебный разбор дебетового спреда
- 2015Тезис по природному газу: отставание ETF против дебетового колл-спреда
- 2017Финансирование колл-спреда встречным пут-спредом
- 2018Тест математического ожидания для вертикальных опционных спредов
- 2019Построение опционной лестницы для финансируемых вертикальных дебетов
- 2020Недельный колл против бычьего пут-вертикала: компромиссы премии
- 2020Построение бычьих дебетовых колл-спредов в деньгах против вне денег
- 2020Комбинирование вертикальных дебетовых спредов на продукте волатильности
- 2025Временной распад как переменная решения в бычьем колл-спреде NVDA