1993выпуск C061-9
Walk-forward оценка сигналов детектора паттернов с учётом издержек
Сеть с ограниченными связями оценивает четыре изолированных рыночных ряда и обучается на цели пятинедельного прироста. Редакция: рассматривайте этот движок как одну механическую торговую систему и принимайте вход по пересечению нуля только после того, как совместно оценены лаг сглаживания, однонедельный шаг walk-forward и наложение комиссий.
- Сеть с ограниченными связями оценивает ценовой моментум, ценовое ускорение, движение объёма и ценовую волатильность в отдельных каналах первого скрытого слоя, затем полносвязный второй скрытый слой объединяет эти детекции.
- Входы и цель пятинедельного прироста сглаживаются и перемасштабируются в диапазон от -0.5 до +0.5, чтобы сеть была чувствительнее вблизи нуля, где срабатывают правила покупки и продажи.
- Протокол оценки обучает сеть, прогнозирует пятинедельный прирост, сдвигается на одну неделю и повторяется, поэтому зафиксированный прогноз может отставать от сглаженной цели или развернуться до того, как более поздняя траектория цены его подтвердит.
- Анализ комиссий начисляет на завершённые длинные пары совокупную ставку проскальзывания и комиссии в 1 процент, прежде чем сигнал считается исполнимым; короткие продажи были исключены, и наложение стоп-лосса не применялось.
Определите механическую торговую систему
Механическая торговая система — это одна проверяемая процедура, которая превращает входы правил, состояние рынка и ограничения исполнения во вход, выход или воздержание на периоде удержания системы.
Сеть с ограниченными связями оценивает ценовой моментум, ценовое ускорение, движение объёма и ценовую волатильность в отдельных каналах первого скрытого слоя, затем полносвязный второй скрытый слой объединяет эти детекции в один выход.
Ценовая скорость — это изменение относительно цены пятидневной давности, а ценовое ускорение — пятидневная разность этой скорости. Каждый ряд подаётся в свою входную группу.
Препроцессор был рассчитан примерно на период от 300 до 400 недель релевантной истории. Ограниченные тесты на рядах без объёма использовались, чтобы обосновать, что паттерны движения объёма должны остаться во входном наборе.
Зафиксируйте обучающую метку и нулевую полосу
Обучающая метка — это экспоненциальная скользящая средняя пятинедельного относительного прироста, где средняя цена определена как середина недельного максимума и минимума. Цель пятинедельного прироста — это сглаженное относительное изменение от текущей средней цены до средней цены через пять недель.
Входы сглаживаются и затем вместе с обучающей целью перемасштабируются в диапазон от -0.5 до +0.5, чтобы сеть была чувствительнее вблизи нуля, где срабатывают правила покупки и продажи.
Сглаживание используется, чтобы убрать шумные прогнозы и ложные сигналы к действию, но оно также задерживает эти сигналы. Задержанные пересечения сами могут быть ложными, поэтому входные параметры настраиваются с учётом этого компромисса.
Обновляйте веса, не провоцируя паралич
Обновления весов следуют хеббовскому усилению плюс обратному распространению ошибки прогноз-против-цели. Заявленная защита от подгонки под выборку — не менее четырёх обучающих случаев на каждый вес.
Имитация отжига используется, чтобы стартовать веса вблизи области низкой ошибки, чтобы последующему обратному распространению требовалось меньше итераций и оно реже входило в паралич сети. Паралич сети — это состояние обучения, в котором большие конкурирующие веса продолжают снижать внутривыборочную ошибку, не улучшая последующие прогнозы.
Продвиньте прогноз вперёд, затем начислите издержки на пару
Протокол оценки обучает сеть, прогнозирует пятинедельный прирост, затем сдвигается на одну неделю и повторяется. Шаг walk-forward позволяет сравнивать прогноз и цель во времени. Зафиксированный прогноз может отставать от сглаженной цели и может выдать разворот до того, как более поздняя траектория цены его подтвердит.
Вход по правилу — это сигнал, который срабатывает, когда обработанный прогноз или обучающая метка пересекает ноль, а не в точном ценовом экстремуме.
На завершённые длинные пары начислялась совокупная ставка проскальзывания и комиссии в 1 процент. Короткие продажи были исключены, и наложение стоп-лосса не применялось, потому что оно перестроило бы гистограмму результатов. Анализ комиссий — это фильтр оценки, который начисляет издержки исполнения на каждую завершённую пару, прежде чем сигнал считается исполнимым.
Прибыль сделок при пошаговой проверке после издержек 1%
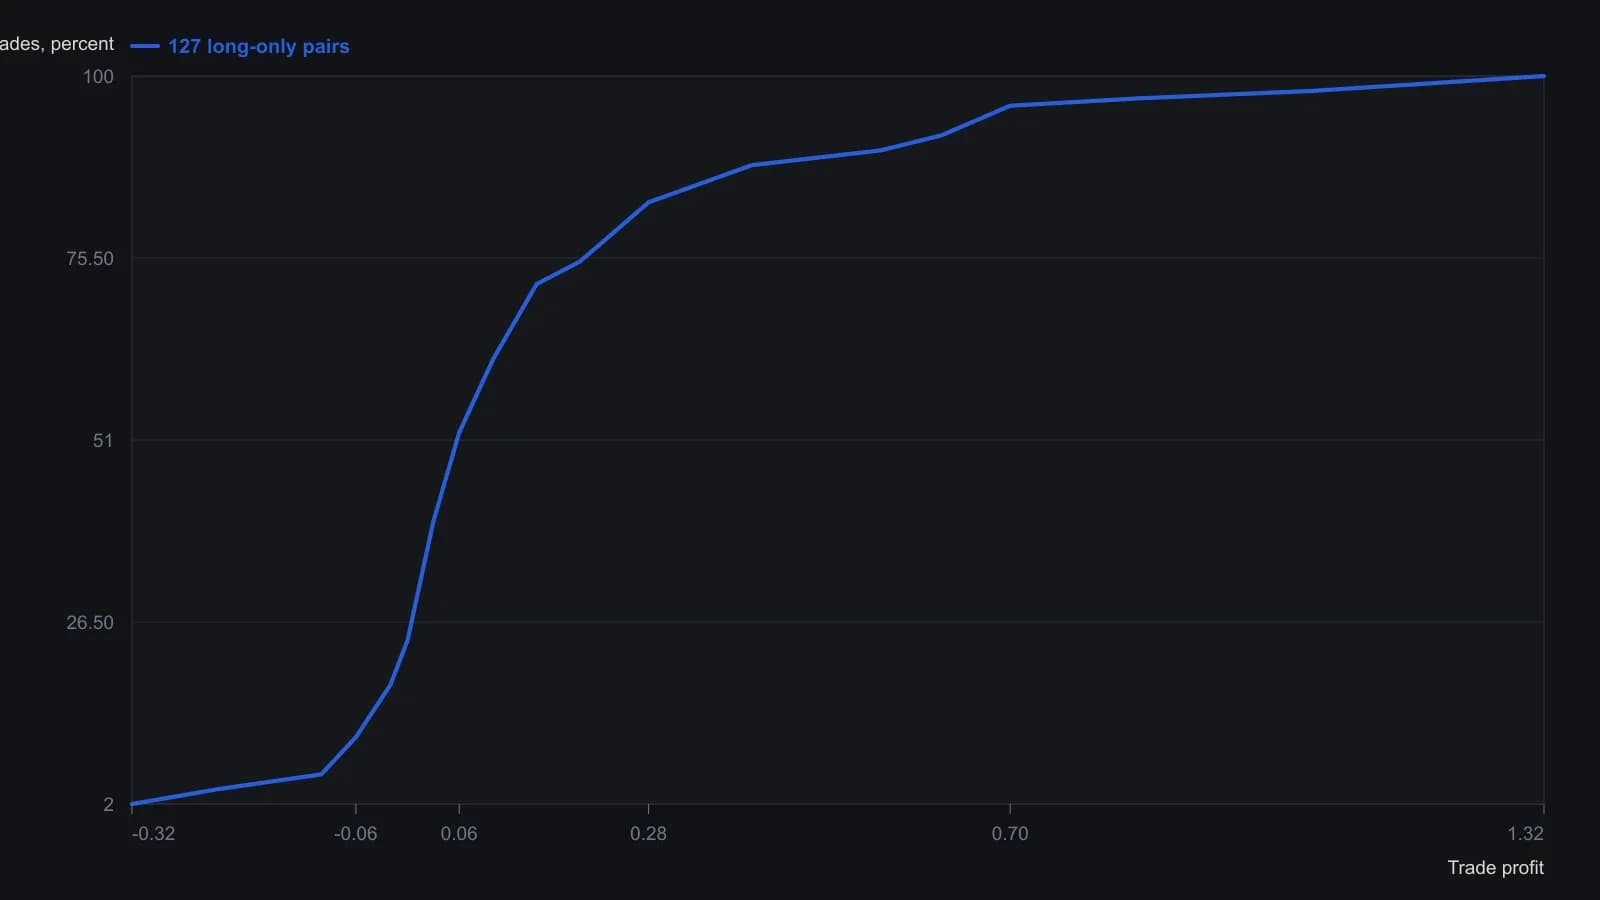
Еженедельная пошаговая проверка с 9 August 1991 по 26 February 1993 после обучения с 4 January 1985. Короткие продажи и стоп-лоссы опущены; автор отмечает, что стоп изменил бы форму этого распределения. Оцифровано с построенной кривой, поэтому координаты приблизительные.
Все разборы дорожки · 32 разбора
- 1985Сопоставление размера тикета с договорными комиссионными тарифами
- 1985Минимальные тикеты могут выставить небольшую книгу из собственного выхода
- 1992Проскальзывание стоп-ордера как фильтр издержек исполнения
- 1993Walk-forward оценка сигналов детектора паттернов с учётом издержек
- 2001Аудируйте высокооборотные операционные условия как одну процедуру
- 2002Заранее закладывайте комиссию и проскальзывание по фьючерсам
- 2005Комиссии неактивных счетов как скрытые издержки исполнения
- 2010Предторговый фильтр ликвидности для фьючерсных контрактов
- 2011Площадки валютных опционов, спреды, клиринг и стоимость премии
- 2012Фильтровать фьючерсные контракты по ликвидности и издержкам реализации
- 2012Комиссия по фьючерсам против стоимости одного тика
- 2012Ранжирование ликвидности фьючерсов для исполняемых заявок
- 2013Фильтруйте внутридневные сделки с опционами по спреду, объёму и комиссиям
- 2013Фильтруйте фьючерсы по ликвидности, открытому интересу и эффективной марже
- 2014Учитывайте плату за данные по фьючерсам как издержки исполнения
- 2015Используйте рейтинг ликвидности фьючерсов как предторговый чек-лист
- 2015Фильтруйте неисполнимые фьючерсы по ликвидности, открытому интересу и марже
- 2015Ранжирование ликвидности фьючерсов как фильтр исполнения
- 2015Фильтрация опционных сделок по ширине bid-ask
- 2016Биржевые комиссии за котировки как издержки исполнения и фильтры ликвидности
- 2016Фильтруйте фьючерсы по ликвидности, открытому интересу и стоимости маржи
- 2016Сравнение издержек исполнения и ликвидности фьючерсов на долларовый индекс
- 2016Рейтинг ликвидности фьючерсов как экран для исполнимых заявок
- 2017Отфильтровать фьючерсную доску по ликвидности, открытому интересу и стоимости реализации
- 2017Фильтруйте фьючерсные контракты по ликвидности и стоимости маржи
- 2017Как правила резидентства повышают стоимость исполнения фьючерсов
- 2018Скриньте листинговые фьючерсы по ликвидности, открытому интересу и марже
- 2018Выбор контракта — первый фильтр на конкурирующих фьючерсах на биткоин
- 2018Фильтруйте исполнение фьючерсов по ликвидности и марже
- 2018Анализ комиссий для издержек брокерского исполнения
- 2019Ранжирование ликвидности фьючерсов до задания размера заявки
- 2020Выбор брокера как задача implementation-cost