2015выпуск C1126-27
Фильтрация опционных сделок по ширине bid-ask
Котируемый спред bid-ask по акции, биржевому фонду или опциону рассматривается как немедленная транзакционная издержка, которую только что купленная длинная позиция должна отыграть, прежде чем сможет показать прибыль. Исторический рабочий процесс применяет потолок 0.05 на ширину котировки, чтобы эта издержка исполнения оставалась небольшой.
- Отображаемый спред bid-ask рассматривается как немедленная транзакционная издержка. Только что купленная длинная позиция должна отыграть эту издержку исполнения — до комиссий — прежде чем позиция сможет показать прибыль.
- Nickel filter с максимальной шириной котировки 0.05 используется, чтобы транзакционная издержка оставалась небольшой.
- Ликвидность оценивается прежде всего по узости котировки. Открытый интерес и торговый объём — вторичные признаки, а базовые активы с более глубокой ликвидностью на спотовом рынке обычно описываются как поддерживающие более узкие опционные рынки.
- Котировки колл-опционов на высоколиквидный large-cap инструмент показаны с шириной около 0.05, а in-spread order описывается как часто исполняемый в пределах этой полосы. Менее ликвидный биотехнологический инструмент показан с шириной 0.45 — разрыв, который характеризуется как обычный среди биотехнологических и фармацевтических базовых активов.
Bid-ask как немедленный сбор
Котируемая разница bid-ask по акции, биржевому фонду или опциону может рассматриваться как немедленная транзакционная издержка. Этот спред bid-ask — отображаемый разрыв между bid и ask, и это плата за пересечение рынка.
Только что купленная длинная позиция должна отыграть эту издержку исполнения — до комиссий — просто чтобы выйти в ноль. Премия опциона — это котируемая цена контракта. Длинной позиции нужно, чтобы эта цена выросла больше, чем спред, прежде чем позиция сможет показать прибыль.
Отыгрыш входного разрыва 0.10
Колл с экспирацией в августе и страйком 40, показанный как 2.00 bid и 2.10 ask, имеет ширину 0.10. Эта ширина равна 10 долларам на стандартный контракт, если колл куплен по оферу и сразу продан по bid.
Чтобы компенсировать этот входной разрыв 0.10, bid должен достичь 2.10. Более поздняя котировка 2.10 на 2.18 представлена как безубыточный выход, если комиссии и сборы не учитываются.
Nickel filter по ширине котировки
Потолок 0.05 на ширину котировки используется как экран, чтобы транзакционная издержка оставалась небольшой. Этот nickel filter — максимальная ширина, допустимая в данном рабочем процессе.
Сначала узость, затем другие признаки ликвидности
Узость котировки рассматривается как ведущий признак ликвидности. Открытый интерес и торговый объём признаются дополнительными, но вторичными признаками. Ликвидность здесь означает лёгкость входа и выхода у лучших котировок, оцениваемую прежде всего по узости котировки и лишь во вторую очередь по объёму или открытому интересу.
Базовые активы с более глубокой ликвидностью на спотовом рынке обычно описываются как поддерживающие более узкие опционные рынки.
Рынки nickel и широкие биотехнологические котировки
Котировки колл-опционов на высоколиквидный large-cap инструмент показаны с шириной около 0.05. Лимитная заявка на покупку, выставленная внутри рынка, — in-spread order — описывается как часто исполняемая в пределах этой полосы nickel.
Менее ликвидный биотехнологический инструмент показан с опционной шириной 0.45. Столь же широкие рынки характеризуются как обычные среди биотехнологических и фармацевтических базовых активов.
Котировки колл-опционов Citigroup September 2015
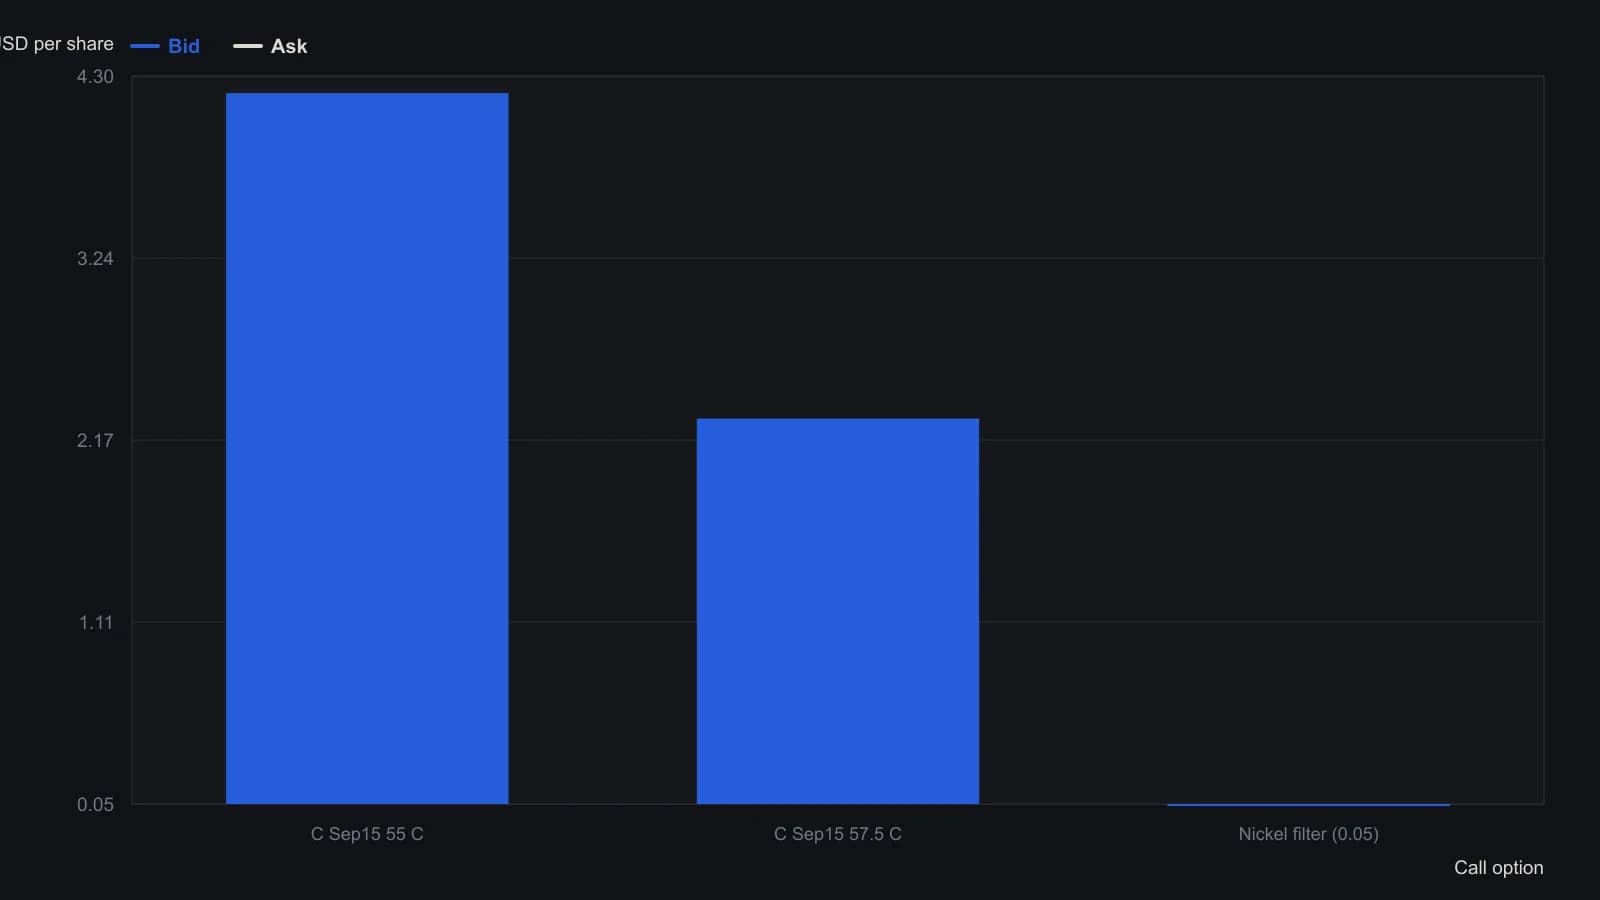
Все разборы дорожки · 32 разбора
- 1985Сопоставление размера тикета с договорными комиссионными тарифами
- 1985Минимальные тикеты могут выставить небольшую книгу из собственного выхода
- 1992Проскальзывание стоп-ордера как фильтр издержек исполнения
- 1993Walk-forward оценка сигналов детектора паттернов с учётом издержек
- 2001Аудируйте высокооборотные операционные условия как одну процедуру
- 2002Заранее закладывайте комиссию и проскальзывание по фьючерсам
- 2005Комиссии неактивных счетов как скрытые издержки исполнения
- 2010Предторговый фильтр ликвидности для фьючерсных контрактов
- 2011Площадки валютных опционов, спреды, клиринг и стоимость премии
- 2012Фильтровать фьючерсные контракты по ликвидности и издержкам реализации
- 2012Комиссия по фьючерсам против стоимости одного тика
- 2012Ранжирование ликвидности фьючерсов для исполняемых заявок
- 2013Фильтруйте внутридневные сделки с опционами по спреду, объёму и комиссиям
- 2013Фильтруйте фьючерсы по ликвидности, открытому интересу и эффективной марже
- 2014Учитывайте плату за данные по фьючерсам как издержки исполнения
- 2015Используйте рейтинг ликвидности фьючерсов как предторговый чек-лист
- 2015Фильтруйте неисполнимые фьючерсы по ликвидности, открытому интересу и марже
- 2015Ранжирование ликвидности фьючерсов как фильтр исполнения
- 2015Фильтрация опционных сделок по ширине bid-ask
- 2016Биржевые комиссии за котировки как издержки исполнения и фильтры ликвидности
- 2016Фильтруйте фьючерсы по ликвидности, открытому интересу и стоимости маржи
- 2016Сравнение издержек исполнения и ликвидности фьючерсов на долларовый индекс
- 2016Рейтинг ликвидности фьючерсов как экран для исполнимых заявок
- 2017Отфильтровать фьючерсную доску по ликвидности, открытому интересу и стоимости реализации
- 2017Фильтруйте фьючерсные контракты по ликвидности и стоимости маржи
- 2017Как правила резидентства повышают стоимость исполнения фьючерсов
- 2018Скриньте листинговые фьючерсы по ликвидности, открытому интересу и марже
- 2018Выбор контракта — первый фильтр на конкурирующих фьючерсах на биткоин
- 2018Фильтруйте исполнение фьючерсов по ликвидности и марже
- 2018Анализ комиссий для издержек брокерского исполнения
- 2019Ранжирование ликвидности фьючерсов до задания размера заявки
- 2020Выбор брокера как задача implementation-cost