1992выпуск C011-7
Проскальзывание стоп-ордера как фильтр издержек исполнения
Сработавший фьючерсный стоп-ордер исполняется как рыночный ордер без цены, поэтому знаковое расстояние исполнения может прибавляться к триггеру или вычитаться из него. В 297 очищенных сделках по стоп-ордерам среднее проскальзывание составило $38.16 на контракт и было существенно больше комиссий, которые платят крупные фирмы. Редакционная позиция: переведите ожидаемое расстояние исполнения в доллары на контракт и сложите это проскальзывание с комиссией, прежде чем считать технический триггер исполняемым.
- Фьючерсный стоп-ордер в момент срабатывания становится рыночным ордером без цены, поэтому знаковое расстояние исполнения может быть положительным или отрицательным.
- По 297 сделкам по стоп-ордерам в 11 товарных фьючерсах среднее проскальзывание составило $38.16 на контракт, а средние по инструментам — от $13.63 до $77.92.
- Медианная регрессия связала большее проскальзывание с более широким дневным диапазоном, площадкой в Нью-Йорке и более высоким отношением размера ордера к объёму; сам по себе объём не был значим на уровне 5%.
- Редакционная позиция: переведите ожидаемое расстояние исполнения в доллары на контракт и сложите это проскальзывание с комиссией, прежде чем считать технический триггер исполняемым.
Как исполняется фьючерсный стоп-ордер
Стоп-ордер — это инструкция, которая становится рыночным ордером без цены, как только контракт торгуется на заданном триггере или проходит его.
После срабатывания фьючерсный стоп исполняется как рыночный ордер без ценового лимита, поэтому знаковое расстояние исполнения может быть положительным или отрицательным.
Как измерялось проскальзывание
Проскальзывание — это долларовый разрыв между триггером стопа и фактическим исполнением после масштабирования на размер контракта.
В этой выборке проскальзывание в долларах на контракт — это масштабированный на размер контракта разрыв между целевой ценой и средневзвешенной по объёму ценой исполнения, со сменой знака для продаж относительно покупок.
Очищенная выборка
После исключения рыночных ордеров, лимитных ордеров и стопов, сработавших на открытии, выборка составила 297 сделок по стоп-ордерам в 11 товарных фьючерсах с июля 1984 по декабрь 1986.
Расстояние исполнения в долларах на контракт
Среднее проскальзывание по всем 297 сделкам составило $38.16 на контракт, средние по инструментам шли от $13.63 до $77.92, а наибольшее единичное наблюдение было $700.
Положительное и отрицательное проскальзывание
Положительное проскальзывание наблюдалось в 189 из 297 сделок; нулевое или отрицательное — в 108.
По золоту положительное проскальзывание было в 90% сделок, а по казначейским векселям — только в 29%.
Исполнение по одной цене и по нескольким ценам
Весь ордер исполнился по одной цене в 74% сделок, а 78 из 297 потребовали более одной цены для завершения.
Условия, связанные с большим проскальзыванием
Дневной диапазон — это размах high-low сессии, выраженный в долларах на контракт. Отношение размера ордера к объёму — это число контрактов в ордере, делённое на объём контрактов за этот день.
Медианная регрессия связала большее проскальзывание с более широким дневным диапазоном, дамми площадки в Нью-Йорке и более высоким отношением размера ордера к объёму; сам по себе объём не был значим на уровне 5%.
При фиксированных прочих регрессорах дамми Нью-Йорка добавляла $10.571 медианного проскальзывания на контракт относительно Чикаго, а коэффициент отношения размера ордера к объёму составлял 839.25.
Проскальзывание рядом с комиссией
Измеренное проскальзывание стопа для этого крупного технического счёта было примерно вдвое выше современной ему величины $17 на контракт для среднего трейдера и существенно больше комиссий, которые платят крупные фирмы.
Как читать выборку как фильтр
Редакционная позиция: market impact — это движение цены, связанное с исполнением размера, особенно когда похожие стопы срабатывают вместе. Член отношения размера ордера к объёму в выборке — это давление размера, которое входит в этот фильтр вместе с дневным диапазоном и площадкой. Анализ комиссии затем накладывается на долларовую величину проскальзывания, так что исполняемость ордера определяют издержки реализации, а не один только технический триггер.
Среднее проскальзывание стоп-заявок по товарам
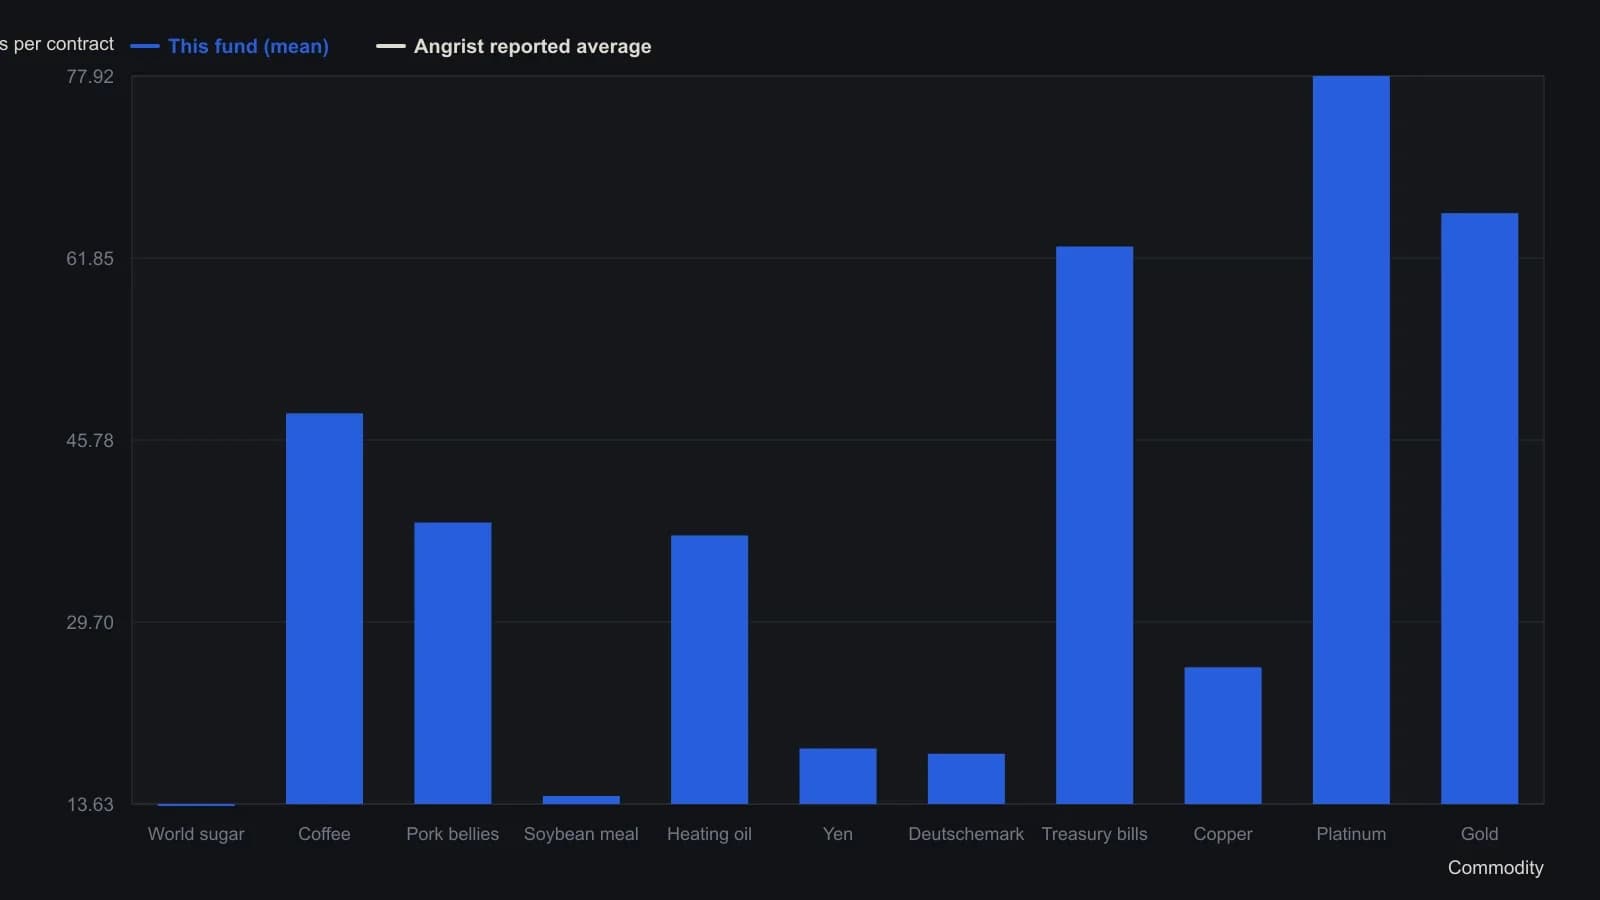
297 сделок по стоп-заявкам одного фонда управляемых фьючерсов, July 1984–December 1986. Рыночные и лимитные заявки исключены, как и стопы, сработавшие на открытии. Проскальзывание — знаковое, в долларах за контракт: средневзвешенное исполнение против цены срабатывания стопа. Ориентир $17 — единственное среднее Angrist по тем же рынкам, а не ряд по отдельным товарам.
Все разборы дорожки · 32 разбора
- 1985Сопоставление размера тикета с договорными комиссионными тарифами
- 1985Минимальные тикеты могут выставить небольшую книгу из собственного выхода
- 1992Проскальзывание стоп-ордера как фильтр издержек исполнения
- 1993Walk-forward оценка сигналов детектора паттернов с учётом издержек
- 2001Аудируйте высокооборотные операционные условия как одну процедуру
- 2002Заранее закладывайте комиссию и проскальзывание по фьючерсам
- 2005Комиссии неактивных счетов как скрытые издержки исполнения
- 2010Предторговый фильтр ликвидности для фьючерсных контрактов
- 2011Площадки валютных опционов, спреды, клиринг и стоимость премии
- 2012Фильтровать фьючерсные контракты по ликвидности и издержкам реализации
- 2012Комиссия по фьючерсам против стоимости одного тика
- 2012Ранжирование ликвидности фьючерсов для исполняемых заявок
- 2013Фильтруйте внутридневные сделки с опционами по спреду, объёму и комиссиям
- 2013Фильтруйте фьючерсы по ликвидности, открытому интересу и эффективной марже
- 2014Учитывайте плату за данные по фьючерсам как издержки исполнения
- 2015Используйте рейтинг ликвидности фьючерсов как предторговый чек-лист
- 2015Фильтруйте неисполнимые фьючерсы по ликвидности, открытому интересу и марже
- 2015Ранжирование ликвидности фьючерсов как фильтр исполнения
- 2015Фильтрация опционных сделок по ширине bid-ask
- 2016Биржевые комиссии за котировки как издержки исполнения и фильтры ликвидности
- 2016Фильтруйте фьючерсы по ликвидности, открытому интересу и стоимости маржи
- 2016Сравнение издержек исполнения и ликвидности фьючерсов на долларовый индекс
- 2016Рейтинг ликвидности фьючерсов как экран для исполнимых заявок
- 2017Отфильтровать фьючерсную доску по ликвидности, открытому интересу и стоимости реализации
- 2017Фильтруйте фьючерсные контракты по ликвидности и стоимости маржи
- 2017Как правила резидентства повышают стоимость исполнения фьючерсов
- 2018Скриньте листинговые фьючерсы по ликвидности, открытому интересу и марже
- 2018Выбор контракта — первый фильтр на конкурирующих фьючерсах на биткоин
- 2018Фильтруйте исполнение фьючерсов по ликвидности и марже
- 2018Анализ комиссий для издержек брокерского исполнения
- 2019Ранжирование ликвидности фьючерсов до задания размера заявки
- 2020Выбор брокера как задача implementation-cost