2014выпуск C0528-32
Защитный пут против сезонного дебетового спреда
Архив использует одну конструкцию из длинного пута и короткого пута двумя способами. Против длинной позиции она описывается как покрытие только между текущей ценой и страйком короткого пута. Без этой позиции это вертикальный дебетовый спред, а поздневесенняя сезонная идея — гипотеза, которая должна быть достаточно конкретной, чтобы обосновать покупку путов.
- Пут или пут-спред против длинной позиции описывается как покрывающий убытки по базовому активу только между текущей ценой и страйком короткого пута.
- Как только базовый актив проходит короткий страйк, спред больше не полностью компенсирует дальнейшее снижение; дополнительное покрытие описывается как требующее дополнительных спредов или более широких страйков.
- Без длинной позиции та же конструкция из длинного пута и короткого пута является вертикальным дебетовым спредом, убыток по которому ограничен уплаченным дебетом.
- Защитное и спекулятивное применения разделяют эту конструкцию. Различие состоит в том, покрывается ли длинный портфель, а голое мнение, что рынок упадёт, рассматривается как недостаточная причина покупать путы.
Общая конструкция, два применения
Архив рассматривает длинный пут или длинный пут в паре с коротким путом как одну конструкцию, которую можно использовать двумя способами. Защитное и спекулятивное применения разделяют эту конструкцию пута или пут-спреда. Различие состоит в том, покрывается ли длинный портфель.
Защитный пут — это длинный пут, удерживаемый против длинной позиции, так что заданное снижение остаётся ограниченным убытком до входа и во время позиции.
Покрытие только до короткого страйка
Пут или пут-спред против длинной позиции описывается как покрывающий убытки по базовому активу только между текущей ценой и страйком короткого пута.
Как только базовый актив проходит короткий страйк, спред больше не полностью компенсирует дальнейшее снижение длинной позиции. Дополнительное покрытие описывается как требующее дополнительных спредов или более широких страйков.
Те же страйки без длинной позиции
Та же конструкция из длинного пута и короткого пута без длинной позиции подаётся как вертикальный дебетовый спред, убыток по которому ограничен уплаченным дебетом.
Вертикальный дебетовый спред — это длинный опцион и короткий опцион того же типа и той же экспирации на более близком страйке, так что уплаченный дебет является максимальным убытком, а ширина минус этот дебет — максимальной прибылью.
Выплата на экспирации дебетового спреда пут SPY 180/170
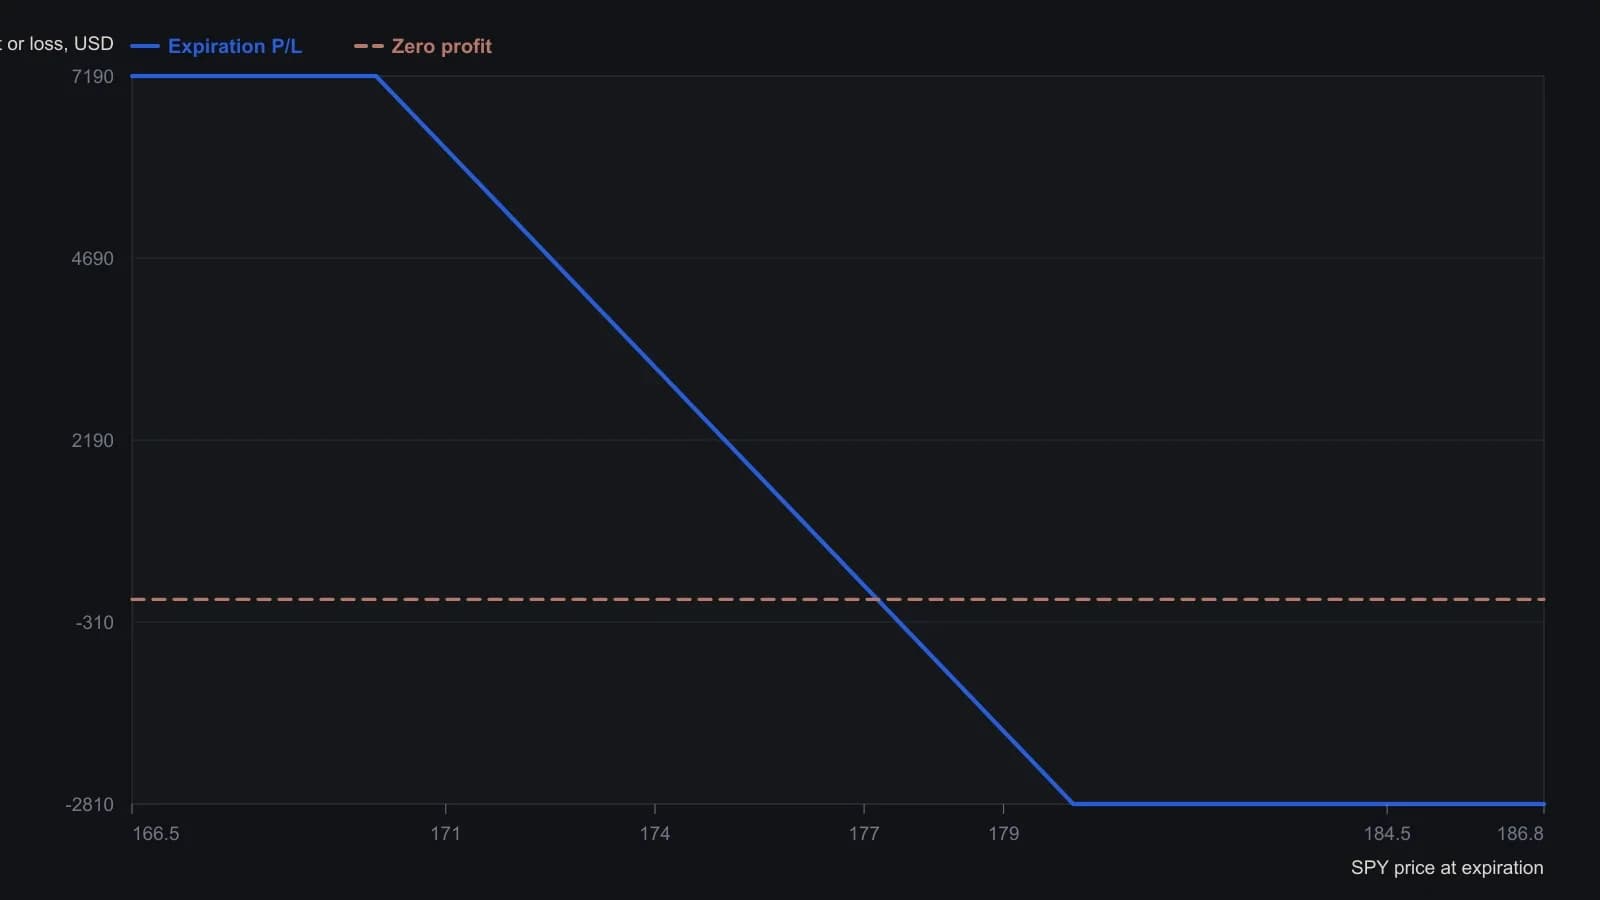
Выплата — это стоимость на экспирации по этим исполнениям из журнала сделок. Это не живая оценка -146.48 в строке котировок, и она не учитывает оставшиеся 233 дня теты.
Сезонная гипотеза, а не голое мнение о падении
Поздневесенняя сезонная идея тайминга используется как гипотеза для случая дебетового спреда. Голое мнение, что рынок упадёт, рассматривается как недостаточная причина покупать путы.
Сезонная торговля в том смысле, в каком она здесь используется, — это привязанная к календарю процедура входа, удержания и выхода, которую можно проверить как один набор правил, а не как свободный рассказ о типичных месяцах.
В разобранном примере длинный пут 180 и короткий пут 170 на одном и том же базовом активе, как сказано, приносят прибыль только если этот базовый актив ниже 177.19 к указанной октябрьской экспирации.
Четырёхшаговая процедура
Материал перечисляет четырёхшаговую процедуру: конкретную причину покупать путы, приемлемую по риску структуру, план корректировки или выхода, если базовый актив расходится, и изучение структуры до живого применения.
Все разборы дорожки · 29 разборов
- 1986Ранжируйте биржевые коллы против вертикального дебета внутри одного прогнозного диапазона
- 1990Построение вертикальных дебетовых спредов вокруг подразумеваемой волатильности
- 1994Колл-спред even-money после гэпа стоп-лимита
- 1995Якоря выплаты для бычьих и медвежьих вертикальных спредов
- 1995Сопоставление вертикальных спредов с уверенностью в прогнозе
- 1997Короткий вертикальный спред с ограниченным риском как единая проверяемая процедура
- 1998Вертикальные дебетные спреды при повышенной подразумеваемой волатильности
- 2001Построение вертикальных дебетовых спредов с заранее заданным фильтром риск/доходность
- 2002Построение вертикальных дебетовых спредов с приоритетом режима
- 2003Размер вертикали по ограничению, которое можно обеспечить
- 2006Событийные премии, смещение стрэддла и спреды с хеджем волатильности
- 2006От прибыльного длинного колла к бычьему вертикальному дебет-спреду
- 2007Построение вертикального дебетового спреда из кодов и премий
- 2010Построение вертикали как процедура с ограниченным риском
- 2010Ремонт убыточного лонга без новых денег
- 2011Дешёвые длинные коллы и котировки дебетовых вертикалей в деньгах
- 2011Траектория стоимости вертикального дебета, волатильность, ликвидность и выходы через бокс
- 2013Построение вертикальных колл-спредов с определённым риском
- 2014Защитный пут против сезонного дебетового спреда
- 2014Один медвежий энергетический тезис, три геометрии страйков
- 2014Кофе против акций как двусторонний учебный разбор дебетового спреда
- 2015Тезис по природному газу: отставание ETF против дебетового колл-спреда
- 2017Финансирование колл-спреда встречным пут-спредом
- 2018Тест математического ожидания для вертикальных опционных спредов
- 2019Построение опционной лестницы для финансируемых вертикальных дебетов
- 2020Недельный колл против бычьего пут-вертикала: компромиссы премии
- 2020Построение бычьих дебетовых колл-спредов в деньгах против вне денег
- 2020Комбинирование вертикальных дебетовых спредов на продукте волатильности
- 2025Временной распад как переменная решения в бычьем колл-спреде NVDA