2013выпуск C0240-41
Построение вертикальных колл-спредов с определённым риском
Опционный спред строится как один пакет, а не как отдельные одноногие сделки. В разобранном примере продаётся September 30 колл и покупается September 35 колл, так что ширина страйков и чистый кредит задают ограниченный payoff.
- Опционный спред — это один пакет, которым можно выразить медвежий, бычий или нейтральный взгляд, а не набор отдельных одноногих сделок.
- Продажа September 30 колла по 3 и покупка September 35 колла по 1 оставляют чистый кредит 2; длинный страйк ограничивает риск на уровне акций 5-пунктной шириной страйков.
- Заявленный максимальный риск равен ширине страйков минус уже полученный чистый кредит. Ниже 30 кредит можно удержать; выше 35 ограниченный чистый убыток равен 3.
- Когда у короткого опциона почти не осталось временной премии, описанный шаг управления — выкупить его обратно и продать другой опцион, у которого ещё есть временная премия.
Стройте спред как один пакет
Опционный спред строится как один пакет, которым можно выразить медвежий, бычий или нейтральный взгляд, а не как отдельные одноногие сделки.
Опционный спред — это многоногий опционный пакет, который рассматривается как одна позиция, так что бычий, медвежий или нейтральный взгляд выражается единым набором правил входа, удержания и выхода.
Разобранный September-кредит
В разобранном примере September 30 колл продаётся по 3, а September 35 колл покупается по 1, что оставляет чистый кредит 2, показанный как +200 против -100 в расчёте на один контракт.
Чистый кредит — это деньги, оставшиеся на счёте после того, как премия короткого опциона превысила премию, уплаченную за длинный опцион. Анализ опционной премии классифицирует эти оставшиеся деньги как cash-in.
Купленный страйк как потолок ширины
Длинный 35 колл добавляется так, что если базовый актив растёт, этот купленный страйк может компенсировать назначение по короткому 30 коллу и ограничить разрыв на уровне акций шириной в 5 пунктов.
Эта купленная нога с более дальним страйком — вертикальный дебетный спред в этом вертикальном спреде с одной экспирацией. Она оплачивается как дебет, чтобы назначение по короткому страйку не могло расширить риск на уровне акций за пределы ширины страйков.
Ширина страйков — это разница между двумя страйками. Это незахеджированный разрыв, если оба опциона исполнены или назначены. Заявленный максимальный риск равен 5-пунктной ширине страйков минус уже полученный чистый кредит.
Что отмечает эскиз на экспирации
Если на экспирации базовый актив ниже 30, чистый кредит можно удержать, потому что купить акции на открытом рынке дешевле, чем исполнить колл по 30.
Если на экспирации базовый актив выше 35, назначение по 30 плюс исполнение 35 колла создают дифференциал в 5 пунктов, который после кредита в 2 пункта оставляет ограниченный чистый убыток 3.
Эскиз payoff на экспирации отмечает ограниченный максимальный выигрыш, точку безубыточности и ограниченный максимальный убыток по ценам базового актива от середины 20-х до 40.
Профиль выплат кредитного колл-спреда September 30/35 на экспирации
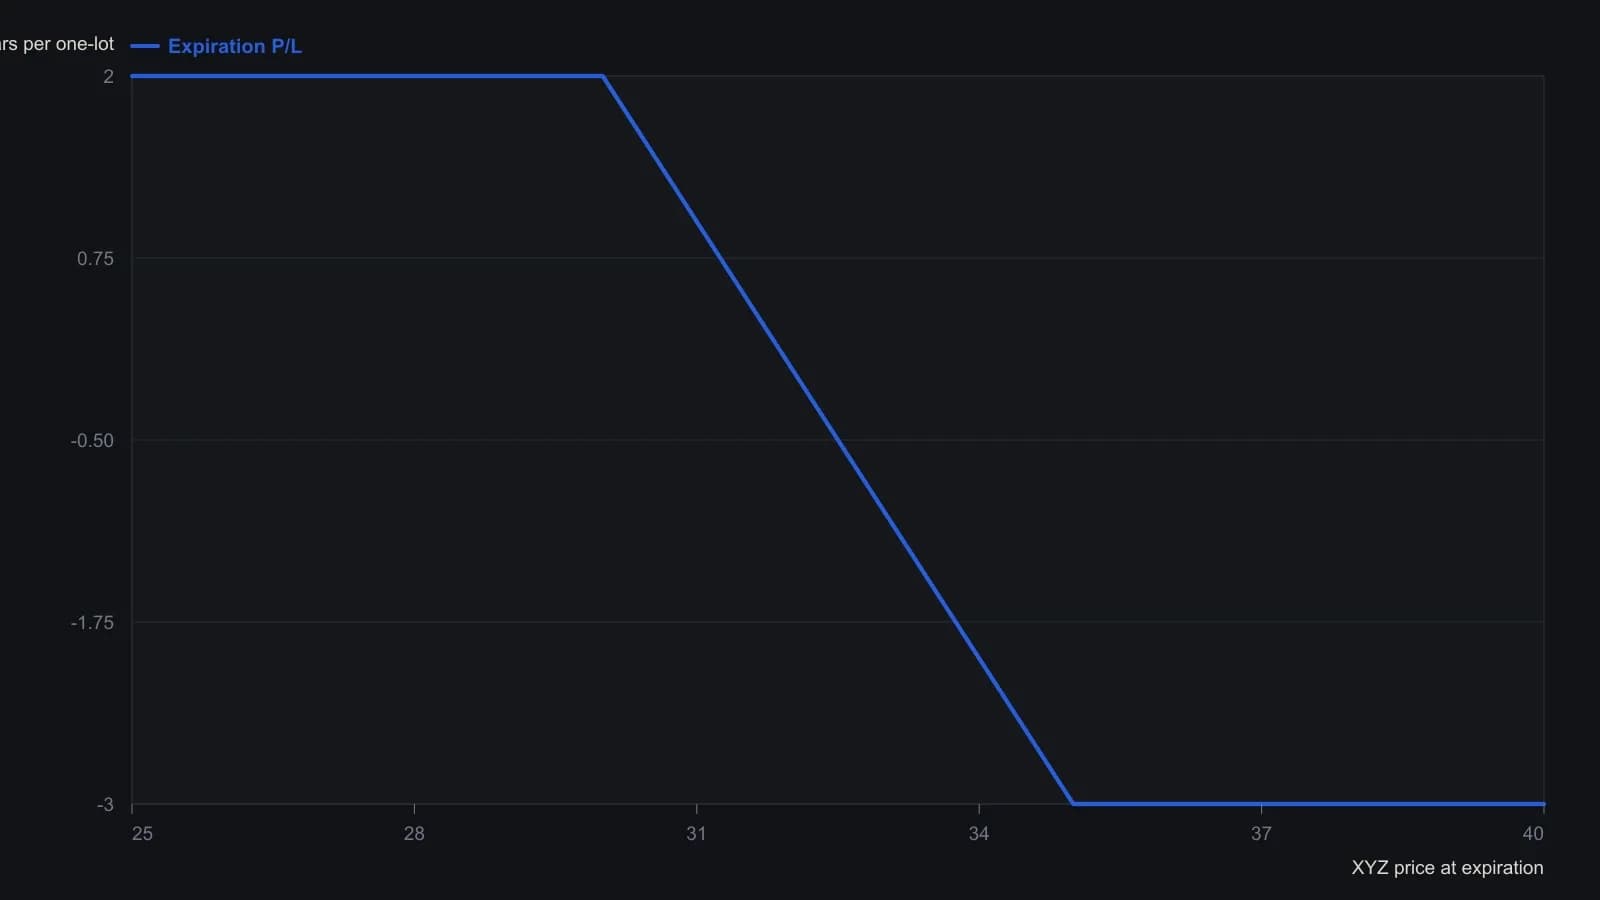
Профиль выплат — это расчётная таблица на экспирации, вытекающая из заявленного чистого кредита и ширины страйков $5, а не траектория переоценки по рынку в течение жизни позиции. Комиссии и издержки досрочного исполнения опущены, как и в источнике.
Заменяйте короткий страйк, когда временная премия исчезла
Когда у короткого опциона почти не осталось временной стоимости, описанный шаг управления — выкупить его обратно и продать другой опцион, у которого ещё есть временная премия.
Временная премия — это часть цены опциона, которая не является внутренней стоимостью. Когда она в основном исчезла у короткого опциона, растёт риск досрочного исполнения.
Анализ опционной премии считывает чистый денежный поток и оставшуюся временную стоимость, чтобы классифицировать пакет как cash-in или cash-out и решить, когда короткий опцион следует выкупить и заменить.
Все разборы дорожки · 29 разборов
- 1986Ранжируйте биржевые коллы против вертикального дебета внутри одного прогнозного диапазона
- 1990Построение вертикальных дебетовых спредов вокруг подразумеваемой волатильности
- 1994Колл-спред even-money после гэпа стоп-лимита
- 1995Якоря выплаты для бычьих и медвежьих вертикальных спредов
- 1995Сопоставление вертикальных спредов с уверенностью в прогнозе
- 1997Короткий вертикальный спред с ограниченным риском как единая проверяемая процедура
- 1998Вертикальные дебетные спреды при повышенной подразумеваемой волатильности
- 2001Построение вертикальных дебетовых спредов с заранее заданным фильтром риск/доходность
- 2002Построение вертикальных дебетовых спредов с приоритетом режима
- 2003Размер вертикали по ограничению, которое можно обеспечить
- 2006Событийные премии, смещение стрэддла и спреды с хеджем волатильности
- 2006От прибыльного длинного колла к бычьему вертикальному дебет-спреду
- 2007Построение вертикального дебетового спреда из кодов и премий
- 2010Построение вертикали как процедура с ограниченным риском
- 2010Ремонт убыточного лонга без новых денег
- 2011Дешёвые длинные коллы и котировки дебетовых вертикалей в деньгах
- 2011Траектория стоимости вертикального дебета, волатильность, ликвидность и выходы через бокс
- 2013Построение вертикальных колл-спредов с определённым риском
- 2014Защитный пут против сезонного дебетового спреда
- 2014Один медвежий энергетический тезис, три геометрии страйков
- 2014Кофе против акций как двусторонний учебный разбор дебетового спреда
- 2015Тезис по природному газу: отставание ETF против дебетового колл-спреда
- 2017Финансирование колл-спреда встречным пут-спредом
- 2018Тест математического ожидания для вертикальных опционных спредов
- 2019Построение опционной лестницы для финансируемых вертикальных дебетов
- 2020Недельный колл против бычьего пут-вертикала: компромиссы премии
- 2020Построение бычьих дебетовых колл-спредов в деньгах против вне денег
- 2020Комбинирование вертикальных дебетовых спредов на продукте волатильности
- 2025Временной распад как переменная решения в бычьем колл-спреде NVDA