2001выпуск C071-3
Построение вертикальных дебетовых спредов с заранее заданным фильтром риск/доходность
Вертикальный дебет строится как один рабочий лист. Два страйка одного месяца фиксируют чистый дебет, заданный максимальный убыток и заранее выставленный фильтр риск/доходность до отправки любого ордера.
- Вертикальный дебетовый спред покупает один опцион и продаёт другой с тем же месяцем экспирации, но другим страйком, а чистый дебет является заданным максимальным убытком, если позиция удерживается до экспирации.
- В иллюстрации середины ноября по апельсиновому соку январские коллы 115 и 120 дали чистый дебет 375 долларов и совпадающий плановый выигрыш 375 долларов до комиссий.
- Стоп на половине при спреде 125 пунктов сократил плановый денежный риск до 187.50 долларов и задал соотношение риск/доходность 1-to-2 относительно оставшегося выигрыша 375 долларов.
- Эрозия временной стоимости на парных ногах может в значительной мере взаимно компенсироваться, а меню страйков позволяет той же конструкции оставаться внутри заявленного бюджета и диапазона допустимого риска.
Один конструкционный рабочий лист
Вертикальный опционный спред строится покупкой одного опциона и продажей другого с тем же месяцем экспирации, но другим страйком. Рассматриваемая как опционный спред, эта пара является одной процедурой входа, выхода и воздержания, а не одиночным длинным или коротким опционом.
Дебетовая конструкция требует чистого денежного оттока, равного премии длинной ноги минус премия короткой ноги. Этот чистый дебет является заданным максимальным убытком, если позиция удерживается до экспирации.
Иллюстрация середины ноября по апельсиновому соку
В иллюстрации середины ноября по апельсиновому соку, при январском контракте около 118.70, покупка январского колла 115 за 750 долларов и продажа январского колла 120 за 375 долларов дали чистый дебет 375 долларов.
При той же ширине страйков 5 центов и контракте 15,000 фунтов плановый выигрыш до комиссий ограничен 375 долларами, совпадая с дебетом.
Заранее заданный фильтр риск/доходность
Стоп на половине при спреде 125 пунктов сократил бы плановый денежный риск до 187.50 долларов и задал бы соотношение риск/доходность 1-to-2 относительно оставшегося выигрыша 375 долларов.
Соотношение риск/доходность — это сравнение до входа планового денежного риска, включая любой стоп на половине, с оставшимся заданным выигрышем по спреду. Редакторская интерпретация: это сравнение стоит на рабочем листе до ордера, поэтому плановый денежный риск и оставшийся выигрыш принимаются вместе.
Парные ноги и взаимная компенсация временного распада
Двуногая структура описывается как менее волатильная, чем базовый контракт или одиночный опцион, что может снизить потребность в постоянном наблюдении за котировочным экраном.
Поскольку позиция всегда длинная по одному опциону и короткая по другому, эрозия временной стоимости на двух ногах может в значительной мере взаимно компенсироваться, изолируя чистый спред от распада, который ударил бы по одному длинному опциону. Эта взаимная компенсация временного распада принадлежит паре с одной экспирацией, а не любой ноге в отдельности.
Меню страйков
Меню страйков позволяет той же конструкции спреда быть подогнанной под заявленный бюджет и диапазон допустимого риска, чтобы позиция оставалась внутри заранее заданного комфортного диапазона.
Расчётные цены колл-опционов на апельсиновый сок середины ноября по страйкам
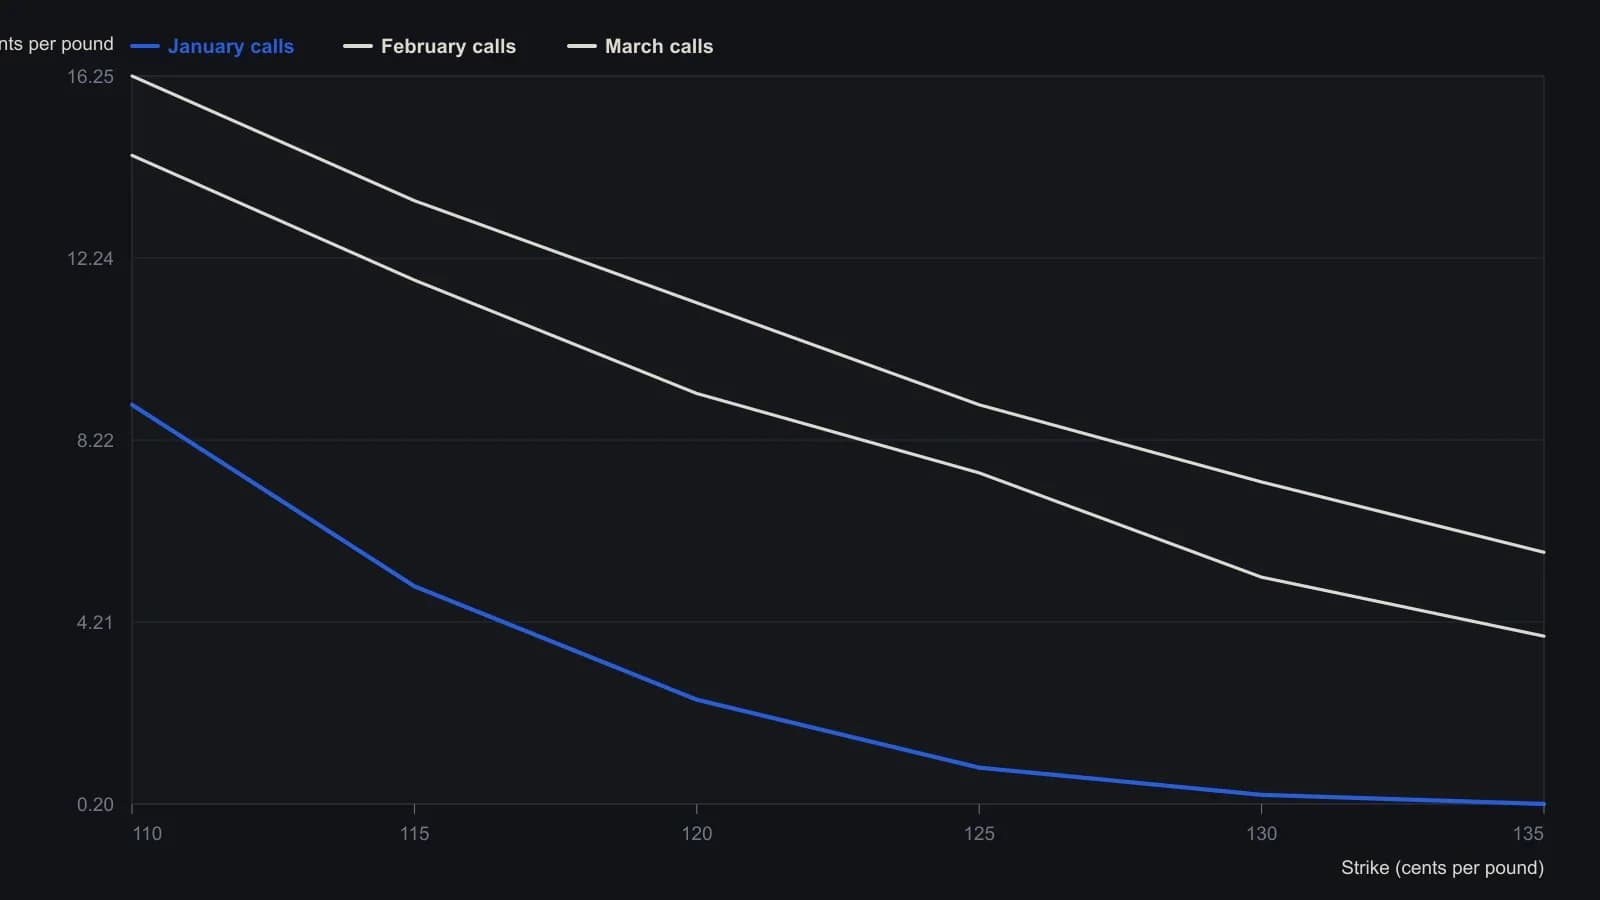
Несколько ячеек пут-опционов в исходной таблице пусты, поэтому на графике показаны только полные столбцы коллов. Это единичный снимок середины ноября, а не траектория во времени.
Все разборы дорожки · 29 разборов
- 1986Ранжируйте биржевые коллы против вертикального дебета внутри одного прогнозного диапазона
- 1990Построение вертикальных дебетовых спредов вокруг подразумеваемой волатильности
- 1994Колл-спред even-money после гэпа стоп-лимита
- 1995Якоря выплаты для бычьих и медвежьих вертикальных спредов
- 1995Сопоставление вертикальных спредов с уверенностью в прогнозе
- 1997Короткий вертикальный спред с ограниченным риском как единая проверяемая процедура
- 1998Вертикальные дебетные спреды при повышенной подразумеваемой волатильности
- 2001Построение вертикальных дебетовых спредов с заранее заданным фильтром риск/доходность
- 2002Построение вертикальных дебетовых спредов с приоритетом режима
- 2003Размер вертикали по ограничению, которое можно обеспечить
- 2006Событийные премии, смещение стрэддла и спреды с хеджем волатильности
- 2006От прибыльного длинного колла к бычьему вертикальному дебет-спреду
- 2007Построение вертикального дебетового спреда из кодов и премий
- 2010Построение вертикали как процедура с ограниченным риском
- 2010Ремонт убыточного лонга без новых денег
- 2011Дешёвые длинные коллы и котировки дебетовых вертикалей в деньгах
- 2011Траектория стоимости вертикального дебета, волатильность, ликвидность и выходы через бокс
- 2013Построение вертикальных колл-спредов с определённым риском
- 2014Защитный пут против сезонного дебетового спреда
- 2014Один медвежий энергетический тезис, три геометрии страйков
- 2014Кофе против акций как двусторонний учебный разбор дебетового спреда
- 2015Тезис по природному газу: отставание ETF против дебетового колл-спреда
- 2017Финансирование колл-спреда встречным пут-спредом
- 2018Тест математического ожидания для вертикальных опционных спредов
- 2019Построение опционной лестницы для финансируемых вертикальных дебетов
- 2020Недельный колл против бычьего пут-вертикала: компромиссы премии
- 2020Построение бычьих дебетовых колл-спредов в деньгах против вне денег
- 2020Комбинирование вертикальных дебетовых спредов на продукте волатильности
- 2025Временной распад как переменная решения в бычьем колл-спреде NVDA