2002выпуск C051-4
Построение вертикальных дебетовых спредов с приоритетом режима
Классифицируйте, выглядят ли опционы дешёвыми или дорогими относительно собственной траектории исторической и подразумеваемой волатильности бумаги, и переводите направленный взгляд в вертикальный дебетовый спред только после того, как этот режим волатильности зафиксирован.
- Волатильность трактуется как расхождение оценок справедливой стоимости, которое проявляется в более широких ценовых колебаниях; рост неопределённости связывается с меньшим числом покупателей, контролем продавцов, падением цен, более высокой волатильностью и более дорогими премиями.
- «Дешёво» и «дорого» — относительные ярлыки: подразумеваемая волатильность сопоставляется с исторической волатильностью или с недавним диапазоном подразумеваемой волатильности того же контракта, а не с сырыми процентами по другим бумагам.
- Построение идёт сверху вниз: тренд и волатильность широкого рынка, затем тренд акции и подразумеваемая волатильность по экспирациям, затем структура.
- Низкая подразумеваемая волатильность соответствует дебетовой вертикали; медвежий шаблон архива для дешёвой премии — это дебетовый спред путов, который держат вне окна самого быстрого временного распада.
Статья восстанавливает архивный рабочий процесс, который классифицирует режим волатильности до выбора структуры. Историческая волатильность и подразумеваемая волатильность дают ярлык «дёшево/дорого». Вертикальный дебетовый спред появляется только после того, как этот ярлык поддерживает дебетовую конструкцию.
Волатильность как расхождение оценок
Волатильность трактуется как расхождение оценок справедливой стоимости, которое проявляется в более широких ценовых колебаниях. Рост неопределённости связывается с меньшим числом покупателей, контролем продавцов, падением цен, более высокой волатильностью и более дорогими опционными премиями.
Историческая волатильность как базовая линия
Историческая волатильность определяется по прошлым изменениям цены. Это ретроспективная мера того, насколько далеко базовый актив уже сдвинулся за выбранный lookback; её также называют статистической волатильностью и используют как базовую линию, чтобы судить, выглядят ли текущие цены опционов дорогими или дешёвыми.
Архив иллюстрирует рост от минимума $70 до максимума $100 как годовое значение 30 процентов. Вокруг цены $100 полоса в одно стандартное отклонение, охватывающая около 68 процентов исходов, простирается примерно от $70 до $130.
Подразумеваемая волатильность как заложенное будущее движение
Подразумеваемая волатильность определяется как будущее движение, заложенное в текущие опционные премии. Это форвардное движение, встроенное в эти премии через внешнюю стоимость, и оно читается относительно собственной истории той же бумаги.
Историческое значение 30 процентов помечается как дорогое при подразумеваемых 40 процентах и как дешёвое при подразумеваемых 20 процентах.
Почему сырые проценты — это не дешевизна
Сырые проценты подразумеваемой волатильности не трактуются как кросс-секционная дешевизна. 100 процентов могут быть годовым минимумом по одной бумаге, тогда как 50 процентов — годовым максимумом по другой.
Контекст волатильности широкого рынка
Индекс подразумеваемой волатильности широкого рынка по опционам S&P 100 представлен почти как инверсия этого кэш-индекса. Всплеск в середине 50-х показан рядом с минимумами индекса около September 2001, против типичной полосы предыдущего десятилетия около 20–30.
Последовательность построения сверху вниз
Построение выстраивается сверху вниз. Сначала читают тренд и волатильность широкого рынка. Затем читают тренд акции и подразумеваемую волатильность по доступным экспирациям. Затем выбирают структуру.
Низкая подразумеваемая волатильность соотносится с дебетовыми вертикалями — bull call или bear put. Высокая подразумеваемая волатильность соотносится с кредитными вертикалями — bull put или bear call.
В режиме дешёвой премии рабочий шаблон вертикального дебетового спреда — это bear put: купить put с более высоким страйком и продать put с более низким страйком на ту же экспирацию за чистый дебет.
Разбор bear put, January 2002
В разборе от January 7, 2002 шестимесячный минимум волатильности широкого рынка и шестимесячные минимумы подразумеваемой волатильности выбранной акции — от менее 30 дней до более 90 дней — используются, чтобы обосновать медвежий дебетовый спред путов.
В разобранной вертикали покупается April 65 put и продаётся April 55 put за дебет $250. Максимальная прибыль на экспирации равна ширине страйков $10 минус этот дебет, то есть $750.
Окно временного распада
Дебетовые спреды ближнего месяца внутри 30 дней в примере избегают, потому что распад там описан как самый быстрый. Предпочтительна оставшаяся жизнь не менее 90 дней. Этот последний месяц до экспирации — окно временного распада, и его трактуют как причину держать дебетовую вертикаль вне этого окна.
Индекс волатильности CBOE, дневной, август 2001–январь 2002
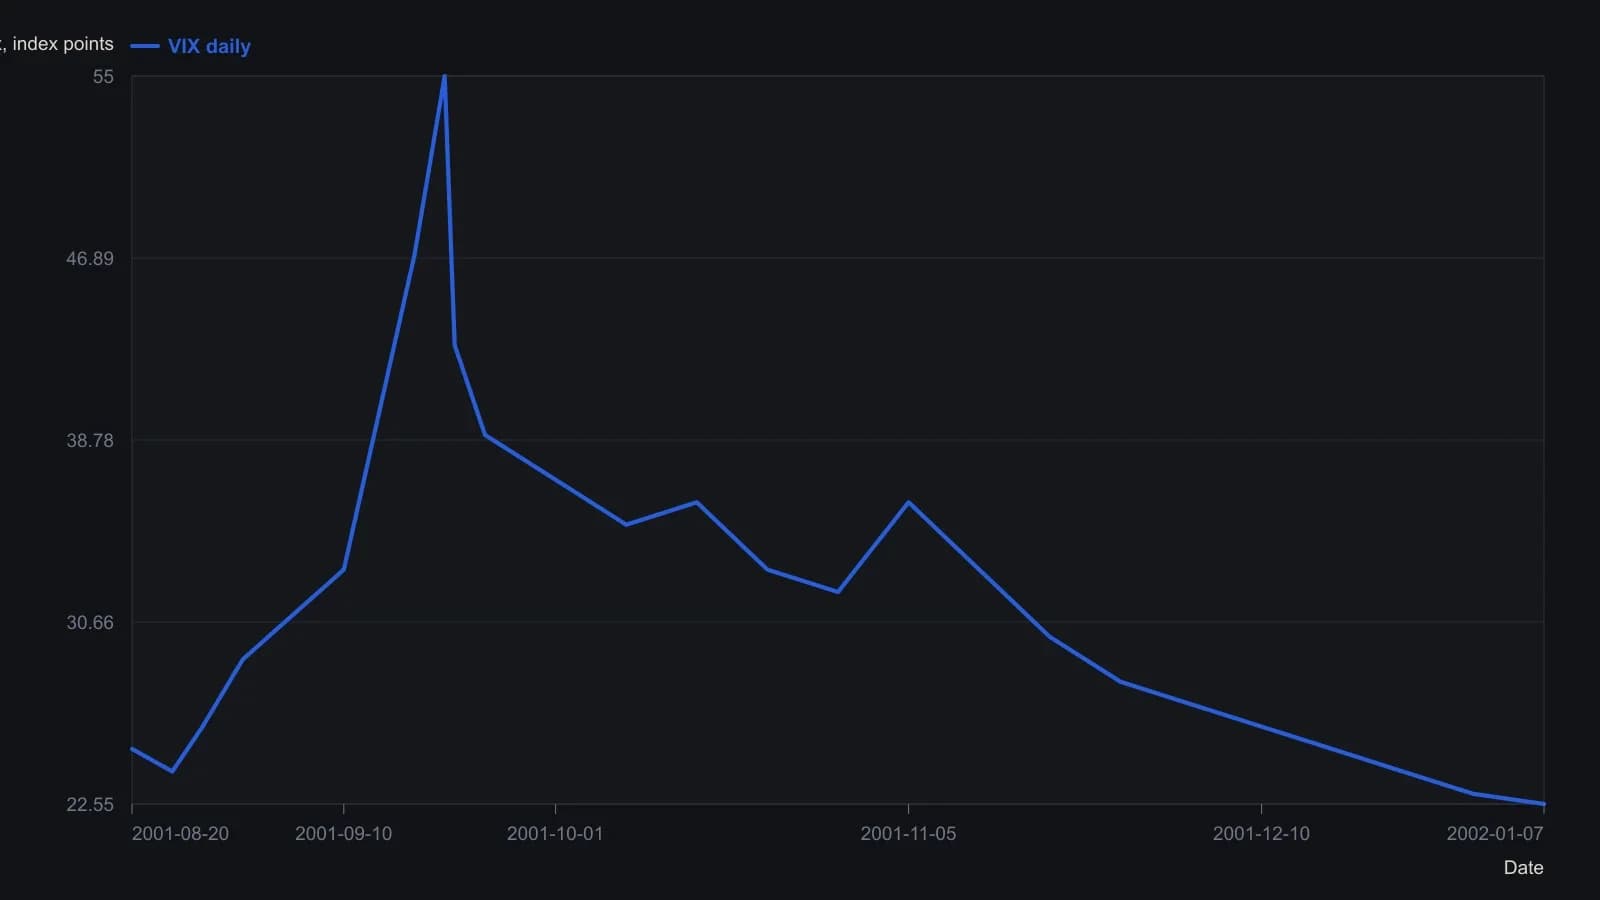
Все точки, кроме напечатанного закрытия 22.55, сняты визуально и точны лишь примерно до одного пункта индекса. Сентябрьский экстремум — это всплеск, который на панели доходил до середины 50-х; внутридневные тени не являются отдельным рядом.
Все разборы дорожки · 29 разборов
- 1986Ранжируйте биржевые коллы против вертикального дебета внутри одного прогнозного диапазона
- 1990Построение вертикальных дебетовых спредов вокруг подразумеваемой волатильности
- 1994Колл-спред even-money после гэпа стоп-лимита
- 1995Якоря выплаты для бычьих и медвежьих вертикальных спредов
- 1995Сопоставление вертикальных спредов с уверенностью в прогнозе
- 1997Короткий вертикальный спред с ограниченным риском как единая проверяемая процедура
- 1998Вертикальные дебетные спреды при повышенной подразумеваемой волатильности
- 2001Построение вертикальных дебетовых спредов с заранее заданным фильтром риск/доходность
- 2002Построение вертикальных дебетовых спредов с приоритетом режима
- 2003Размер вертикали по ограничению, которое можно обеспечить
- 2006Событийные премии, смещение стрэддла и спреды с хеджем волатильности
- 2006От прибыльного длинного колла к бычьему вертикальному дебет-спреду
- 2007Построение вертикального дебетового спреда из кодов и премий
- 2010Построение вертикали как процедура с ограниченным риском
- 2010Ремонт убыточного лонга без новых денег
- 2011Дешёвые длинные коллы и котировки дебетовых вертикалей в деньгах
- 2011Траектория стоимости вертикального дебета, волатильность, ликвидность и выходы через бокс
- 2013Построение вертикальных колл-спредов с определённым риском
- 2014Защитный пут против сезонного дебетового спреда
- 2014Один медвежий энергетический тезис, три геометрии страйков
- 2014Кофе против акций как двусторонний учебный разбор дебетового спреда
- 2015Тезис по природному газу: отставание ETF против дебетового колл-спреда
- 2017Финансирование колл-спреда встречным пут-спредом
- 2018Тест математического ожидания для вертикальных опционных спредов
- 2019Построение опционной лестницы для финансируемых вертикальных дебетов
- 2020Недельный колл против бычьего пут-вертикала: компромиссы премии
- 2020Построение бычьих дебетовых колл-спредов в деньгах против вне денег
- 2020Комбинирование вертикальных дебетовых спредов на продукте волатильности
- 2025Временной распад как переменная решения в бычьем колл-спреде NVDA