2020выпуск C096-7
Недельный колл против бычьего пут-вертикала: компромиссы премии
Сконструированный недельный кейс приводит книгу длинных коллов и бычий пут-вертикал к одному бюджету капитала под риском, а затем оценивает их по зоне финиша, которую акция может занять.
- Длинный колл со страйком 48, купленный по 2.78 и набранный в семь контрактов, требовал финиша выше 50.78, чтобы показать прибыль, сохранял неограниченный выигрыш выше этого уровня и нёс максимальную потерю 1946 при 48 или ниже.
- Парный бычий пут-вертикал продал двадцать восемь путов со страйком 49 по 0.98 и купил двадцать восемь путов со страйком 48 по 0.67, получив безубыток 48.69, так что недельное снижение меньше 2.9 процента всё ещё оставляло кредитную книгу прибыльной на экспирации.
- Неизменное закрытие 50.10 оставило книгу длинных коллов в минусе на 476, а пут-вертикал — в плюсе на полные 868. Около 52.10 книги были почти равны, 924 против 868, после чего дальнейший рост расширял преимущество длинного колла.
- Обе книги оказывались почти в полной потере ниже 48. Материал считал необходимым резкий недельный рост условием в пользу длинного колла, а неизменное или лишь умеренно более низкое закрытие — условием в пользу пут-вертикала.
Недельный взгляд как две книги
Архив поставил акцию из примера около 50.10 и набрал книгу длинных коллов так, чтобы денежный риск оставался чуть ниже заявленного недельного бюджета потерь 2000. Затем он построил парный бычий пут-вертикал в том же лимите капитала под риском.
Редакторский взгляд: рассматривайте это как задачу проектирования с одним бюджетом. Соберите один опционный спред, который платит за оставшийся апсайд, и одну книгу, которая собирает подушку ниже спота. Задавайте каждую книгу как одну процедуру — так же, как vertical-debit-spread задаётся как одна проверяемая книга, а не как отдельные outright-ноги. Оценивайте пару по зоне финиша, которую акция может занять, а не по тому, какая диаграмма выплат выглядит агрессивнее.
Книга длинных коллов
Длинный колл со страйком 48, купленный по 2.78, был набран в семь контрактов. На экспирации этому длинному коллу нужна была акция из примера выше 50.78, чтобы показать прибыль; он сохранял неограниченный выигрыш выше этого уровня и нёс максимальную потерю 1946, если акция финишировала на 48 или ниже.
Option-premium-analysis здесь читает страйк, премию и безубыток вместе против спота, недельного периода удержания и фиксированного бюджета. Временной распад, как он здесь используется, — это склонность короткой по сроку длинной премии терять стоимость по мере приближения экспирации, если базовый актив не пройдёт достаточно далеко, чтобы компенсировать эту эрозию.
Бычий пут-вертикал
Парный бычий пут-вертикал продал двадцать восемь путов со страйком 49 по 0.98 и купил двадцать восемь путов со страйком 48 по 0.67. Этот кредит дал безубыток 48.69 ниже спота 50.10, так что недельное снижение меньше 2.9 процента всё ещё оставляло кредитную книгу прибыльной на экспирации.
Лучший результат пут-вертикала на экспирации был ограниченным 868, если акция финишировала на 49 или выше. Худший результат 1932 на 48 или ниже был почти тем же денежным риском, что и у книги длинных коллов.
Где сетка экспирации разделила книги
Сетка экспирации показывала преимущество длинного колла только после заметного ралли. Неизменное закрытие 50.10 оставило колл в минусе на 476, а пут-вертикал — в плюсе на полные 868. На этой сетке две книги были почти равны около 52.10, 924 против 868, после чего каждый дальнейший тик вверх расширял преимущество длинного колла. Обе книги оказывались почти в полной потере ниже 48.
Парные кривые экспирации также обрезали примерно до одного стандартного отклонения изменения цены, чтобы сравнение читалось внутри полосы, которую считали зоной жизни недельной сделки, хотя большее движение оставалось возможным.
Какое закрытие благоприятствовало какой книге
Материал считал необходимым резкий недельный рост условием в пользу неограниченной выплаты длинного колла. Неизменное или лишь умеренно более низкое закрытие он считал условием в пользу собранной премии пут-вертикала.
Однонедельный длинный колл AMD против бычьего пута: П/У на экспирации
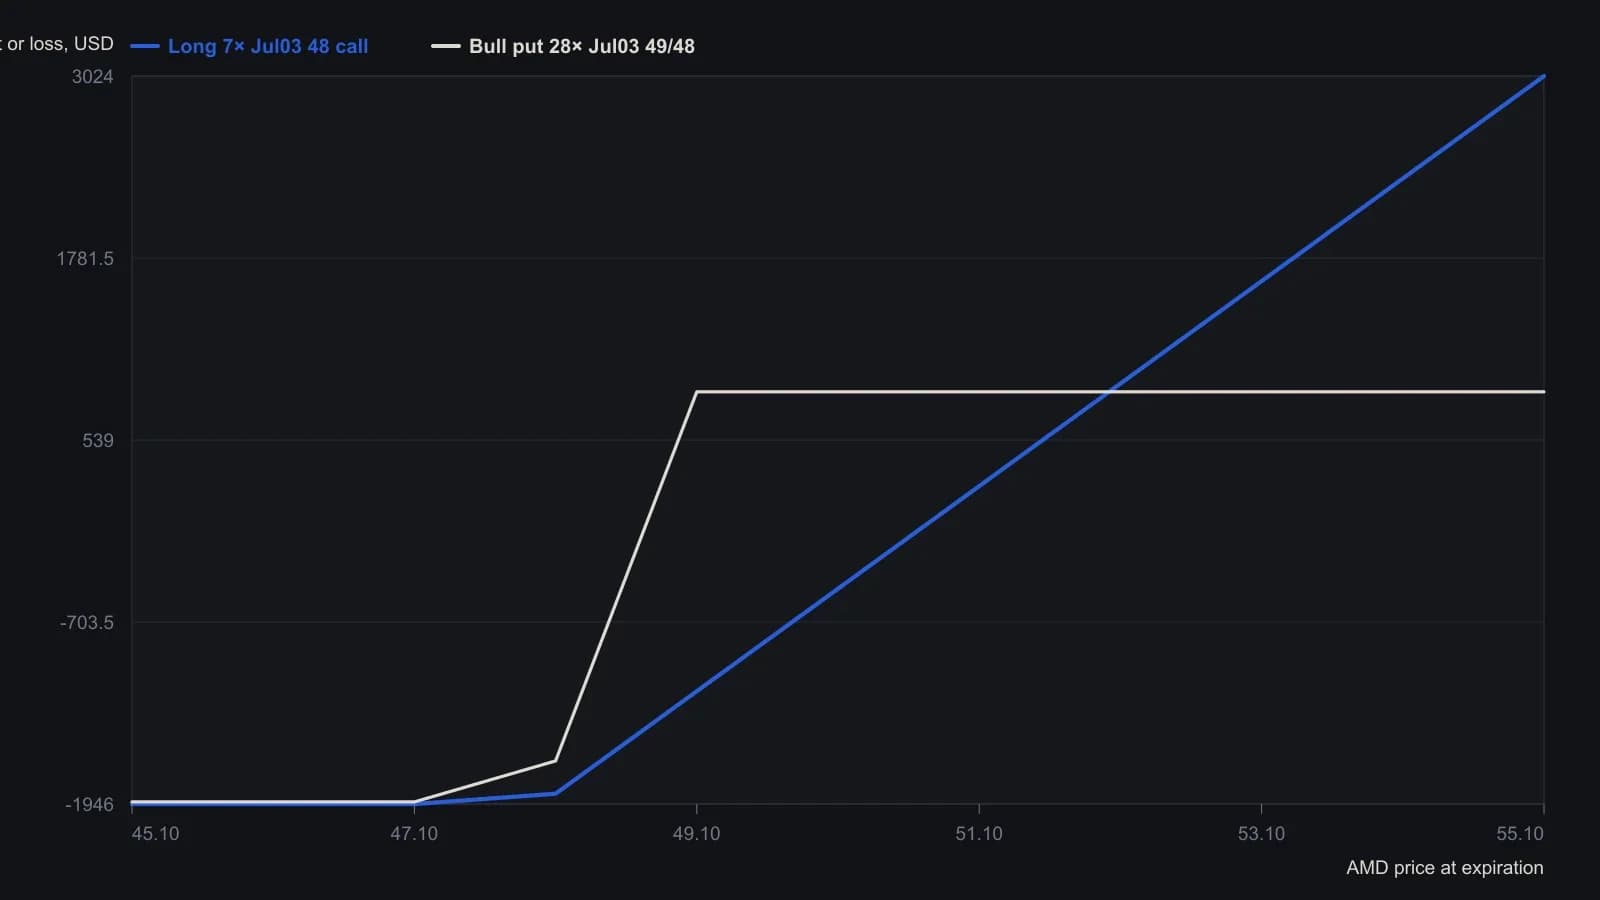
Исходная таблица приводит AMD на экспирации с шагом $1 от $55.10 вниз до $45.10; ячейка бычьего пута при $47.10 напечатана как (-$,1932) и читается как -$1,932, чтобы соответствовать соседним строкам и заявленному максимальному риску. Ось X графика упорядочена от низких значений к высоким, поэтому ряды растут вместе с ценой.
Все разборы дорожки · 29 разборов
- 1986Ранжируйте биржевые коллы против вертикального дебета внутри одного прогнозного диапазона
- 1990Построение вертикальных дебетовых спредов вокруг подразумеваемой волатильности
- 1994Колл-спред even-money после гэпа стоп-лимита
- 1995Якоря выплаты для бычьих и медвежьих вертикальных спредов
- 1995Сопоставление вертикальных спредов с уверенностью в прогнозе
- 1997Короткий вертикальный спред с ограниченным риском как единая проверяемая процедура
- 1998Вертикальные дебетные спреды при повышенной подразумеваемой волатильности
- 2001Построение вертикальных дебетовых спредов с заранее заданным фильтром риск/доходность
- 2002Построение вертикальных дебетовых спредов с приоритетом режима
- 2003Размер вертикали по ограничению, которое можно обеспечить
- 2006Событийные премии, смещение стрэддла и спреды с хеджем волатильности
- 2006От прибыльного длинного колла к бычьему вертикальному дебет-спреду
- 2007Построение вертикального дебетового спреда из кодов и премий
- 2010Построение вертикали как процедура с ограниченным риском
- 2010Ремонт убыточного лонга без новых денег
- 2011Дешёвые длинные коллы и котировки дебетовых вертикалей в деньгах
- 2011Траектория стоимости вертикального дебета, волатильность, ликвидность и выходы через бокс
- 2013Построение вертикальных колл-спредов с определённым риском
- 2014Защитный пут против сезонного дебетового спреда
- 2014Один медвежий энергетический тезис, три геометрии страйков
- 2014Кофе против акций как двусторонний учебный разбор дебетового спреда
- 2015Тезис по природному газу: отставание ETF против дебетового колл-спреда
- 2017Финансирование колл-спреда встречным пут-спредом
- 2018Тест математического ожидания для вертикальных опционных спредов
- 2019Построение опционной лестницы для финансируемых вертикальных дебетов
- 2020Недельный колл против бычьего пут-вертикала: компромиссы премии
- 2020Построение бычьих дебетовых колл-спредов в деньгах против вне денег
- 2020Комбинирование вертикальных дебетовых спредов на продукте волатильности
- 2025Временной распад как переменная решения в бычьем колл-спреде NVDA