1994выпуск C051-6
Колл-спред even-money после гэпа стоп-лимита
Когда стоп-лимит на продажу проскакивает гэпом, оставшийся лонг остаётся на счёте. Исторический рабочий процесс рассматривал этот остаток как тест на размер: отказаться от добавления денег, отказаться от цели полного восстановления цены и принять только покрытую структуру one-by-two из коллов, которая исполняется одним тикетом после того, как новый уровень безубыточности записан.
- Стоп-лимит на продажу длинной позиции по акции может остаться неисполненным, если следующее открытие проходит гэпом сквозь лимит, поэтому акции остаются на счёте, пока снижение продолжается.
- Усреднение вниз вторым равным лотом снижало совокупный уровень безубыточности, но требовало дополнительных денег, а дальнейшее снижение снова ставило перед тем же выбором.
- Ремонт even-money использовал один длинный колл at-the-money или in-the-money на каждые сто акций и вдвое больше коротких коллов out-of-the-money, отправляемых одной спред-заявкой с указанием дебета или кредита.
- Замещающий уровень безубыточности рассчитывался до входа как убыток по цене акции, компенсированный стоимостью vertical на экспирации плюс любой дивиденд, а не как возврат к исходной цене покупки.
Оставшиеся акции после гэпа стоп-лимита
Гэп стоп-лимита — это стоп на продажу, у которого также есть лимит и который поэтому может не исполниться, если следующее открытие перескакивает этот лимит, оставляя длинную позицию по акции на счёте. Стоп-лимит на продажу длинной позиции по акции в этом случае может остаться неисполненным, поэтому акции остаются на счёте, пока снижение продолжается.
После показанного снижения удержание исходных акций по-прежнему требовало отскока примерно на 10 процентов, чтобы восстановить цену покупки, до комиссий и дивидендов.
Денежная граница любого ремонта
Усреднение вниз вторым равным лотом снижало совокупный уровень безубыточности, но требовало дополнительных денег, а дальнейшее снижение снова ставило перед тем же выбором.
Protective put, как он используется здесь, — это метод управления риском, который ограничивает убыток или экспозицию до входа и пока позиция открыта. Та же граница — тест, применяемый к любому ремонту: без дополнительных денег, а оставшийся риск снижения ограничен исходным убытком по акциям.
Редакция: усреднение вниз не проходит этот тест, потому что добавляет деньги и оставляет тот же выбор открытым, если акция снова упадёт.
Структура even-money one-by-two
Ремонт требовал маржинального счёта, одного длинного колла at-the-money или in-the-money на каждые сто акций и вдвое больше коротких коллов out-of-the-money, с чистым дебетом около нуля или небольшим кредитом. Ремонт even-money — это структура one-by-two из коллов, подобранная под число длинных акций так, чтобы уплаченная и полученная премия в сумме давали около нуля.
Vertical debit spread — это длинный колл с более низким страйком в паре с коротким коллом с более высоким страйком. На разобранной ленте разбиение котировок давало нулевую чистую разницу между длинными коллами с более низким страйком и короткими коллами с более высоким страйком. Ширина страйка рассматривалась как стоимость спреда на экспирации, если акция закрывалась выше короткого страйка.
Один тикет и заранее рассчитанный уровень безубыточности
Длинные и короткие коллы следовало отправлять одной спред-заявкой с указанием дебета или кредита, чтобы одна нога не могла исполниться отдельно. Опционный спред — это длинный опцион и короткий опцион, вводимые вместе, так что исполнение, покрытие и выход — одна процедура, а не два независимых тикета.
Короткие коллы были покрыты длинными акциями плюс длинными коллами. Плановый путь на экспирации — assignment акций по короткому страйку и закрытие vertical на ширину страйка.
Замещающий уровень безубыточности рассчитывался до входа как убыток по цене акции, компенсированный стоимостью vertical на экспирации плюс любой дивиденд, а не как возврат к исходной цене покупки. Этот заранее рассчитанный уровень безубыточности — цена акции, при которой оставшийся убыток по акциям равен стоимости vertical на экспирации плюс любой полученный дивиденд, и он считается до входа в спред.
Прибыль и убыток ремонта Kodak по нулям при отзыве по 45
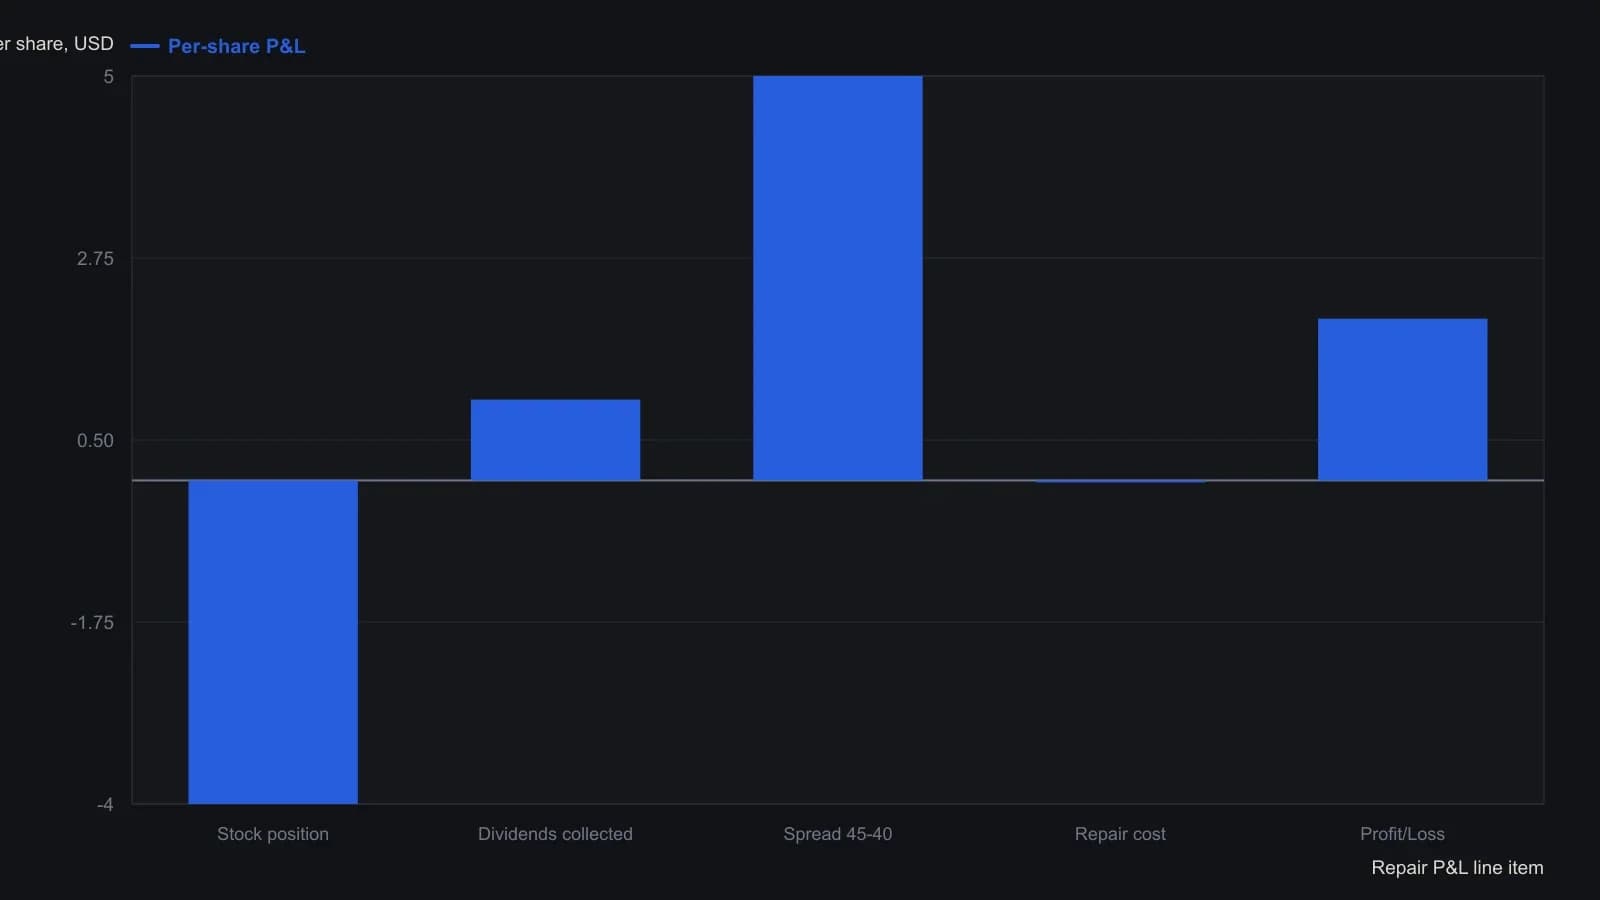
В источнике опущены комиссии и проценты по марже. Коллы July 40 считались купленными по 5.75, а July 45 — выписанными по 2.875, поэтому заявка исполняется по нулям.
Дальнейшее снижение и когда ремонт недоступен
При дальнейшем снижении дополнительный убыток оставался на исходных акциях. Спред even-money не добавлял денег на снижении, поэтому убыток на нижнем страйке совпадал с убытком по неремонтированным акциям.
Если предшествующее падение уже было большим или оставшаяся временная премия была тонкой, почти even ремонт опционным спредом описывался как недоступный.
Все разборы дорожки · 29 разборов
- 1986Ранжируйте биржевые коллы против вертикального дебета внутри одного прогнозного диапазона
- 1990Построение вертикальных дебетовых спредов вокруг подразумеваемой волатильности
- 1994Колл-спред even-money после гэпа стоп-лимита
- 1995Якоря выплаты для бычьих и медвежьих вертикальных спредов
- 1995Сопоставление вертикальных спредов с уверенностью в прогнозе
- 1997Короткий вертикальный спред с ограниченным риском как единая проверяемая процедура
- 1998Вертикальные дебетные спреды при повышенной подразумеваемой волатильности
- 2001Построение вертикальных дебетовых спредов с заранее заданным фильтром риск/доходность
- 2002Построение вертикальных дебетовых спредов с приоритетом режима
- 2003Размер вертикали по ограничению, которое можно обеспечить
- 2006Событийные премии, смещение стрэддла и спреды с хеджем волатильности
- 2006От прибыльного длинного колла к бычьему вертикальному дебет-спреду
- 2007Построение вертикального дебетового спреда из кодов и премий
- 2010Построение вертикали как процедура с ограниченным риском
- 2010Ремонт убыточного лонга без новых денег
- 2011Дешёвые длинные коллы и котировки дебетовых вертикалей в деньгах
- 2011Траектория стоимости вертикального дебета, волатильность, ликвидность и выходы через бокс
- 2013Построение вертикальных колл-спредов с определённым риском
- 2014Защитный пут против сезонного дебетового спреда
- 2014Один медвежий энергетический тезис, три геометрии страйков
- 2014Кофе против акций как двусторонний учебный разбор дебетового спреда
- 2015Тезис по природному газу: отставание ETF против дебетового колл-спреда
- 2017Финансирование колл-спреда встречным пут-спредом
- 2018Тест математического ожидания для вертикальных опционных спредов
- 2019Построение опционной лестницы для финансируемых вертикальных дебетов
- 2020Недельный колл против бычьего пут-вертикала: компромиссы премии
- 2020Построение бычьих дебетовых колл-спредов в деньгах против вне денег
- 2020Комбинирование вертикальных дебетовых спредов на продукте волатильности
- 2025Временной распад как переменная решения в бычьем колл-спреде NVDA