2020выпуск C1144-47
Комбинирование вертикальных дебетовых спредов на продукте волатильности
Один и тот же бычий тезис на продукте подразумеваемой волатильности можно записать как бычий колл-спред в деньгах или как бычий колл-спред вне денег — с разными выплатами на экспирации при одной и той же цене базового актива. Соседние вертикали 24/30 и 30/50 взаимно погасили ноги на страйке 30 и оставили объединённую вертикаль 24/50.
- Бычий колл-спред в деньгах и бычий колл-спред вне денег могут разделять один бычий тезис, но давать разные выплаты на экспирации при одинаковых ценах базового актива.
- Спреду вне денег требовался больший рост базового актива, чтобы выйти на безубыток на экспирации, чем спреду в деньгах, который ограничивал выплату, как только базовый актив достигал короткого страйка 30.
- Объединение бычьих колл-спредов 24/30 и 30/50 погасило перекрывающиеся ноги на страйке 30 и оставило объединённую вертикаль 24/50, которая описывалась как стоящая 363 за один лот, с безубытком на экспирации 27.63.
- Сравниваемые конструкции подавались как компромисс между целями, а вертикали стояли на биржевом продукте подразумеваемой волатильности, а не на одной акции.
Два спреда, один тезис
Бычий колл-спред в деньгах и бычий колл-спред вне денег на одном и том же продукте подразумеваемой волатильности могут разделять бычий тезис, но давать разные выплаты на экспирации при одинаковых ценах базового актива. Вертикальный дебетовый спред — это длинный и короткий опционы одного типа с одной экспирацией, открытые за чистый дебет, причём короткий страйк дальше от денег.
У бычьего колл-спреда в деньгах длинный страйк уже ниже цены базового актива на входе, что снижает барьер экспирации и ограничивает выплату на коротком страйке. У бычьего колл-спреда вне денег длинный страйк выше цены базового актива на входе, что повышает барьер экспирации в обмен на большую дальнюю выплату.
Разные барьеры экспирации
В иллюстрированном сравнении бычьему колл-спреду вне денег требовался больший рост базового актива, чтобы выйти в безубыток на экспирации, чем спреду в деньгах. Бычий колл-спред в деньгах достигал заявленного максимума, как только базовый актив приходил на короткий страйк 30, и выше этого уровня дополнительной выплаты не получал.
Как формируется объединённая вертикаль
Объединение бычьего колл-спреда 24/30 с бычьим колл-спредом 30/50 погашает перекрывающиеся ноги на страйке 30 и оставляет один дебетовый спред 24/50. Эта объединённая вертикаль — более широкий дебетовый спред, полученный совмещением двух соседних вертикалей так, что перекрывающийся промежуточный страйк взаимно погашается.
Совмещённый дебетовый спред 24/50 описывался как стоящий 363 за один лот, с безубытком на экспирации 27.63. Безубыток на экспирации — это цена базового актива, при которой вертикаль, удержанная до экспирации, возмещает свой чистый дебет.
Кривые риска до экспирации
Иллюстрированные кривые риска до экспирации для совмещённого спреда выходили в прибыльную зону ещё до экспирации, если базовый актив начинал расти. Кривая риска до экспирации — это путь прибыли и убытка опционной конструкции по рыночной переоценке по мере движения базового актива до экспирации.
Компромисс между целями
Сравниваемые конструкции подавались как компромисс между целями, а не как одна лучшая сделка, а объединённая вертикаль — как способ удерживать сразу больше одной цели. Вертикали строились на биржевом продукте подразумеваемой волатильности, а не на одной акции, поэтому геометрия спреда находится внутри рыночного режима подразумеваемой волатильности.
Прибыль/убыток на экспирации: бычьи колл-спреды VXX в деньгах и вне денег
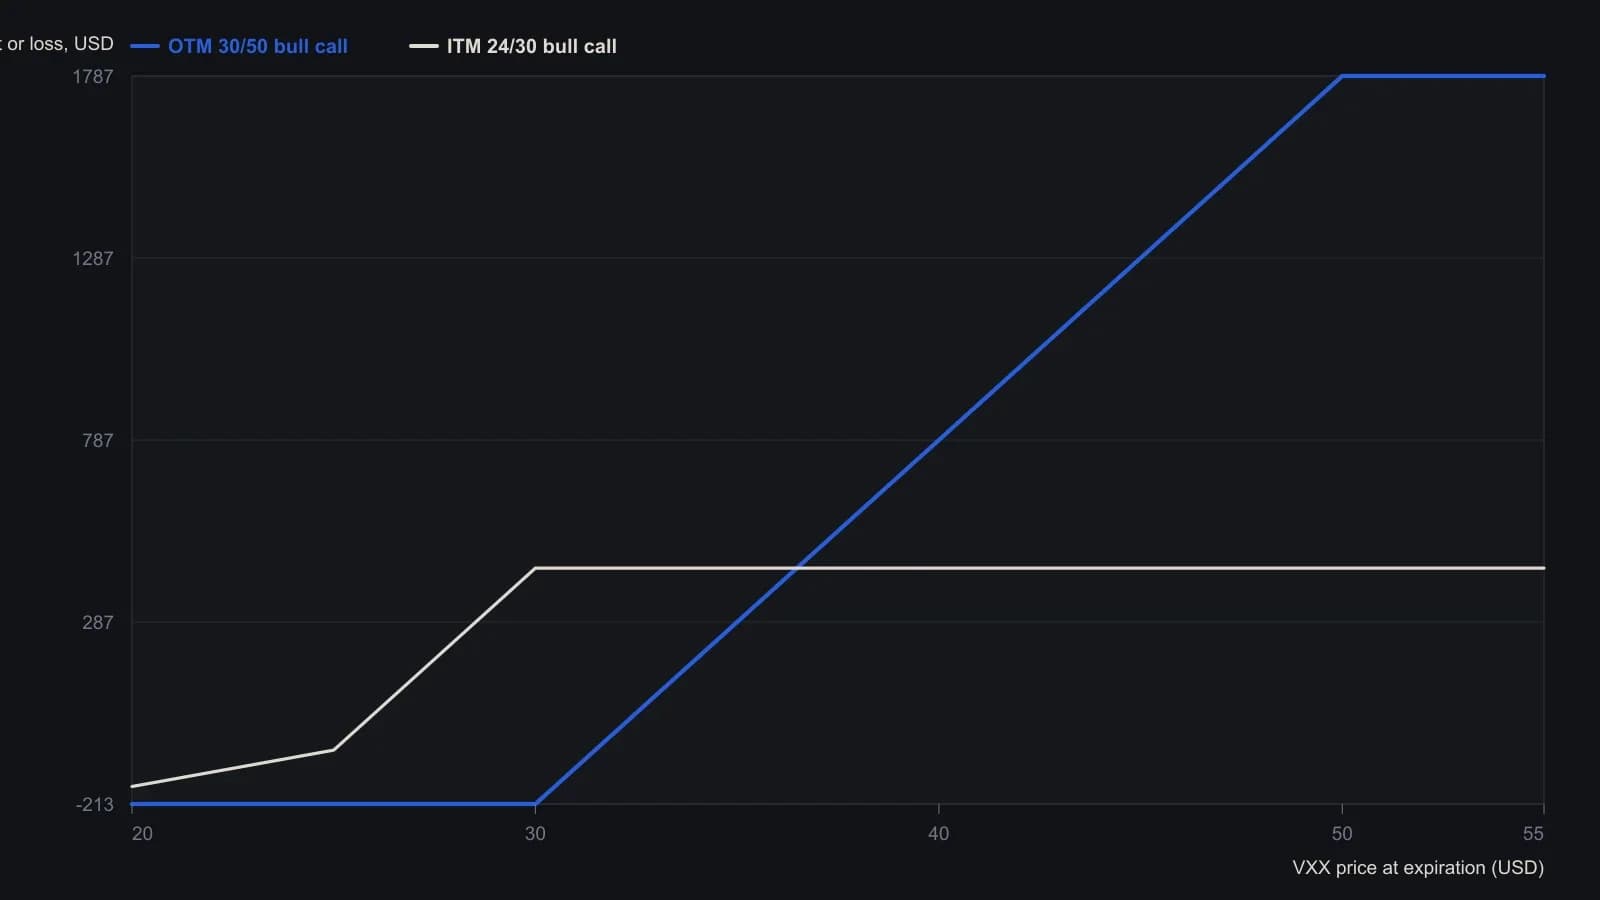
Выплаты на один лот на экспирации. На указанном входе VXX стоил 24.33 доллара; дебет 24/30 равен 165 долларам, дебет 30/50 — 213 долларам.
Все разборы дорожки · 29 разборов
- 1986Ранжируйте биржевые коллы против вертикального дебета внутри одного прогнозного диапазона
- 1990Построение вертикальных дебетовых спредов вокруг подразумеваемой волатильности
- 1994Колл-спред even-money после гэпа стоп-лимита
- 1995Якоря выплаты для бычьих и медвежьих вертикальных спредов
- 1995Сопоставление вертикальных спредов с уверенностью в прогнозе
- 1997Короткий вертикальный спред с ограниченным риском как единая проверяемая процедура
- 1998Вертикальные дебетные спреды при повышенной подразумеваемой волатильности
- 2001Построение вертикальных дебетовых спредов с заранее заданным фильтром риск/доходность
- 2002Построение вертикальных дебетовых спредов с приоритетом режима
- 2003Размер вертикали по ограничению, которое можно обеспечить
- 2006Событийные премии, смещение стрэддла и спреды с хеджем волатильности
- 2006От прибыльного длинного колла к бычьему вертикальному дебет-спреду
- 2007Построение вертикального дебетового спреда из кодов и премий
- 2010Построение вертикали как процедура с ограниченным риском
- 2010Ремонт убыточного лонга без новых денег
- 2011Дешёвые длинные коллы и котировки дебетовых вертикалей в деньгах
- 2011Траектория стоимости вертикального дебета, волатильность, ликвидность и выходы через бокс
- 2013Построение вертикальных колл-спредов с определённым риском
- 2014Защитный пут против сезонного дебетового спреда
- 2014Один медвежий энергетический тезис, три геометрии страйков
- 2014Кофе против акций как двусторонний учебный разбор дебетового спреда
- 2015Тезис по природному газу: отставание ETF против дебетового колл-спреда
- 2017Финансирование колл-спреда встречным пут-спредом
- 2018Тест математического ожидания для вертикальных опционных спредов
- 2019Построение опционной лестницы для финансируемых вертикальных дебетов
- 2020Недельный колл против бычьего пут-вертикала: компромиссы премии
- 2020Построение бычьих дебетовых колл-спредов в деньгах против вне денег
- 2020Комбинирование вертикальных дебетовых спредов на продукте волатильности
- 2025Временной распад как переменная решения в бычьем колл-спреде NVDA