1997выпуск C071-5
Короткий вертикальный спред с ограниченным риском как единая проверяемая процедура
Короткий вертикальный кредитный спред продаёт опцион вне денег и покупает ещё более далёкий опцион вне денег того же типа, заменяя риск голой продажи ограниченным максимальным убытком. Это исследование заново излагает архивный рабочий процесс, который ранжирует подразумеваемую волатильность, применяет фильтры входа и сочетает конструкцию с заранее заданными уровнями фиксации прибыли и стоп-лосса.
- Короткий вертикальный кредитный спред продаёт опцион вне денег и покупает ещё более далёкий опцион вне денег того же типа, заменяя неограниченный риск голой продажи ограниченным максимальным убытком.
- Прибыль ограничена полученным чистым кредитом, а максимальный убыток обычно больше этого кредита.
- Продажа допускается только при рангах подразумеваемой волатильности около денег 6 или выше по шкале от 1 до 10 относительно предшествующего двухлетнего диапазона максимума и минимума, вместе с фильтрами по дням до экспирации, дельте проданного опциона, состоянию рынка и разрыву подразумеваемой волатильности в 20% или более.
- Устойчивое применение зависит от сочетания этих преимуществ отбора с заранее заданными уровнями фиксации прибыли и стоп-лосса и от следования этому плану по каждой сделке.
Парная кредитная конструкция с ограниченным убытком
Короткий вертикальный кредитный спред — это опционный спред: парная длинная и короткая опционная позиция, используемая как одна процедура, а не как две отдельные сделки. Он строится продажей опциона вне денег и покупкой ещё более далёкого опциона вне денег того же типа.
Эта покупка заменяет неограниченный риск голой продажи ограниченным максимальным убытком. Прибыль по конструкции ограничена полученным чистым кредитом, а максимальный убыток обычно больше этого кредита.
Вертикальный дебетовый спред — это пара длинного и короткого страйков с одной экспирацией, за которую платится чистый дебет и которая поэтому ограничивает и прибыль, и убыток. Архивный случай отдельный: он получает чистый кредит на описанном выше коротком вертикальном спреде, поэтому потолок прибыли — этот кредит, а убыток остаётся ограниченным.
Сначала ранжируйте подразумеваемую волатильность
Относительная волатильность формируется ранжированием текущей подразумеваемой волатильности около денег относительно предшествующего двухлетнего диапазона максимума и минимума по шкале от 1 до 10. Продажа допускается только при рангах 6 или выше.
Примените контрольный список входа
Задокументированный контрольный список входа также требует менее 45 дней до экспирации, дельту проданного опциона 35 или ниже и состояние рынка, которое благоприятствует выбранной стороне спреда.
Дополнительный положительный фильтр — проданный опцион, чья подразумеваемая волатильность резко выше, чем у купленного опциона; это описывается как разрыв в 20% или более.
Добавьте правило прибыли и стоп-лосс
Стоп-лосс — это заранее принятый выход, который ограничивает убыток или экспозицию до открытия сделки и пока она открыта. Устойчивое применение конструкции зависит от сочетания преимуществ отбора с заранее заданными уровнями фиксации прибыли и стоп-лосса и от следования этому плану по каждой сделке.
Редакционная позиция: воздержание входит в ту же процедуру. Если ранг, контрольный список или заранее принятые выходы отсутствуют, архивный рабочий процесс не считает временной распад доступным.
Подразумеваемая волатильность фьючерсов S&P September 1996
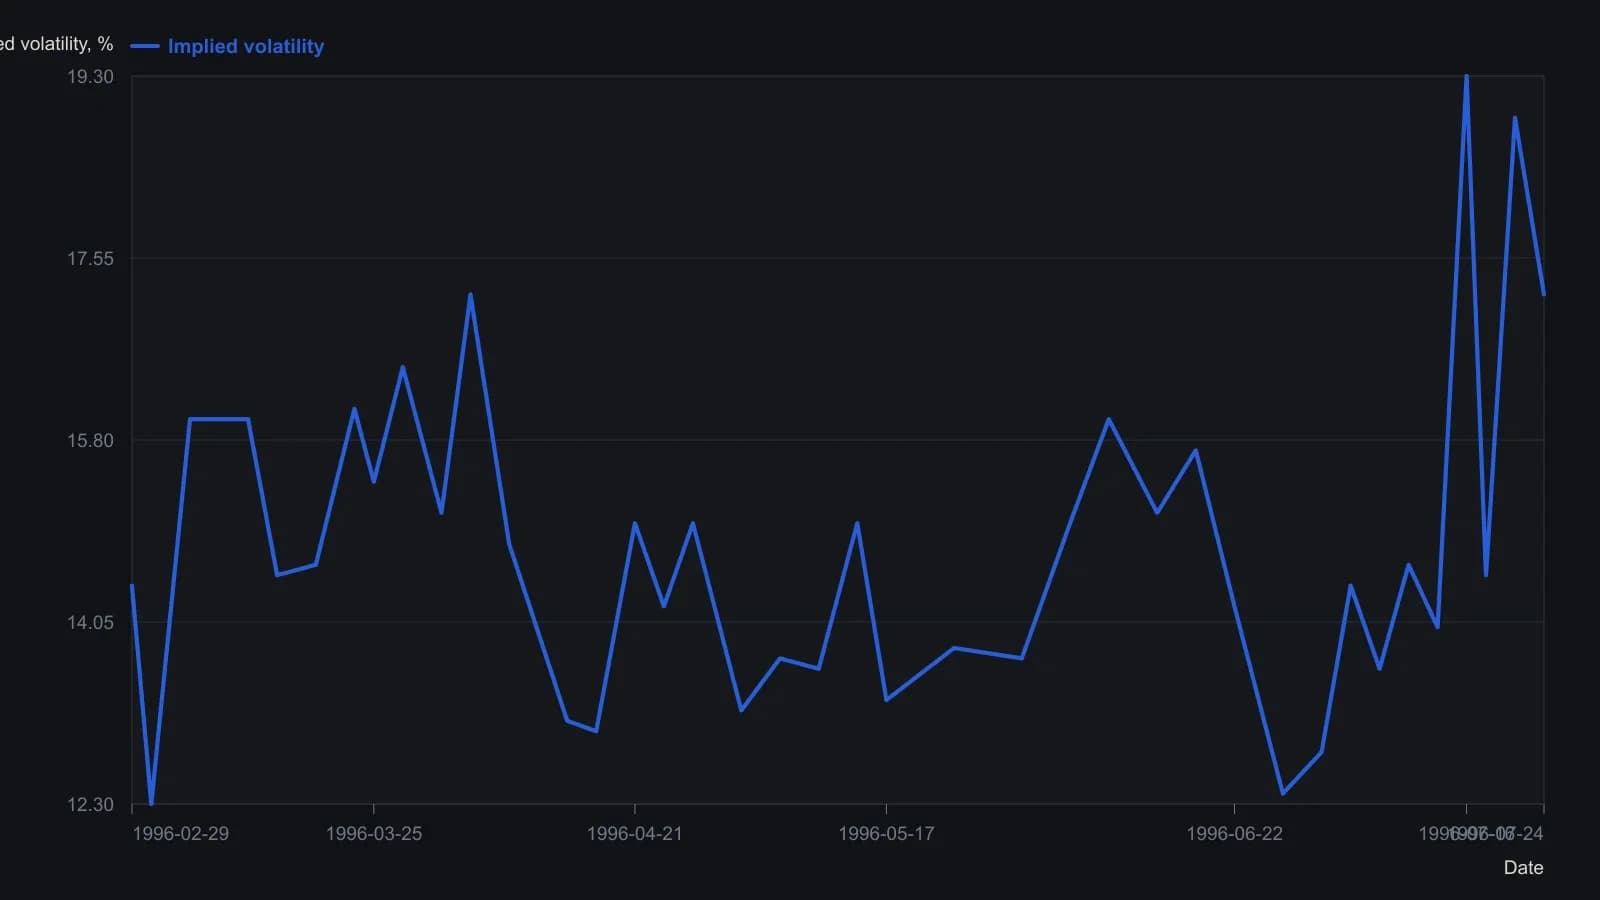
Оцифровано с печатного дневного окна Option Pro Online за 29 February–24 July 1996. Линии сетки отстоят друг от друга на 1.1 пункта подразумеваемой волатильности; отсчёты приведены с одним знаком после запятой и приблизительны с точностью около двух десятых пункта. На баннере указан 24-месячный ранг относительной волатильности 9.
Все разборы дорожки · 29 разборов
- 1986Ранжируйте биржевые коллы против вертикального дебета внутри одного прогнозного диапазона
- 1990Построение вертикальных дебетовых спредов вокруг подразумеваемой волатильности
- 1994Колл-спред even-money после гэпа стоп-лимита
- 1995Якоря выплаты для бычьих и медвежьих вертикальных спредов
- 1995Сопоставление вертикальных спредов с уверенностью в прогнозе
- 1997Короткий вертикальный спред с ограниченным риском как единая проверяемая процедура
- 1998Вертикальные дебетные спреды при повышенной подразумеваемой волатильности
- 2001Построение вертикальных дебетовых спредов с заранее заданным фильтром риск/доходность
- 2002Построение вертикальных дебетовых спредов с приоритетом режима
- 2003Размер вертикали по ограничению, которое можно обеспечить
- 2006Событийные премии, смещение стрэддла и спреды с хеджем волатильности
- 2006От прибыльного длинного колла к бычьему вертикальному дебет-спреду
- 2007Построение вертикального дебетового спреда из кодов и премий
- 2010Построение вертикали как процедура с ограниченным риском
- 2010Ремонт убыточного лонга без новых денег
- 2011Дешёвые длинные коллы и котировки дебетовых вертикалей в деньгах
- 2011Траектория стоимости вертикального дебета, волатильность, ликвидность и выходы через бокс
- 2013Построение вертикальных колл-спредов с определённым риском
- 2014Защитный пут против сезонного дебетового спреда
- 2014Один медвежий энергетический тезис, три геометрии страйков
- 2014Кофе против акций как двусторонний учебный разбор дебетового спреда
- 2015Тезис по природному газу: отставание ETF против дебетового колл-спреда
- 2017Финансирование колл-спреда встречным пут-спредом
- 2018Тест математического ожидания для вертикальных опционных спредов
- 2019Построение опционной лестницы для финансируемых вертикальных дебетов
- 2020Недельный колл против бычьего пут-вертикала: компромиссы премии
- 2020Построение бычьих дебетовых колл-спредов в деньгах против вне денег
- 2020Комбинирование вертикальных дебетовых спредов на продукте волатильности
- 2025Временной распад как переменная решения в бычьем колл-спреде NVDA