2020выпуск C1143
Построение бычьих дебетовых колл-спредов в деньгах против вне денег
Бычий дебетовый колл-спред можно построить с длинным страйком в деньгах или вне денег. Архив представляет этот выбор по денежности как более высокую вероятность некоторой прибыли против большей потенциальной прибыли по этой сделке, в рамках взгляда, что подразумеваемая волатильность может резко вырасти в последующие месяцы.
- Бычий колл-спред — это вертикальный дебет с одной экспирацией: покупается один колл и продаётся другой на более дальнем страйке, уплачивается чистый дебет за ограниченную выплату, если базовый актив вырастет к короткому страйку или пройдёт его.
- Первые входные параметры конструкции — приоритет некоторой прибыли или максимальной прибыльности по этой сделке и степень уверенности трейдера в ожидаемом движении.
- Высокая убеждённость, что ожидаемое движение произойдёт, в паре с целью максимизировать прибыль, если этот взгляд верен, соответствует конструкции вне денег. Некоторый рост без твёрдого взгляда на то, насколько далеко зайдёт движение, соответствует конструкции в деньгах.
- После этих двух чистых конструкций в качестве третьего пути конструкции предлагается гибрид, который их сочетает.
Два способа построить один и тот же бычий дебет
Вертикальный дебетовый спред — это опционный спред с одной экспирацией, в котором покупается один контракт и продаётся другой того же типа на более дальнем страйке, уплачивается чистый дебет за ограниченную выплату. Бычий колл-спред — это форма со стороны колла. Его стоимость растёт, если к экспирации базовый актив вырастет к короткому страйку или пройдёт его.
Бычий дебетовый колл-спред можно построить с длинным страйком в деньгах или вне денег. Архив представляет этот выбор как более высокую вероятность некоторой прибыли против большей потенциальной прибыли по этой сделке. Это конструкционный компромисс вероятность-против-выплаты: более высокий шанс скромного выигрыша против более низкого шанса большего максимального выигрыша при том же направленном взгляде.
Сначала определите приоритет, затем денежность
Первые названные входные параметры конструкции — приоритет некоторой прибыли или максимальной прибыльности по этой сделке и степень уверенности трейдера в ожидаемом движении.
Высокая убеждённость, что ожидаемое движение произойдёт, в паре с целью максимизировать прибыль, если этот взгляд верен, ставится в соответствие бычьему дебетовому колл-спреду вне денег. В конструкции вне денег длинный страйк находится на уровне базового актива или выше него, поэтому дебет меньше относительно ширины и для полной выплаты требуется большее оставшееся движение.
Ожидание некоторого роста без твёрдого взгляда на то, насколько далеко зайдёт движение, ставится в соответствие бычьему дебетовому колл-спреду в деньгах как конструкции более высокой вероятности. В конструкции в деньгах длинный страйк находится ниже базового актива, поэтому большая часть дебета уже внутренняя и меньшее оставшееся движение может дать некоторую прибыль.
После двух чистых конструкций в качестве третьего пути конструкции предлагается гибридная конструкция, которая сочетает дизайны колл-дебета в деньгах и вне денег.
Исторический пример расширения волатильности
Пример датирован August 18, 2020. Он предполагает взгляд, что волатильность может резко вырасти, включая возможное удвоение, в последующие месяцы. Подразумеваемая волатильность — это волатильность, заложенная в цену биржевых опционов. В этом досье это переменная рыночного режима, вокруг которой построены примерные структуры, если она вырастет в ближайшие месяцы.
Пример в деньгах — это November 2020 VXX 24/30 колл-дебет: длинный колл 24 по 5.00 и короткий колл 30 по 3.35.
Пример вне денег — это November 2020 VXX 30/50 колл-дебет: длинный колл 30 по 3.35 и короткий колл 50 по 1.37.
Сравнительный график показывает ожидаемую прибыль каждого спреда на экспирации относительно цены VXX на экспирации.
P&L на экспирации бычьих дебетовых колл-спредов VXX: в деньгах против вне денег
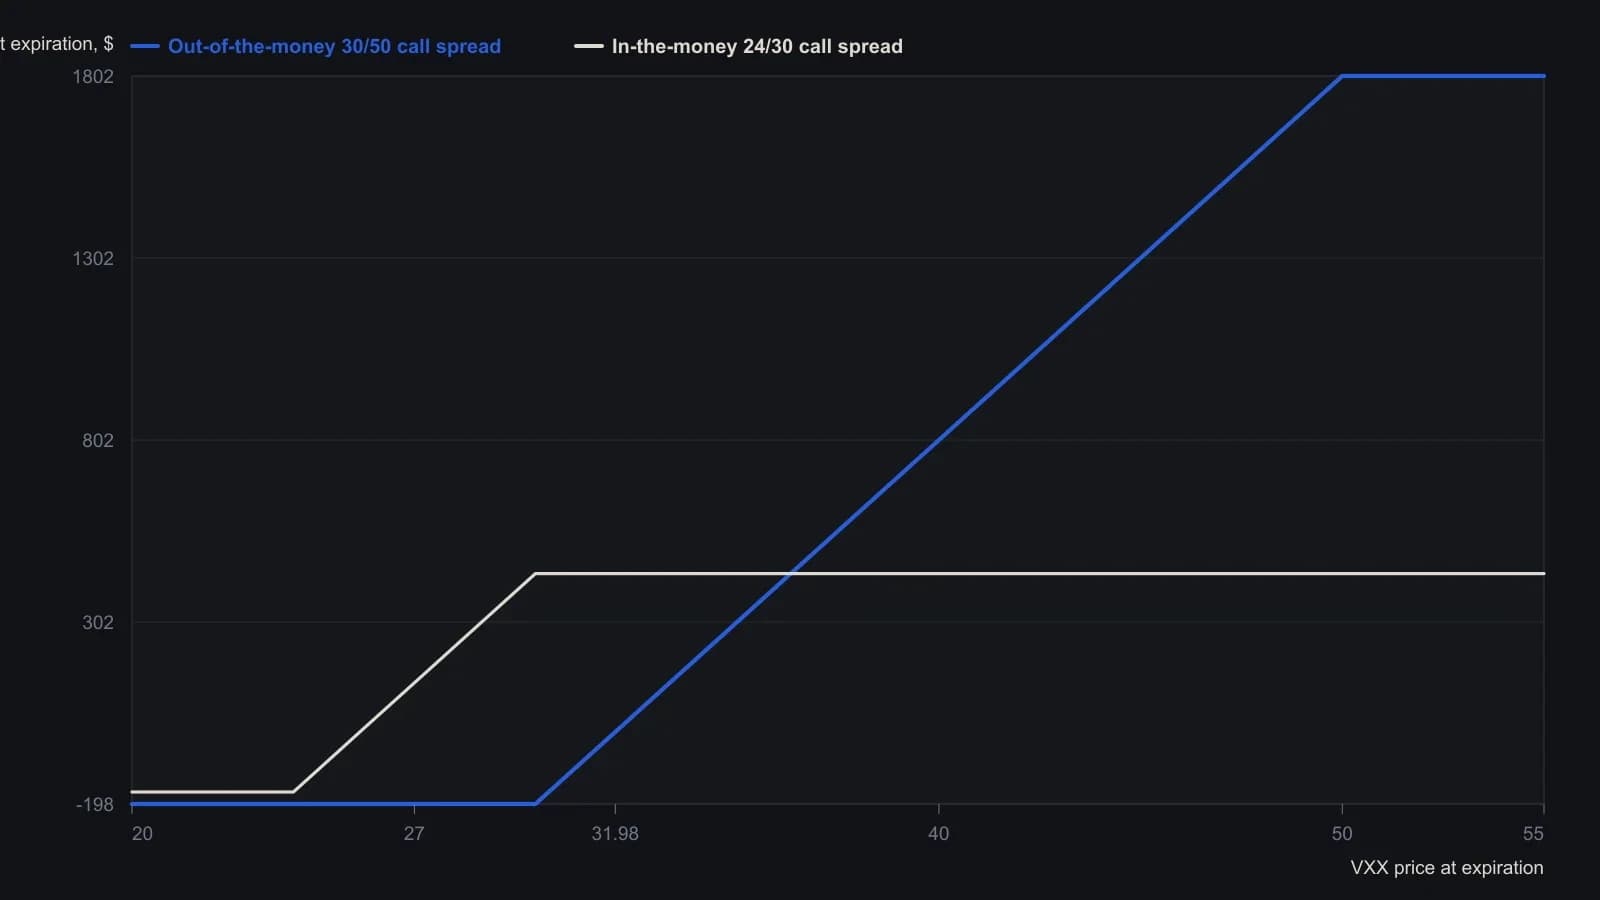
Чистый дебет составляет $1.65 по спреду 24/30 и $1.98 по спреду 30/50. Цифры — внутренняя стоимость на экспирации для одного контракта на 100 акций и не учитывают комиссии.
Все разборы дорожки · 29 разборов
- 1986Ранжируйте биржевые коллы против вертикального дебета внутри одного прогнозного диапазона
- 1990Построение вертикальных дебетовых спредов вокруг подразумеваемой волатильности
- 1994Колл-спред even-money после гэпа стоп-лимита
- 1995Якоря выплаты для бычьих и медвежьих вертикальных спредов
- 1995Сопоставление вертикальных спредов с уверенностью в прогнозе
- 1997Короткий вертикальный спред с ограниченным риском как единая проверяемая процедура
- 1998Вертикальные дебетные спреды при повышенной подразумеваемой волатильности
- 2001Построение вертикальных дебетовых спредов с заранее заданным фильтром риск/доходность
- 2002Построение вертикальных дебетовых спредов с приоритетом режима
- 2003Размер вертикали по ограничению, которое можно обеспечить
- 2006Событийные премии, смещение стрэддла и спреды с хеджем волатильности
- 2006От прибыльного длинного колла к бычьему вертикальному дебет-спреду
- 2007Построение вертикального дебетового спреда из кодов и премий
- 2010Построение вертикали как процедура с ограниченным риском
- 2010Ремонт убыточного лонга без новых денег
- 2011Дешёвые длинные коллы и котировки дебетовых вертикалей в деньгах
- 2011Траектория стоимости вертикального дебета, волатильность, ликвидность и выходы через бокс
- 2013Построение вертикальных колл-спредов с определённым риском
- 2014Защитный пут против сезонного дебетового спреда
- 2014Один медвежий энергетический тезис, три геометрии страйков
- 2014Кофе против акций как двусторонний учебный разбор дебетового спреда
- 2015Тезис по природному газу: отставание ETF против дебетового колл-спреда
- 2017Финансирование колл-спреда встречным пут-спредом
- 2018Тест математического ожидания для вертикальных опционных спредов
- 2019Построение опционной лестницы для финансируемых вертикальных дебетов
- 2020Недельный колл против бычьего пут-вертикала: компромиссы премии
- 2020Построение бычьих дебетовых колл-спредов в деньгах против вне денег
- 2020Комбинирование вертикальных дебетовых спредов на продукте волатильности
- 2025Временной распад как переменная решения в бычьем колл-спреде NVDA