2014выпуск C0751-52
Один медвежий энергетический тезис, три геометрии страйков
В этом архивном кейсе взгляд на более слабую нефть удерживался фиксированным, а менялась только геометрия опционного спреда. Нефтяной bear-put-vertical, нефтесервисная body-and-wings-butterfly и call-credit-vertical с более высоким бета оценивались по требуемому движению, ограниченному риску и тому, что считалось выигрышем на экспирации.
- Bear-put-vertical финансирует длинный пут с более высоким страйком продажей пута с более низким страйком, поэтому кредит короткой ноги снижает чистый дебет по сравнению с владением одним длинным путом.
- Тот же взгляд на более слабую нефть был записан как нефтяные путы October 90 и 85, body-and-wings-butterfly OIH 40/45/50 и call-credit-vertical SLB 105/110.
- Call-credit-vertical сохранял свой кредит, если SLB оставался ниже 105 до экспирации, и принимал больший ограниченный убыток, чем ограниченную прибыль, в обмен на выплату, которая не требовала движения акции.
- Три конструкции были представлены как альтернативные процедуры опционного спреда, а выбор зависел от знания базового актива, знания спреда и толерантности к риску.
Фиксированный взгляд, меняющаяся геометрия
Архив фиксировал один медвежий энергетический тезис и менял только геометрию страйков. Конструкции debit-put, бабочка и credit-call были представлены как альтернативные процедуры опционного спреда для этого взгляда. Опционный спред — это конструкция из парных ног, которая заменяет outright длинный или короткий опцион заданной комбинацией страйков, поэтому вход, выход и воздержание можно проверять как одну процедуру.
OIH рассматривался как нефтесервисный фонд, который обычно движется вместе с нефтью, поэтому взгляд на более слабую нефть можно было выразить опционными спредами OIH, а не только фьючерсами. SLB описывался как крупный компонент OIH с более высоким бета, чем у фонда, что подразумевало более широкий ожидаемый диапазон для того же энергетического взгляда.
Нефтяной bear-put-vertical
Vertical-debit-spread — это двухстрайковая структура с одной экспирацией, покупаемая за чистый дебет. В форме путов это bear-put-vertical: длинный пут с более высоким страйком, финансируемый коротким путом с более низким страйком. Кредит короткой ноги снижает денежные затраты на длинный пут.
В нефтяном кейсе в качестве этого вертикального дебета использовались путы October 90 и 85. На экспирации структура была прибыльной ниже 89.07 и достигала своего заданного максимума на уровне 85 или ниже.
Body-and-wings-butterfly OIH
Body-and-wings-butterfly — это трёхстрайковый, часто почти дельта-нейтральный спред, длинный по внешним страйкам и короткий по среднему, нацеленный на цену около тела на экспирации.
Пример OIH — бабочка 40/45/50, длинная по крыльям и короткая по телу, нацеленная на цену около 45 на экспирации и остававшаяся прибыльной между 40.68 и 49.32 до издержек.
Call-credit-vertical SLB
Call-credit-vertical — это внутримесячный вертикальный спред, который продаёт колл с более низким страйком и покупает колл с более высоким страйком за чистый кредит и сохраняет этот кредит, если базовый актив остаётся ниже короткого страйка до экспирации.
В кейсе SLB продавался колл 105 и покупался колл 110 за чистый кредит; кредит сохранялся, если акция оставалась ниже 105 до экспирации. Этот кредитный вертикальный спред из коллов принимал больший ограниченный убыток, чем ограниченную прибыль, в обмен на выплату, которая не требовала движения акции.
OIH October 40/45/50 пут-бабочка на экспирации
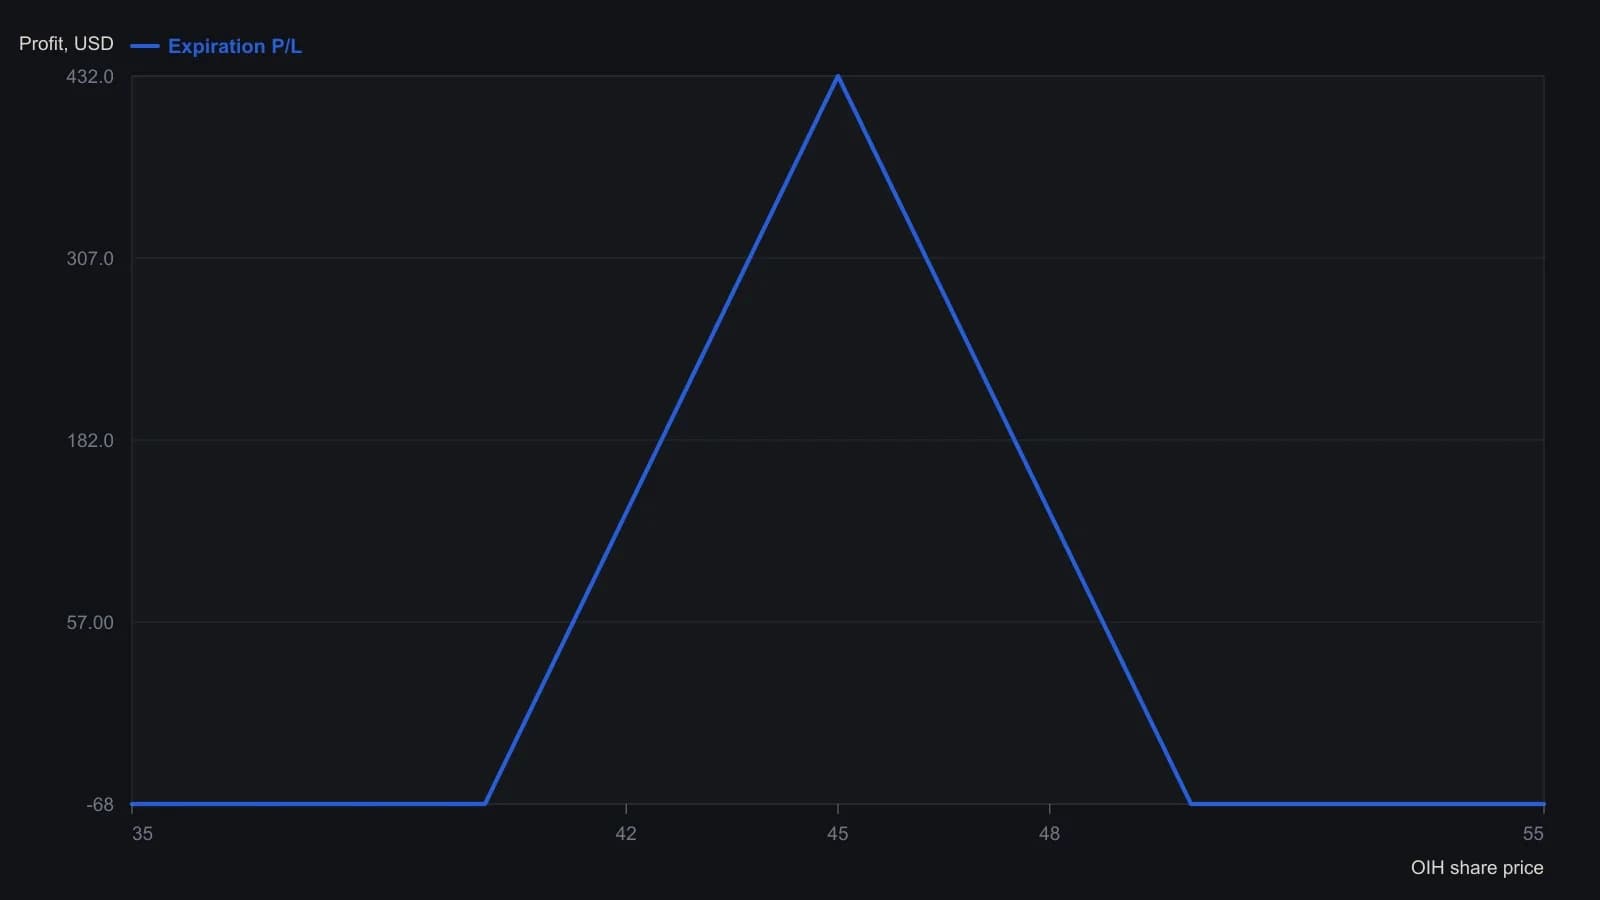
Из тикета восстановлен только профиль выплат на экспирации. Источник также строил теоретические оценки на 163, 109 и 55 дней до экспирации.
От чего зависел выбор
Три конструкции были представлены как альтернативные процедуры опционного спреда для одного медвежьего энергетического взгляда. Выбор зависел от знания базового актива, знания спреда и толерантности к риску.
Редакция: Нефтяному вертикальному спреду нужно было, чтобы базовый актив закрылся ниже заявленного порога экспирации, бабочке — цена около тела и внутри ограниченного диапазона, а вертикальный спред SLB мог сохранить кредит, если акция просто не выросла через короткий колл. Требуемое движение, ограниченный риск и условие выигрыша на экспирации менялись вместе с геометрией страйков. Энергетический тезис — нет.
Все разборы дорожки · 29 разборов
- 1986Ранжируйте биржевые коллы против вертикального дебета внутри одного прогнозного диапазона
- 1990Построение вертикальных дебетовых спредов вокруг подразумеваемой волатильности
- 1994Колл-спред even-money после гэпа стоп-лимита
- 1995Якоря выплаты для бычьих и медвежьих вертикальных спредов
- 1995Сопоставление вертикальных спредов с уверенностью в прогнозе
- 1997Короткий вертикальный спред с ограниченным риском как единая проверяемая процедура
- 1998Вертикальные дебетные спреды при повышенной подразумеваемой волатильности
- 2001Построение вертикальных дебетовых спредов с заранее заданным фильтром риск/доходность
- 2002Построение вертикальных дебетовых спредов с приоритетом режима
- 2003Размер вертикали по ограничению, которое можно обеспечить
- 2006Событийные премии, смещение стрэддла и спреды с хеджем волатильности
- 2006От прибыльного длинного колла к бычьему вертикальному дебет-спреду
- 2007Построение вертикального дебетового спреда из кодов и премий
- 2010Построение вертикали как процедура с ограниченным риском
- 2010Ремонт убыточного лонга без новых денег
- 2011Дешёвые длинные коллы и котировки дебетовых вертикалей в деньгах
- 2011Траектория стоимости вертикального дебета, волатильность, ликвидность и выходы через бокс
- 2013Построение вертикальных колл-спредов с определённым риском
- 2014Защитный пут против сезонного дебетового спреда
- 2014Один медвежий энергетический тезис, три геометрии страйков
- 2014Кофе против акций как двусторонний учебный разбор дебетового спреда
- 2015Тезис по природному газу: отставание ETF против дебетового колл-спреда
- 2017Финансирование колл-спреда встречным пут-спредом
- 2018Тест математического ожидания для вертикальных опционных спредов
- 2019Построение опционной лестницы для финансируемых вертикальных дебетов
- 2020Недельный колл против бычьего пут-вертикала: компромиссы премии
- 2020Построение бычьих дебетовых колл-спредов в деньгах против вне денег
- 2020Комбинирование вертикальных дебетовых спредов на продукте волатильности
- 2025Временной распад как переменная решения в бычьем колл-спреде NVDA