2017выпуск C0438-39
Финансирование колл-спреда встречным пут-спредом
Направленную опционную идею можно сравнить в трёх конструкциях: паре длинный колл / короткий пут, эквивалентной акциям; автономном вертикальном дебетовом колл-спреде; и том же колл-спреде, профинансированном встречным пут-спредом. Денежные затраты, оставшийся хвостовой риск и полоса безубыточности на экспирации читаются вместе до входа, воздержания или отказа от незахеджированного реверсала.
- Длинный колл, профинансированный коротким путом, оставляет направленную экспозицию ничем не отличающейся от владения акциями.
- Покупка колл-спреда и одновременная продажа пут-спреда могут снизить чистые денежные затраты по сравнению с одним колл-спредом и иногда открыться небольшим кредитом.
- Профиль экспирации парного спреда напоминает колл-спред, за исключением центральной полосы без убытка на экспирации, поэтому конструкция рассчитана на крупное движение, а не на умеренный дрейф.
- Длинную позицию в акциях, которая уже выросла, можно сочетать с путами, подобранными под объём пакета, как хедж с определённой стоимостью вместо продажи акций.
Три сопоставимые конструкции
Опционный спред сочетает длинные и короткие контракты, чтобы чистую премию, ограниченный риск и выплату на экспирации можно было оценивать как одну процедуру. Направленную идею можно представить как три сопоставимые конструкции: пару длинный колл / короткий пут, эквивалентную акциям; автономный вертикальный дебетовый колл-спред; и тот же колл-спред, профинансированный встречным пут-спредом.
Вертикальный дебетовый спред платит чистый дебет за покупку более близкого страйка и продажу более дальнего страйка с той же экспирацией, ограничивая и стоимость, и выплату. Встречный пут-спред — это короткий пут-вертикал, используемый, чтобы уменьшить или обратить этот дебет.
Пара, эквивалентная акциям
Риск-реверсал финансирует длинный колл коротким путом и оставляет направленную экспозицию, сходную с владением акциями. Рабочий процесс архива трактует эту пару как не отличающуюся от длинной позиции в акциях.
По акции по цене 1646 один колл со страйком 1645 по 53.60 требовал 5360 премии против 164600 на покупку 100 акций, при этом всё ещё оставляя крупный оставшийся риск.
Автономный вертикальный дебетовый спред
При ETF нефтесервисных компаний на уровне 33, 100 акций подразумевали 3300 капитала под риском. Колл со страйком 30 стоил 440, а бычий дебетовый колл-спред стоил 187 на контракт.
Финансирование колл-спреда
Покупка колл-спреда и одновременная продажа пут-спреда могут снизить чистые денежные затраты по сравнению с одним колл-спредом и иногда открыться небольшим кредитом.
В разобранной паре колл-спред открылся дебетом 187, а пут-спред, проданный за 193, оставил чистый кредит 6 на контракт.
Профиль экспирации парного спреда напоминает колл-спред, за исключением центральной полосы без убытка на экспирации, поэтому конструкция рассчитана на крупное движение, а не на умеренный дрейф.
Хедж с определённой стоимостью вместо продажи
Длинную позицию в акциях, которая уже выросла, можно сочетать с путами, подобранными под объём пакета, как хедж с определённой стоимостью вместо продажи акций.
OIH July 2017 спред колл-пут: прибыль и доходность по сценариям котировок
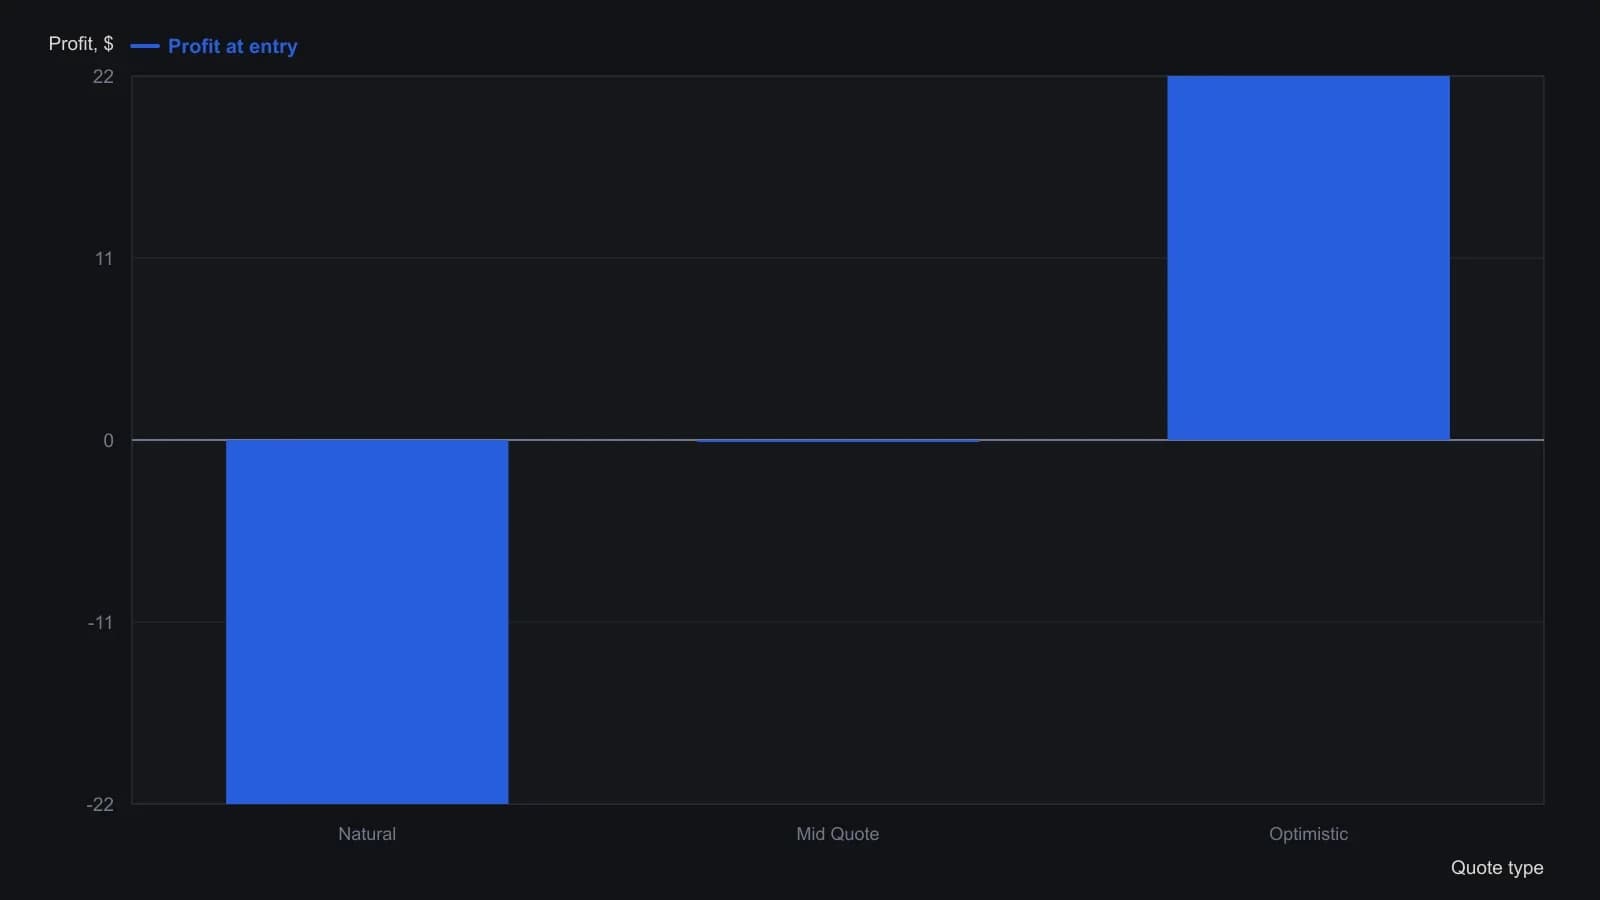
Максимальная прибыль и максимальный риск одинаковы для всех типов котировок; с исполнением меняются только входной кредит, прибыль/убыток и норма доходности.
Все разборы дорожки · 29 разборов
- 1986Ранжируйте биржевые коллы против вертикального дебета внутри одного прогнозного диапазона
- 1990Построение вертикальных дебетовых спредов вокруг подразумеваемой волатильности
- 1994Колл-спред even-money после гэпа стоп-лимита
- 1995Якоря выплаты для бычьих и медвежьих вертикальных спредов
- 1995Сопоставление вертикальных спредов с уверенностью в прогнозе
- 1997Короткий вертикальный спред с ограниченным риском как единая проверяемая процедура
- 1998Вертикальные дебетные спреды при повышенной подразумеваемой волатильности
- 2001Построение вертикальных дебетовых спредов с заранее заданным фильтром риск/доходность
- 2002Построение вертикальных дебетовых спредов с приоритетом режима
- 2003Размер вертикали по ограничению, которое можно обеспечить
- 2006Событийные премии, смещение стрэддла и спреды с хеджем волатильности
- 2006От прибыльного длинного колла к бычьему вертикальному дебет-спреду
- 2007Построение вертикального дебетового спреда из кодов и премий
- 2010Построение вертикали как процедура с ограниченным риском
- 2010Ремонт убыточного лонга без новых денег
- 2011Дешёвые длинные коллы и котировки дебетовых вертикалей в деньгах
- 2011Траектория стоимости вертикального дебета, волатильность, ликвидность и выходы через бокс
- 2013Построение вертикальных колл-спредов с определённым риском
- 2014Защитный пут против сезонного дебетового спреда
- 2014Один медвежий энергетический тезис, три геометрии страйков
- 2014Кофе против акций как двусторонний учебный разбор дебетового спреда
- 2015Тезис по природному газу: отставание ETF против дебетового колл-спреда
- 2017Финансирование колл-спреда встречным пут-спредом
- 2018Тест математического ожидания для вертикальных опционных спредов
- 2019Построение опционной лестницы для финансируемых вертикальных дебетов
- 2020Недельный колл против бычьего пут-вертикала: компромиссы премии
- 2020Построение бычьих дебетовых колл-спредов в деньгах против вне денег
- 2020Комбинирование вертикальных дебетовых спредов на продукте волатильности
- 2025Временной распад как переменная решения в бычьем колл-спреде NVDA