2015выпуск C0746-47
Тезис по природному газу: отставание ETF против дебетового колл-спреда
Архив сначала ставил вопрос, действительно ли листинговый краткосрочный газовый фонд передаёт взгляд на природный газ. Когда этот инструмент не прошёл проверку, уцелевшая история про оператора сжижения была записана как один вертикальный дебетовый спред, а подразумеваемая волатильность использовалась для оценки дебета, а не спот-котировки газа.
- Листинговый энергетический продукт может не нести товарный взгляд, который должен отслеживать, особенно если это ETF на ближние фьючерсы, который роллирует контракты с наибольшим снижением от фьючерсной цены к наличной цене.
- Оператор сжижения может двигаться против котировки газа, когда экономическим драйвером являются мощность экспортного терминала и зарубежные форвардные заказы, а не спотовый газ.
- Уцелевший взгляд можно переписать как вертикальный дебетовый спред — двухногий опционный спред, который фиксирует чистый дебет и максимальную стоимость на входе и делает условие выплаты явным.
- Подразумеваемая волатильность — это проверка режима на горизонте недель-месяцев того, как могут двигаться сами цены опционов, а не второй голос за направление базового актива.
Чеклист из двух гейтов
Эта архивная статья — редакционное прочтение исторического кейса на энергетическую тему. Она не воспроизводит актуальный рыночный взгляд.
В редакционном чеклисте два гейта. Сначала проверьте, действительно ли листинговый инструмент передаёт товарный взгляд. Затем, если взгляд уцелел, перепишите его как одну процедуру вертикального дебета с определённым риском и оценивайте этот дебет относительно режима подразумеваемой волатильности, а не относительно истории про спотовый газ.
Гейт один: передаёт ли инструмент взгляд?
UNG был обозначен как биржевой фонд, который должен отслеживать краткосрочные цены на природный газ. Его листинговая цена была показана в устойчивом снижении.
Фонд описывался как ETF на ближние фьючерсы: он покупал фьючерсы на природный газ только в ближних месяцах — контракты с наибольшим снижением от фьючерсной цены к наличной цене. Этот ролл рассматривался как структурный груз на фонде.
UNG также описывался как фонд, взимающий комиссию. Эти комиссии плюс конструкция на ближних месяцах приводились как причины, по которым ETF отставал от природного газа в дни роста и падал сильнее в дни снижения.
В редакционных терминах гейт один не проходит, когда листинговый продукт не может нести товарный тезис. Длинный взгляд на газ, выраженный через этот инструмент, тогда не является тем же объектом, что взгляд на саму котировку газа.
Другой экономический драйвер
LNG был представлен как оператор сжижения — компания, которая охлаждает природный газ до транспортабельной жидкости, так что экономическим драйвером становится мощность экспортного терминала, а не спот-котировка газа.
Его цена акций росла, пока цена газа падала. Оператора описывали как имеющего одно действующее предприятие, планы ещё на два и существующие форвардные заказы на покупку, привязанные к более дорогим зарубежным экспортным поставкам.
Контраст архива прост. ETF был построен вокруг ближних газовых фьючерсов. Оператор был построен вокруг терминалов и экспортных заказов. Это не взаимозаменяемые выражения одной и той же темы.
Цена акций UNG, декабрь 2014–апрель 2015
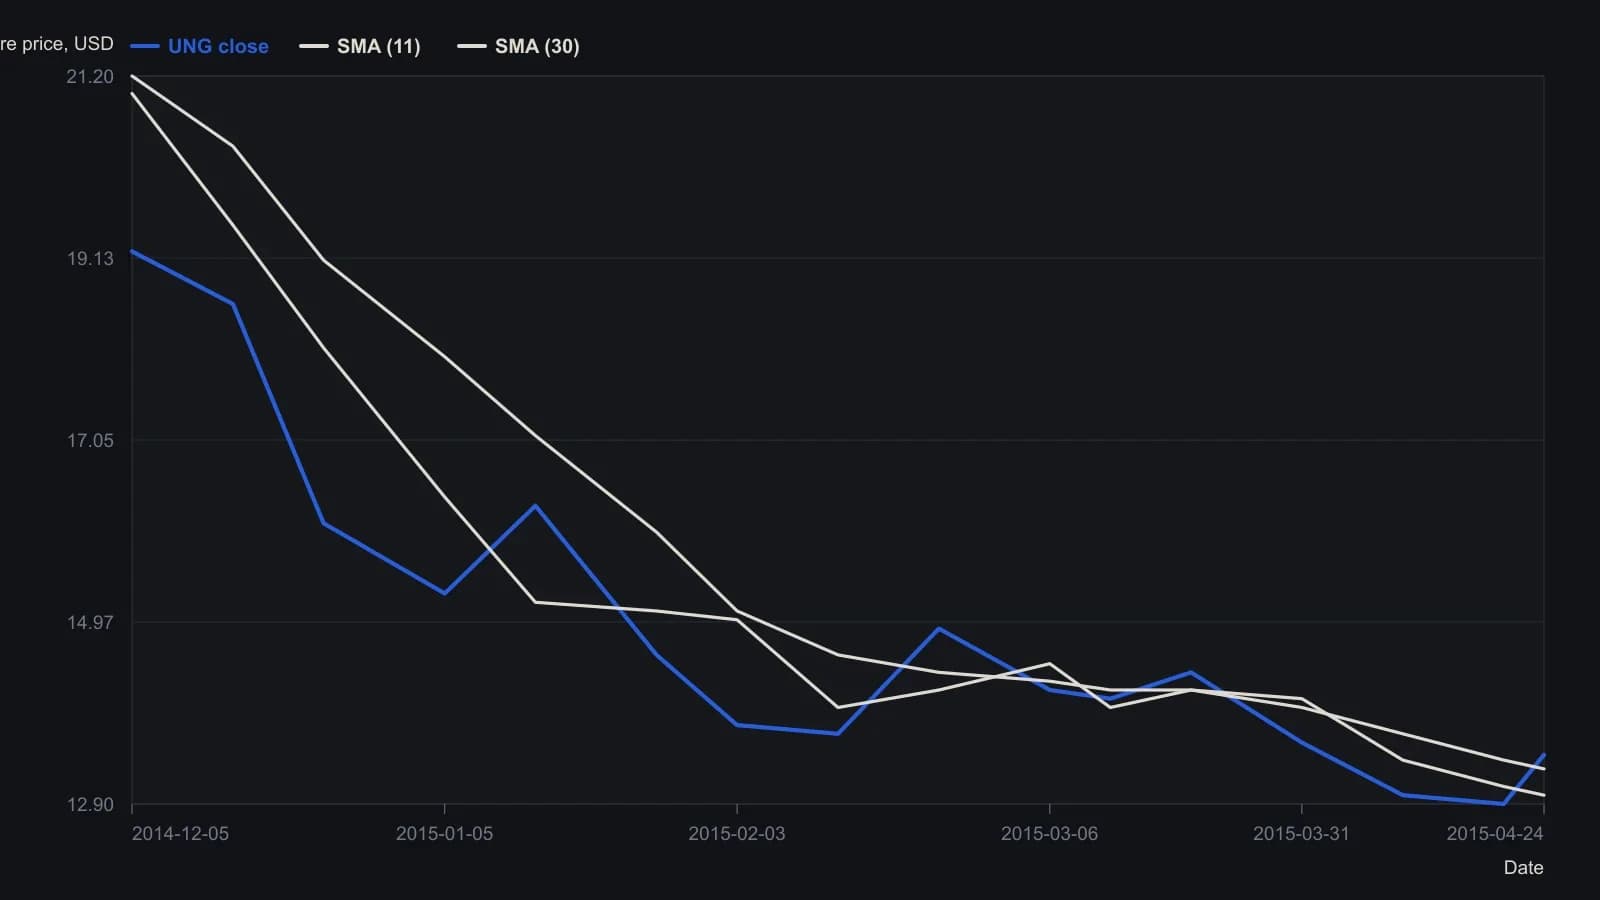
За исключением закрытия из шапки, значения по оси Y — растровые отсчёты с точностью до ближайших 0.1 доллара, снятые по напечатанным отметкам дат и по видимым локальным максимумам и минимумам, а не по каждой сессии.
Гейт два: один вертикальный дебет с определённым риском
Проиллюстрированная конструкция была вертикальным дебетовым спредом на оператора: длинный колл на одном страйке, частично профинансированный коротким коллом той же экспирации на более дальнем страйке, так что чистый дебет и максимальная стоимость были известны уже на входе.
Этот двухногий опционный спред превращает вход, выход и воздержание в одну проверяемую процедуру вместо голого длинного колла.
Сопровождающий график риска рассматривал движение акций оператора до страйка короткого колла как условие, которое завершало заложенную выплату спреда.
Оценивайте дебет относительно подразумеваемой волатильности
Тот же выпуск рассматривал измерение подразумеваемой волатильности как практическую проверку того, как могут двигаться сами цены опционов, а не только направление базового актива.
Подразумеваемая волатильность — это ставка волатильности, уже заложенная в цены листинговых опционов. В редакционном использовании это проверка режима на горизонте недель-месяцев: дорог или дёшев дебет относительно взгляда на базовый актив, а не пересказ истории про спотовый газ.
Все разборы дорожки · 29 разборов
- 1986Ранжируйте биржевые коллы против вертикального дебета внутри одного прогнозного диапазона
- 1990Построение вертикальных дебетовых спредов вокруг подразумеваемой волатильности
- 1994Колл-спред even-money после гэпа стоп-лимита
- 1995Якоря выплаты для бычьих и медвежьих вертикальных спредов
- 1995Сопоставление вертикальных спредов с уверенностью в прогнозе
- 1997Короткий вертикальный спред с ограниченным риском как единая проверяемая процедура
- 1998Вертикальные дебетные спреды при повышенной подразумеваемой волатильности
- 2001Построение вертикальных дебетовых спредов с заранее заданным фильтром риск/доходность
- 2002Построение вертикальных дебетовых спредов с приоритетом режима
- 2003Размер вертикали по ограничению, которое можно обеспечить
- 2006Событийные премии, смещение стрэддла и спреды с хеджем волатильности
- 2006От прибыльного длинного колла к бычьему вертикальному дебет-спреду
- 2007Построение вертикального дебетового спреда из кодов и премий
- 2010Построение вертикали как процедура с ограниченным риском
- 2010Ремонт убыточного лонга без новых денег
- 2011Дешёвые длинные коллы и котировки дебетовых вертикалей в деньгах
- 2011Траектория стоимости вертикального дебета, волатильность, ликвидность и выходы через бокс
- 2013Построение вертикальных колл-спредов с определённым риском
- 2014Защитный пут против сезонного дебетового спреда
- 2014Один медвежий энергетический тезис, три геометрии страйков
- 2014Кофе против акций как двусторонний учебный разбор дебетового спреда
- 2015Тезис по природному газу: отставание ETF против дебетового колл-спреда
- 2017Финансирование колл-спреда встречным пут-спредом
- 2018Тест математического ожидания для вертикальных опционных спредов
- 2019Построение опционной лестницы для финансируемых вертикальных дебетов
- 2020Недельный колл против бычьего пут-вертикала: компромиссы премии
- 2020Построение бычьих дебетовых колл-спредов в деньгах против вне денег
- 2020Комбинирование вертикальных дебетовых спредов на продукте волатильности
- 2025Временной распад как переменная решения в бычьем колл-спреде NVDA